



 知秋
一致加息与点阵图的信息差
决议文本刻意压缩。声明不再铺陈条件句,只强调通胀偏高、委员会将兑现物价稳定。实施细则同步上调超额准备金利率至3.90%、一级信贷利率至4.00%,自9月17日起生效。操作层面,隔夜回购利率上沿与逆回购利率下沿随目标区间整体上移,银行体系仍维持充足准备金框架。
比声明更硬的是经济预测摘要。沃什本人继续不提交点阵,这与他拒绝前瞻指引的立场一致。提交预测的委员中,绝大多数把2026年底适当利率标在更高一档,中位数约4.1%,并在2027年维持同一水平。预测还给出一组对照数字:实际国内生产总值增速今年2.3%、明年2.4%,个人消费支出物价指数今年3.7%、明年回落至2.3%,失业率约4.1%。数字本身并不戏剧化,但结构很清楚:增长与就业被写成尚可承受,通胀路径被写成仍需政策跟上。市场读点阵,读的是分布而不是中位数一句话。多数委员把年内至少再动一次写进预测,少数委员标出两次,另有极少数把方向画回去。这种离散说明委员会对终点并不整齐,但对“一次加息不足以结束讨论”有共识。
沃什把信誉问题写成优先级
发布会上,沃什把加息理由收成三条:自7月会议以来,经济活动有所增强,通胀没有按预期放缓,地缘紧张有所上升。他随后把标准说死:“今年夏季的通胀读数并没有告诉我,潜在趋势已经出现有意义的改善。”“必须有把握看到潜在通胀正明确、足够快地回到目标。今天委员会判定,这一标准尚未满足。”他还重复一句更直的判断:“通胀过高,而且已经过高太久。”
与点阵形成对照的,是他对路径的拒绝。“不从事前瞻指引生意。”“不会预判未来任何一次决定。”他可以让委员会的预测摘要说话,却不肯把自己绑上既定加息轨道。同一场发布会里,他对金融条件的定性更关键:企业信贷流动偏强,用杰克逊霍尔座谈会上的原话,很难把广义金融条件描述成限制性的,因此委员会选择“撤掉一剂宽松”。这句话的市场含义是,25个基点被定义成修正宽松余量,而不是已经把刹车踩到底。
白宫反应构成外部约束,但没有改写投票结果。美国总统在社交平台写道,美国利率应在1%或更低。沃什被问及与总统的讨论时只说“没有什么可说的”。委员会全票加息,主席不交点阵、不给路径。
通胀黏性与金融条件的错位
政策转向的数据底座并不新鲜,只是不再被“再等一轮”消化。美国7月个人消费支出物价指数同比3.7%,核心同比3.3%,环比均为0.2%。沃什在会上给出的即时推算是:结合已公布的消费者物价指数与生产者物价指数,8月个人消费支出物价指数同比或在3.6%附近,核心个人消费支出物价指数约3.2%,消费者物价指数约2.4%。多个类别在6个月与12个月年化口径上仍高于3%。对委员会来说,问题不是某一个月份的环比,而是潜在通胀在目标上方停留的时间已经拉长。
能源与中东冲突抬升了部分供给冲击的权重,但声明和发布会都没有把责任完全推给外部冲击。沃什的表述把供给与需求并置:相对价格变动可以发生,货币政策要防止它扩散成更宽的物价进程。就业一侧被写成“跟得上劳动力”,不是过热叙事,也不是衰退叙事。于是政策函数出现一个对交易员并不陌生的结构:通胀距离2%仍有缺口,金融条件又未被委员会承认为足够紧,两者同时成立时,利率路径只能向收紧一侧倾斜,直到数据把其中一极改写。
预测摘要把2%目标的时间表向后推移,沃什当场切割:“那些不是我的预测。”这句话把委员会内部的模型分歧公开化。主席要的是当下行动与信誉对齐,而不是把一份可能在2028年、2029年才贴近目标的点阵当成自己的承诺。市场因此必须同时处理两套信息:大多数委员的终点利率,以及主席拒绝认领终点利率。
定价迁移:短端利率、美元指数与波动结构
资产价格在美联储决议后完成的是一次概率重估,而不是一次方向宣言。两年期美债收益率对政策利率预期最敏感,当日升至约4.72%至4.74%,较前一交易日抬升约6个基点。十年期美债收益率在5.00%一线附近波动,曲线并未因短端跳升而自动给出单一斜率故事。利率期货在决议后把年内再加息一次的概率推到接近九成,与点阵中“至少再一次”的多数分布相互印证。
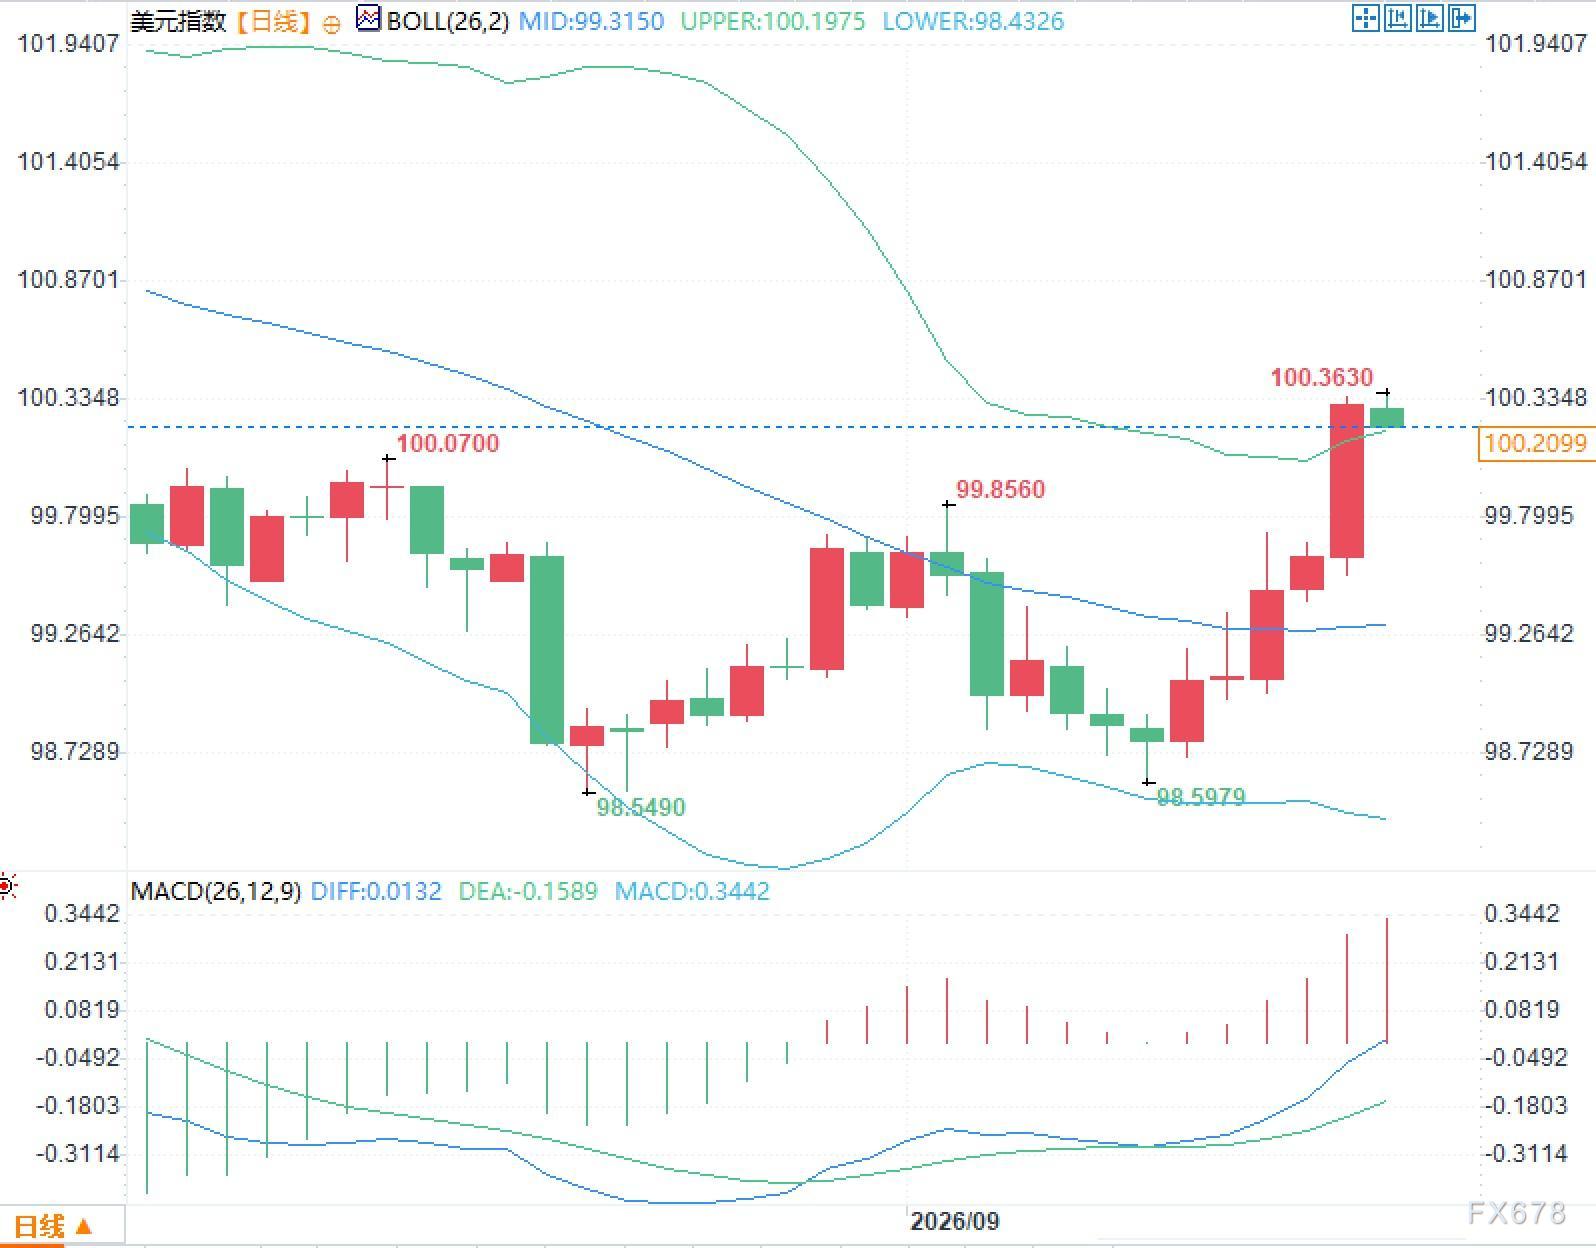
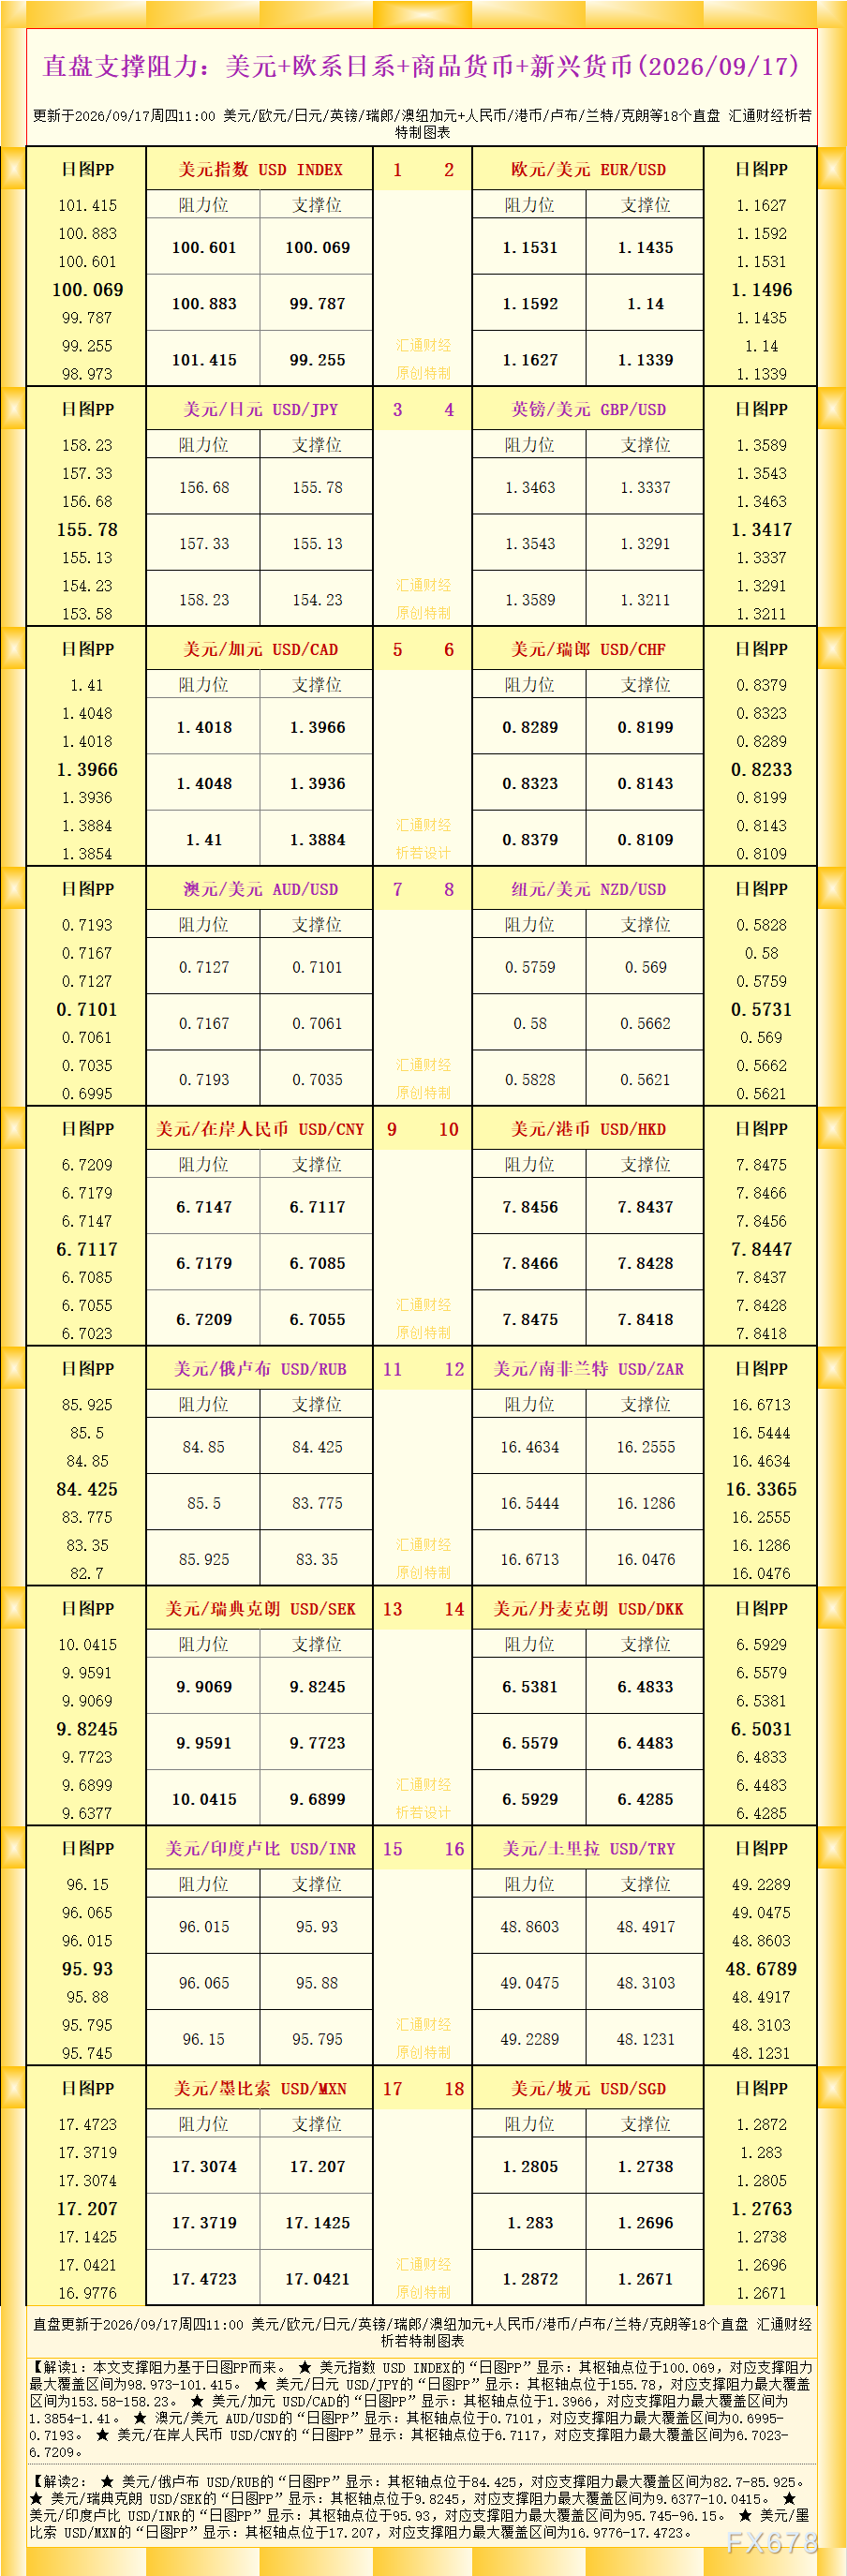
美元指数在决议当日从99.5附近一带抬升,盘中高点落在100上方。当前布林带中轨约99.32,上轨约100.20,下轨约98.43。价格在决议后靠近波动率上沿,带宽较此前收缩阶段重新打开。MACD显示DIFF约0.01,DEA仍为负,柱状图转为正值并放大。
沃什反复强调,信誉不是为了听起来偏紧,而是当委员会称通胀不可接受时,政策最终要跟上进行。本次决议的25个基点,是这一逻辑的第一份可核验证据。后续会议仍取决于物价是否按委员会要求的速度回落、金融条件是否被重新判定为限制性、以及点阵分布会不会再次改写。路径没有被沃什锁死,定价却已经把“通胀优先”写进了短端。




 沪公网安备 31010702001056号