



2026-09-25 21:40:46
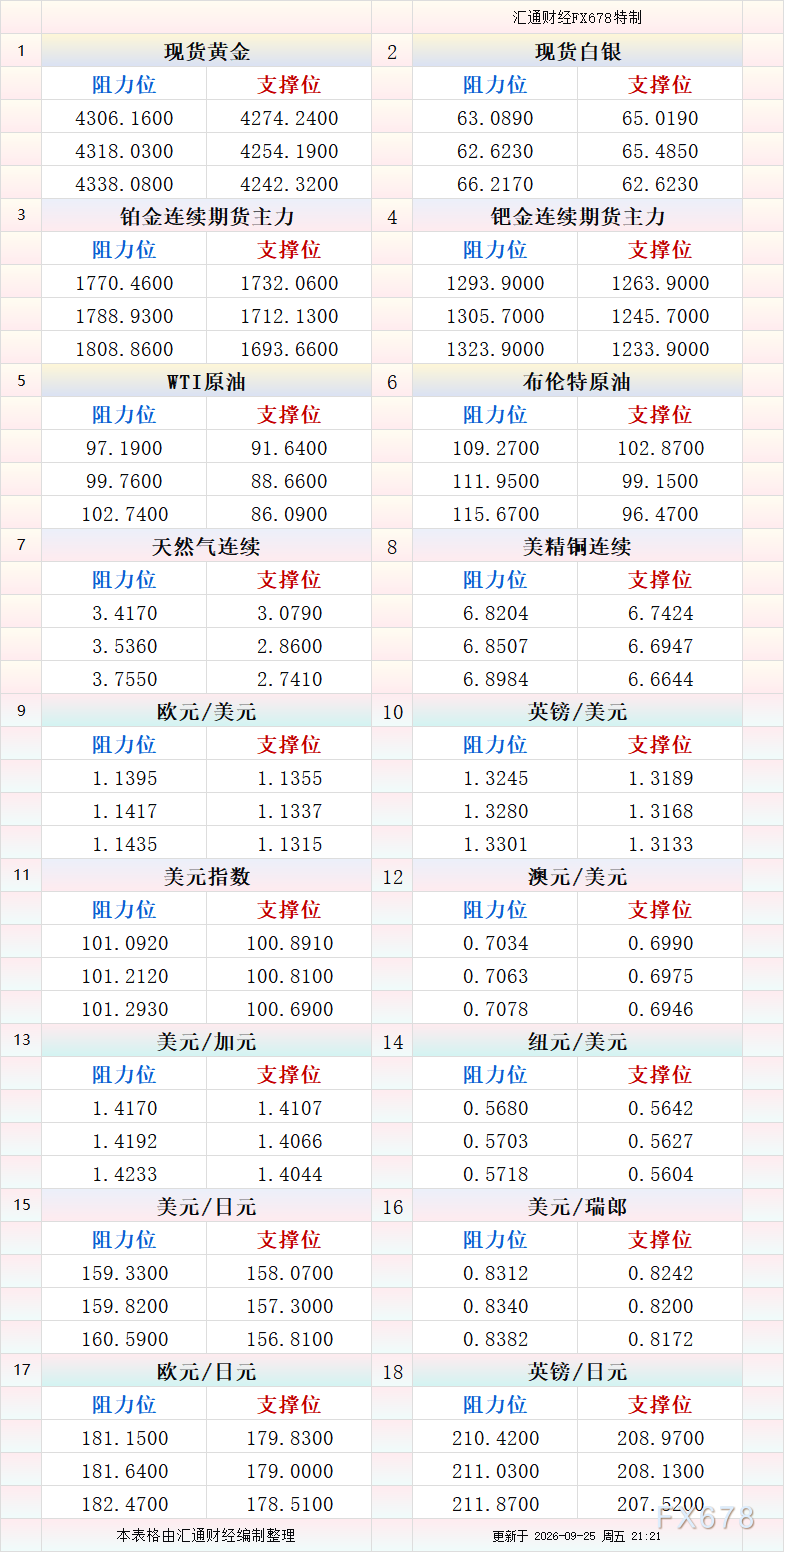
汇通财经APP讯——【全球油市深度紧缺,成品油压力最为突出】
⑴ 报告认为,全球石油市场仍处严重短缺状态,9月油价重回每桶100美元上方,原因包括地缘风险上升、沙特石油基础设施遇袭,以及霍尔木兹海峡危机持续和红海部分流量中断。
⑵ 短期展望仍支撑油价,科威特国民银行预计布伦特第4季度在每桶95美元附近交易,2026年均价约90美元,2027年回落至均价约80美元,因供应改善且需求与经济增长弱于预期。
⑶ 当前决定价格方向的最重要因素,是经霍尔木兹海峡的石油流动能否恢复至危机前水平或冲突能否达成和解,若无法实现,报告预计市场偏紧的基本面和高价将持续。
⑷ 全球库存曾在阻止价格进一步上涨中发挥关键作用,但危机期间的大规模消耗使市场更易受任何额外供应冲击影响。
⑸ 胡塞武装及与伊朗结盟的民兵介入冲突,提高了沙特能源基础设施风险,并一度使曼德海峡对沙特石油出口实际关闭,东西向管道在1处泵站遇袭后停运数日,随后部分重启。
⑹ 沙特安抚市场的努力以及美伊恢复谈判的消息,曾暂时推动布伦特回落至100美元下方,但实际市场指标仍反映供应严重不足。
⑺ 布伦特首月与次月价差达每桶4至5美元,远高于2月的不足1美元,反映强烈的逆价差和即期供应短缺,9月15日实货布伦特触及每桶132美元,较纸货合约溢价23美元,说明实货市场紧张程度远超期货。
⑻ 科威特出口原油升至4个月高位,报告归因于中质和酸性原油结构性短缺,这类油种受霍尔木兹流量中断影响最大,且亚洲炼厂需求最高。
⑼ 报告认为当前最大压力在成品油,尤其是柴油、航空燃油和汽油,源于俄乌冲突和美伊冲突造成的产品短缺,以及部分出口限制,美国柴油价格突破每加仑6.5美元创纪录,汽油均价趋向突破4.4美元,欧洲柴油期货接近年初2倍,柴油裂解价差超过每桶100美元。
⑽ 报告预计成品油短期内仍是市场最强因素,价格可能继续上涨,直到高价对消费产生更大抑制。
⑾ 国际能源署9月大幅下调全球需求预估约94万桶/日,现预计2026年需求萎缩约250万桶/日至1.025亿桶/日,4月至6月同比降幅最大达约530万桶/日,亚洲中间馏分油和石化产品需求明显疲软。
⑿ 需求降幅在放缓,预计2027年需求恢复约260万桶/日至1.051亿桶/日,但回到危机前水平要等到2027年末。
⑴ 报告认为,全球石油市场仍处严重短缺状态,9月油价重回每桶100美元上方,原因包括地缘风险上升、沙特石油基础设施遇袭,以及霍尔木兹海峡危机持续和红海部分流量中断。
⑵ 短期展望仍支撑油价,科威特国民银行预计布伦特第4季度在每桶95美元附近交易,2026年均价约90美元,2027年回落至均价约80美元,因供应改善且需求与经济增长弱于预期。
⑶ 当前决定价格方向的最重要因素,是经霍尔木兹海峡的石油流动能否恢复至危机前水平或冲突能否达成和解,若无法实现,报告预计市场偏紧的基本面和高价将持续。
⑷ 全球库存曾在阻止价格进一步上涨中发挥关键作用,但危机期间的大规模消耗使市场更易受任何额外供应冲击影响。
⑸ 胡塞武装及与伊朗结盟的民兵介入冲突,提高了沙特能源基础设施风险,并一度使曼德海峡对沙特石油出口实际关闭,东西向管道在1处泵站遇袭后停运数日,随后部分重启。
⑹ 沙特安抚市场的努力以及美伊恢复谈判的消息,曾暂时推动布伦特回落至100美元下方,但实际市场指标仍反映供应严重不足。
⑺ 布伦特首月与次月价差达每桶4至5美元,远高于2月的不足1美元,反映强烈的逆价差和即期供应短缺,9月15日实货布伦特触及每桶132美元,较纸货合约溢价23美元,说明实货市场紧张程度远超期货。
⑻ 科威特出口原油升至4个月高位,报告归因于中质和酸性原油结构性短缺,这类油种受霍尔木兹流量中断影响最大,且亚洲炼厂需求最高。
⑼ 报告认为当前最大压力在成品油,尤其是柴油、航空燃油和汽油,源于俄乌冲突和美伊冲突造成的产品短缺,以及部分出口限制,美国柴油价格突破每加仑6.5美元创纪录,汽油均价趋向突破4.4美元,欧洲柴油期货接近年初2倍,柴油裂解价差超过每桶100美元。
⑽ 报告预计成品油短期内仍是市场最强因素,价格可能继续上涨,直到高价对消费产生更大抑制。
⑾ 国际能源署9月大幅下调全球需求预估约94万桶/日,现预计2026年需求萎缩约250万桶/日至1.025亿桶/日,4月至6月同比降幅最大达约530万桶/日,亚洲中间馏分油和石化产品需求明显疲软。
⑿ 需求降幅在放缓,预计2027年需求恢复约260万桶/日至1.051亿桶/日,但回到危机前水平要等到2027年末。




-
 塔伦
不忘初心,方得始终
篇数: 47479 粉丝: 144
行情
| 美元指数 | 100.99 | -0.25 | -0.25% |
| 欧元美元 | 1.1396 | 0.0016 | 0.14% |
| 英镑美元 | 1.3248 | 0.0030 | 0.23% |
| 美元日元 | 157.15 | -1.69 | -1.06% |
| 美元人民币 | 6.7125 | 0.0045 | 0.07% |
点击排行 48小时
- 黄金交易提醒:美联储鹰声不断,美元冲破101,金价暴跌近80美元!55日均线告急
- 9月24日财经早餐:市场紧盯美联储加息预期,金价创一周最低,德黑兰绝不屈服但信外交,油价获地缘支撑
- 美国实际利率破新高 黄金迎至暗时刻
- 9月25日财经早餐:金价触及一周低点,胡塞武装再袭沙特重燃供应担忧,油价升至一周高位
- 黄金交易提醒:油价狂飙叠加美联储鹰派连击,金价刷新一周低点,4235还守得住吗?
- 金价跌破4300美元关键支撑,但策略师称下跌空间有限,明年有望冲击5000美元
- 原油交易提醒:美伊谈判不确定性叠加运输风险支撑油价反弹,等待压力测试
- 美联储官员放鹰+PMI数据支持,10月加息概率升至73%
- 伊朗提出打击面覆盖海湾全域 原油风险溢价抬升
- 霍尔木兹通行权与制裁直接挂钩!伊朗划下红线,油价底部支撑再夯实
 沪公网安备 31010702001056号