



 GoldMan3
美元走弱的核心驱动是美债收益率回调,而收益率回落又与油价缩减涨幅有关——此前特朗普排除了中期选举前对伊朗恢复军事行动的可能性。
美元指数一度跌至102下方,美债收益率从5.35%回落至5.23%
美元指数周五延续跌势,因美国国债收益率在未能延续涨势后出现回调。
亚洲时段,美元指数一度下跌约0.2%至102下方至101.91。美元指数周四晚些时候面临显著抛售压力,因未能突破今年早些时候创下的年度高点102.53。
10年期美债收益率已从周四高点5.35%回落至5.23%附近。这一回调显示,美债收益率的短期动能减弱,削弱了美元的利率优势支撑。
二、特朗普确认中期选举前不攻击伊朗,油价缩减涨幅
美国国债收益率承压,因油价在特朗普排除中期选举前对伊朗恢复军事活动的担忧后缩减涨幅。
特朗普通过社交媒体发帖称:“我们(美国)不会在11月3日美国中期选举前的任何时间攻击伊朗”,并补充称“我们正在与伊朗伊斯兰共和国进行富有成效的讨论。”
这一表态缓解了市场对中东局势立即升级的担忧,油价随之下跌,进而减轻了通胀压力,并降低了美债收益率的上行动能。
对美元而言,油价回落和美债收益率回调共同构成压力。
CPI数据成下周关键触发,市场已定价年内至少一次加息
展望后市,美元的主要触发因素将是下周三公布的美国9月消费者价格指数数据。通胀预计将对美联储的利率预期产生重大影响。
目前,CME FedWatch工具显示,金融市场已定价年内至少还有一次加息。若CPI数据强于预期,可能强化加息预期,支撑美元;若数据弱于预期,可能进一步削弱美元的利率支撑,加剧美元的修正压力。
因此,CPI数据将成为决定美元短期方向的关键变量。
机构观点
渣打银行首席投资办公室发布第四季度展望,认为美元短期仍有支撑、中长期将逐步走弱。具体预测为未来3个月美元指数目标100.2,12个月回落至98。短期支撑来自联储可能进一步收紧政策(年底前或再加息一次,2027年上半年亦不排除),以及美国经济韧性;中长期则因油价与关税影响消退、通胀压力缓和,加上欧央行与日央行持续收紧,利差优势将缩小。
ING全球策略主管Chris Turner指出,9月FOMC会议纪要显示多数官员认为年底前再加息一次合适,市场已充分定价12月加息25个基点至4.25%,并预期2027年再收紧50个基点。
虽然ING认为明年进一步收紧预期过于激进,但市场短期内不太可能挑战这一鹰派定价。高企的美债收益率与波动性上升已抽离利差交易资金,尤其冲击拉美货币,同时欧洲局势也为美元提供支撑。
在此背景下,美元获得良好支持并吸引更多资金,ING预计美元指数可缓慢上行至102.85目标。当前DXY已接近年内高点,短期上行动能仍存,但中长期需观察通胀与政策路径演变。
总结
美元指数周五因美债收益率回调进一步曾走弱至101.91附近,10年期美债收益率从5.35%回落至5.23%。特朗普确认中期选举前不攻击伊朗,油价缩减涨幅,减轻了通胀压力和收益率上行动能。市场聚焦周三美国9月CPI数据,该数据将对美联储利率预期产生重大影响。目前市场已定价年内至少一次加息。若CPI强于预期,美元可能获得支撑;若弱于预期,美元可能进一步承压。
未来需关注CPI数据、美债收益率走势、油价变化以及中东局势演变。在美债收益率回调和油价走低的背景下,美元短期面临修正压力,但CPI数据可能成为方向选择的关键触发。
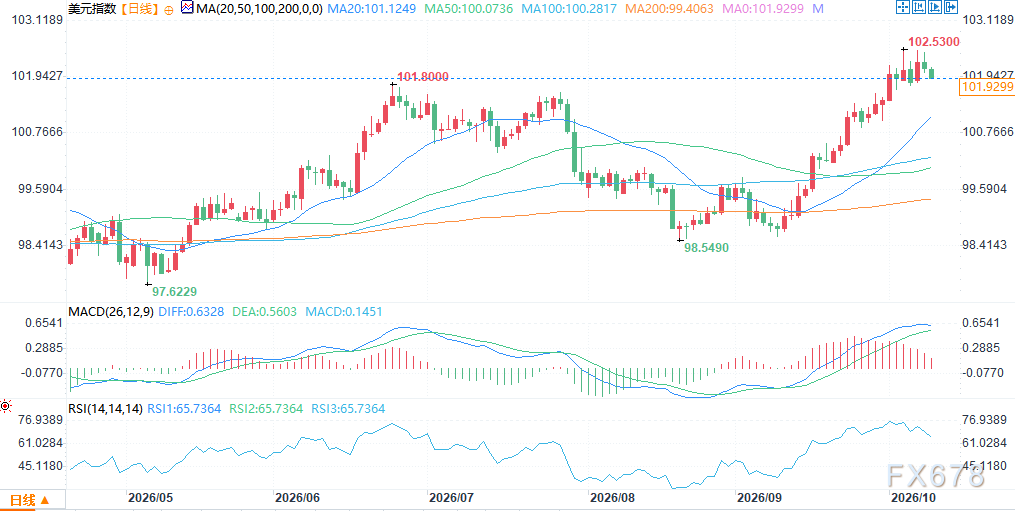
(美元指数日线图,来源:易汇通)
北京时间14:06,美元指数报102.04。





 沪公网安备 31010702001056号