



 超级赛亚人
从日元一侧来看,套息交易的持续性构成了本轮走弱的主驱动力。市场普遍预期日本央行将暂缓激进加息步伐,这使得利差优势继续向美元倾斜,套息资金得以在相对安全的环境中维持头寸。这一逻辑的关键在于:日元的弱势并非源于日本经济的绝对恶化,而是来自政策节奏的相对滞后。只要日本央行不释放明确的收紧信号,套息交易就缺乏平仓的理由,日元的任何反弹都容易在相对低位遭遇抛压。这也是本轮汇价自156.00反弹后始终未能流畅突破157.81的结构性原因——下方并非缺乏卖盘,而是缺乏能让市场确信政策转向即将发生的催化剂。对投资者而言,这意味着周五的日本央行会议比美联储决议更能决定汇价的中期方向:前者关乎趋势,后者更多影响节奏。
不过,这种依赖套息交易的定价结构也隐含了脆弱性。一旦日本央行在周五的会议中释放超出预期的鹰派信号,或全球风险情绪因地缘局势突变而迅速恶化,套息盘的去杠杆过程往往会以快于积累的速度展开,进而引发日元的加速升值。历史上,这类情景的典型表现是“先急跌、后震荡”:汇价先对政策意外做出剧烈反应,随后再由利差重新定价。这提示投资者不宜在会议前单向押注,而应等待市场完成第一轮情绪释放后再评估趋势。此外,日元作为避险货币的属性在本轮中东紧张局势中并未被有效激活——资金更倾向于流向瑞郎与美债,而非日元。这种“避险属性失效”的现象进一步印证了当前日元的定价重心已完全停留在利率端,而非风险情绪端。
美元一侧则提供了主动性的支撑。随着市场日益接受美联储将坚守鹰派立场的预期,美元吸引了连续第三个交易日的后续买盘,其背后的逻辑在于高企的能源价格引发了通胀担忧。美联储主席沃什近期的讲话基调虽略温和但仍保持谨慎,他承认自己“对全球金融危机的创伤过深”,强调结构性增长与政策驱动的投资激增,同时将人工智能视为短期需求侧力量,并拒绝预判10月和12月的决策。FXS美联储情绪指数维持在127.51的高位不变,表明整体政策叙事仍牢牢处于鹰派区间。对美元兑日元而言,这是一种“短期无催化、中期有顺风”的环境:周三按兵不动已被广泛预期,难以提供增量利多;但通胀压力居高不下的表态未被证伪,又使日元的任何反弹都容易在相对低位遭遇阻击。此外,周四的美国第三季度GDP初值与PCE物价指数是验证美国经济韧性与通胀粘性的直接证据,若数据强于预期,可能削弱美债收益率下行的叙事基础,进而为美元提供进一步的上涨动力。
地缘层面则从另一侧提供了复杂的扰动。中东紧张局势持续存在的地缘风险溢价,为避险美元提供了额外支撑,并强化了美元兑日元进一步升值的理由。不过,这里的传导机制需要厘清:地缘冲突对美元兑日元的影响是双向的。一方面,它推高了油价与通胀预期,进而强化了美联储维持高利率的理由;另一方面,若冲突升级引发全球风险资产抛售,日元理论上会因避险属性获得买盘。当前市场的实际表现显示,第一条传导链占据了主导——资金更看重利率中枢的上移,而非避险分流。这也解释了为何在本轮紧张局势中,美元兑日元的表现明显强于欧元兑美元和英镑兑美元:后者同时承受着能源输入性通胀与增长折价的双重打击,而美元兑日元则主要受益于利差与避险的分流效应。
从跨资产联动来看,当前美元兑日元的波动本质上是四条线索的叠加:一是日本央行暂缓激进加息带来的主动性套息压制;二是美联储鹰派立场未被证伪形成的美元底部;三是能源价格高企通过通胀渠道强化的利率叙事;四是地缘风险溢价造成的双向扰动。值得注意的是,同一轮油价上涨在不同货币对上的作用方向并不一致——它对欧元构成滞胀性拖累,对加元构成商品属性支撑,对英镑则通过通胀渠道强化加息预期。这种分化正是本月各G10货币表现分化的结构性原因:决定净方向的并非单一事件,而是每条传导链上力量的相对强弱。投资者不宜孤立看待美元兑日元的单边走势,而应将其置于“油价—通胀—利差—汇率”的传导链中评估。
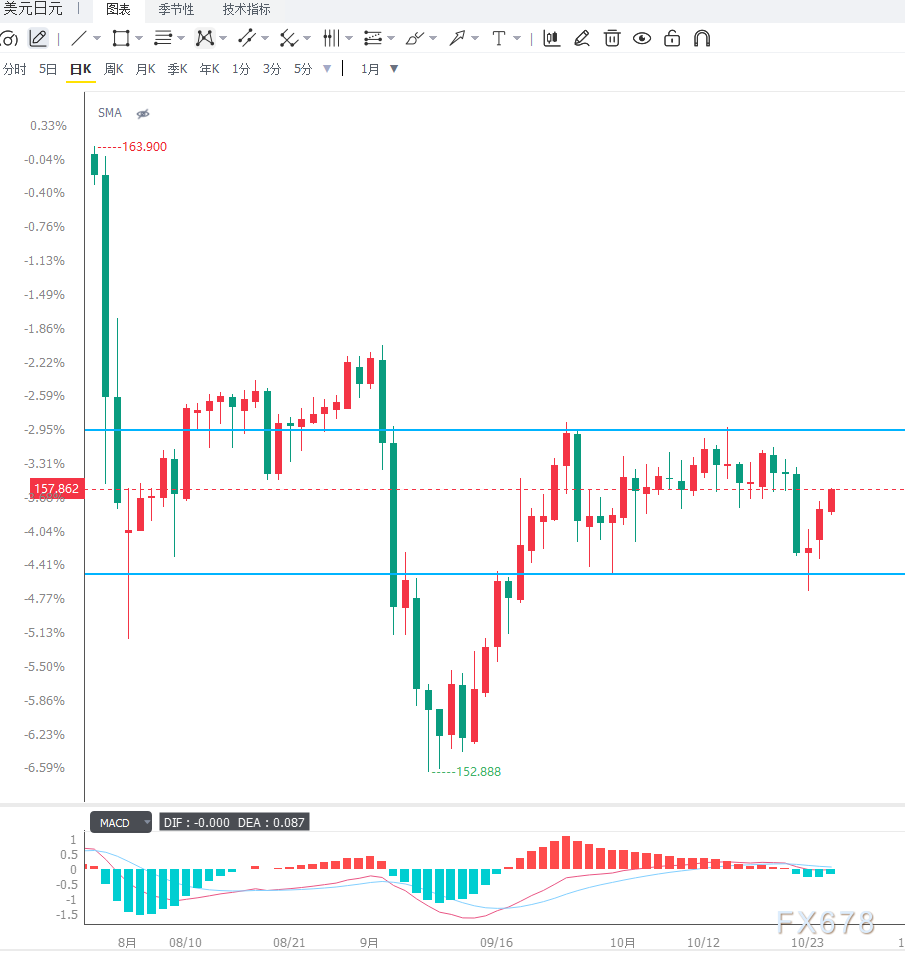
日线图上,美元兑日元交投于157.70,连续第三个交易日走高,但价格仍受制于200周期指数移动平均线,整体偏向中性偏多但动能尚未转强;23.6%斐波那契回撤位157.63提供了初步缓冲,并定义了修正回撤区的上边界,表明汇价正处于“蓄势待突破”的临界状态。上方阻力依次关注200周期EMA约157.81,以及159.07附近的周期高点——只有收复该水平才能实质性缓和偏空结构并为上攻更高位置打开空间。下方支撑首先看23.6%回撤位157.63,其后为密集的斐波那契集群区:38.2%回撤位156.74与50.0%回撤位156.02,更深处则关注155.30与154.28。4小时图上,汇价沿短期均线缓慢上移,MACD柱状线贴近零轴上方、快慢线反复缠绕,动能偏弱但偏向中性偏多;当前价格在157.60—157.85之间窄幅震荡,若回踩157.60—157.70获得支撑,短线仍有再次上攻157.90—158.20的机会;若放量失守157.63,则可能向156.74甚至156.02寻求支撑;向上突破需等待美联储决议与日本央行信号的配合,在此之前宜以区间思路对待,避免追涨杀跌。
编辑总结
美元兑日元短期的核心矛盾在于日本央行暂缓加息令套息交易活跃压制日元,而美联储鹰派立场未被证伪与地缘风险溢价支撑美元,双向驱动使汇价更可能在157.63—157.81窄带内蓄势,待央行会议破局。后续需重点关注三个变量:一是周三美联储决议、政策声明与沃什记者会措辞,其对通胀压力的表述将直接决定美元利率底线的松紧;二是周四美国第三季度GDP初值与PCE物价指数,直接验证美国经济韧性与通胀粘性,进而影响美债收益率走向;三是周五日本央行政策更新与前瞻指引,这是判断套息交易能否延续、日元是否迎来政策转向的首要判据。此外,布伦特与WTI原油走势、霍尔木兹海峡通行状况及中东局势进展亦需同步跟踪,因其同时作用于通胀预期与避险分流两条传导链。




 沪公网安备 31010702001056号