



 知秋
机构预测为何在一周内完成换挡
本轮预期迁移的速度,本身就是一条信息。高盛此前基准是美联储9月按兵不动,现改为加息25个基点;摩根大通把原先放在12月的加息提前到9月,并保留12月再动一次的路径;汇丰同样写成9月与12月各25个基点。德意志银行在9月、12月之外,又把2027年3月的25个基点写进预测。路径差异很大,共同点只有一个:把“本周不动”从基准情形里拿掉。
高盛经济学家戴维·梅里克勒的表述把逻辑说得很硬:委员会不愿制造意外。这句话的市场含义是,当期货定价已经把加息概率推到接近九成,按兵不动不再是“中性”,需要用更长、更硬的声明去解释。摩根大通经济学家迈克尔·费罗利把过去一周概括为三件事同时出现:长端收益率上行、能源价格抬升、通胀读数强到足以让9月加息成为大概率事件。机构并不是在比谁更鹰,而是在给同一组约束条件重新定价。
物价分项与能源价格改写了政策函数
美国8月消费者物价指数环比上升0.4%,同比3.4%;剔除食品和能源的核心指数环比上升0.3%,同比2.4%。同比核心数字较7月的2.5%略降,但这并没有削弱交易台的紧张程度,因为环比核心高于市场原先预期的0.2%,能源分项环比上升2.1%,汽油环比上升3.9%,能源同比仍在16%以上。住房分项环比0.3%、同比3.0%,说明黏性项目并未给出明确的降温确认。
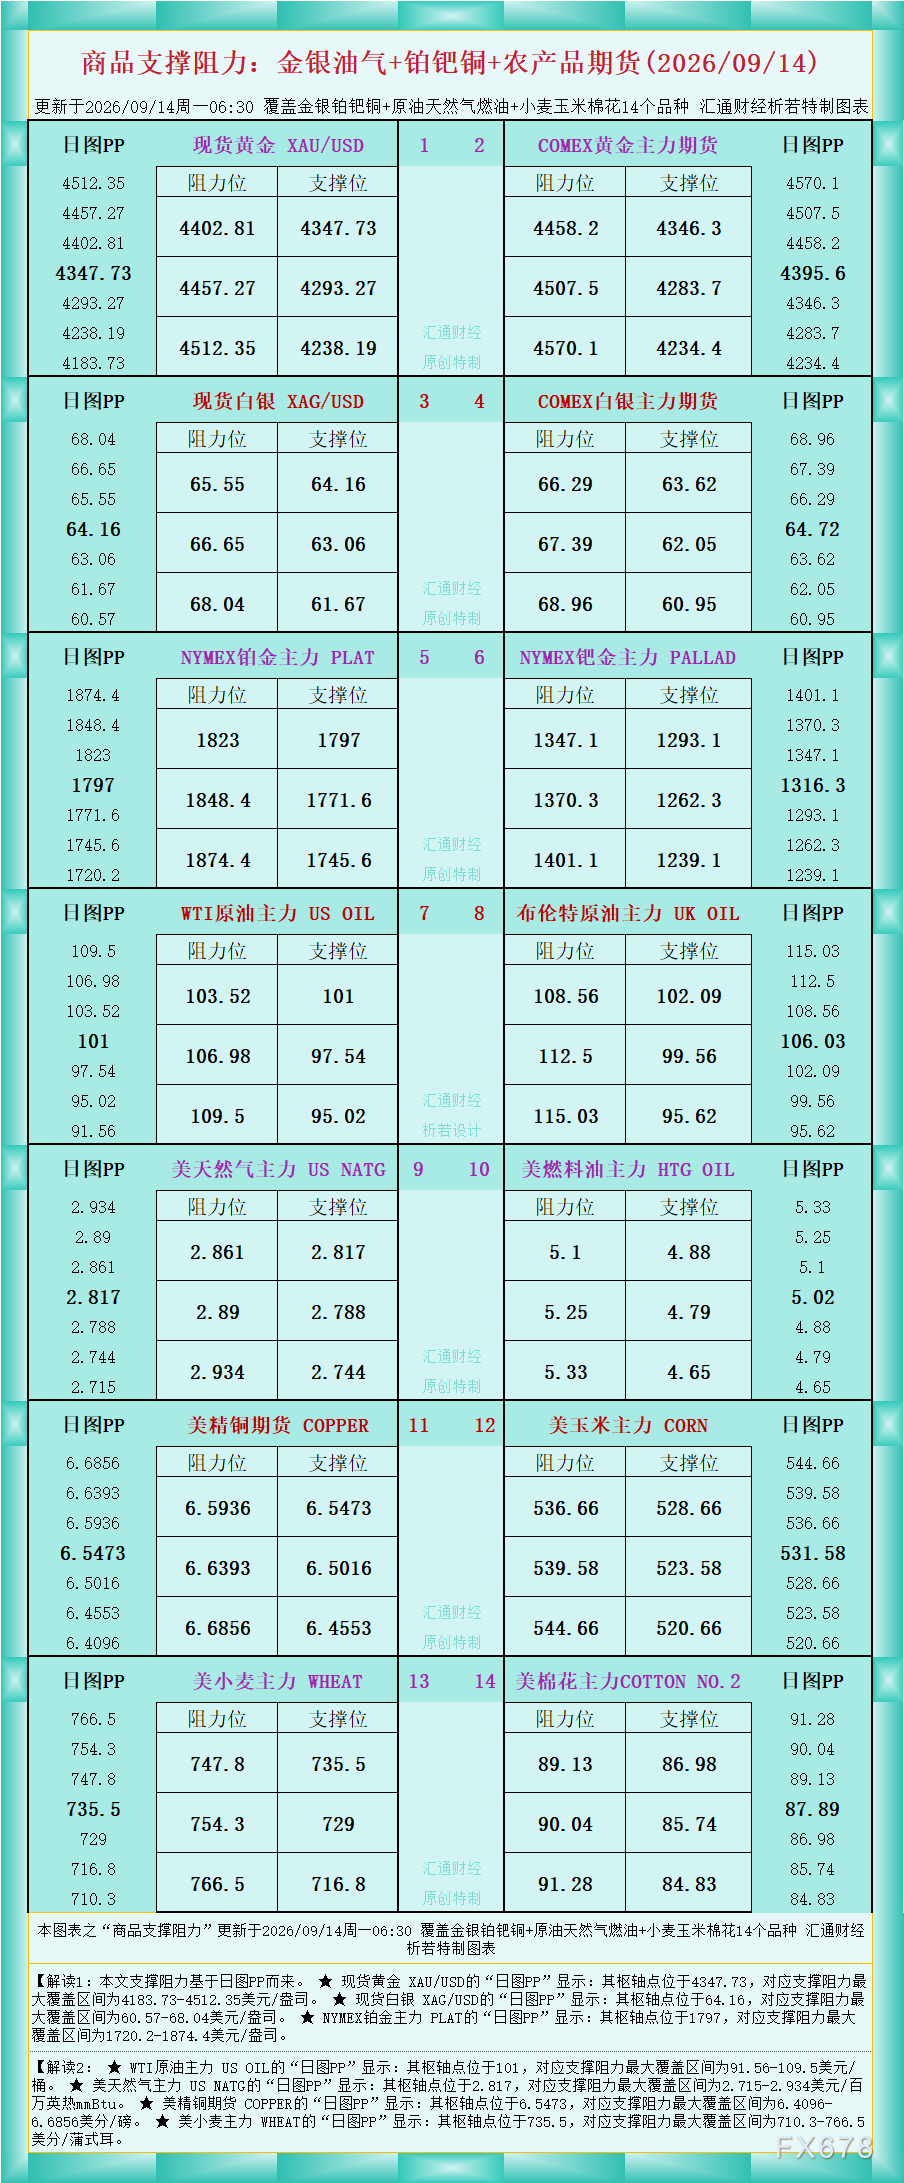
主席凯文·沃什8月28日在杰克逊霍尔给出的标准已经写进市场记忆:必须有信心看到潜在通胀清楚且足够快地靠近目标,否则委员会还有工作要做。他同时指出,信贷与贷款市场几乎看不出政策约束的痕迹。这句话把反应函数从“同比是否回落”改写成“趋势是否足够快、金融条件是否真的紧”。原油重新运行在每桶100美元上方,会通过汽油、航空运输和通胀预期通道进入下一份物价报告,也会抬升名义利率中的通胀补偿。美国与伊朗之间的紧张局势升温,使能源溢价更难被写成一次性噪声。对交易员而言,真正要盯的是声明如何处理能源冲击:写成供给扰动,还是写成需要政策对冲的广义物价压力。
定价约束:当隐含概率接近九成
联邦基金期货把9月加息25个基点的概率推到约87%,较物价数据公布前的约70%明显上修,12月路径也一并抬高。概率一旦越过这一区间,政策选择的不对称性会翻转:加息25个基点大体兑现定价,波动来自点阵图、经济预测摘要和记者会口径;按兵不动则要求委员会解释为何与市场定价公开对撞。高盛在上调9月路径的同时仍保留2027年两次降息,并把时点后移,等于把本周动作更接近“对接定价”而非“改写中期中性利率”。德意志银行把2027年3月也写进加息序列,则代表另一端:把9月看成序列起点。
9月会议同时发布经济预测摘要和点阵图,这使声明长度和点阵分布的权重高于点数本身。市场要拆的是中位数是否上移、2026年是否出现第二次加息的点位、主席如何定义“保险式行动”。长端收益率已运行在近年高位附近,曲线对“一次到位”和“继续跟进”会给出不同的期限溢价反应。定价约束的核心不是点数,而是委员会愿不愿意承担与市场预期公开偏离的沟通成本。
美元指数日线结构的观察口径
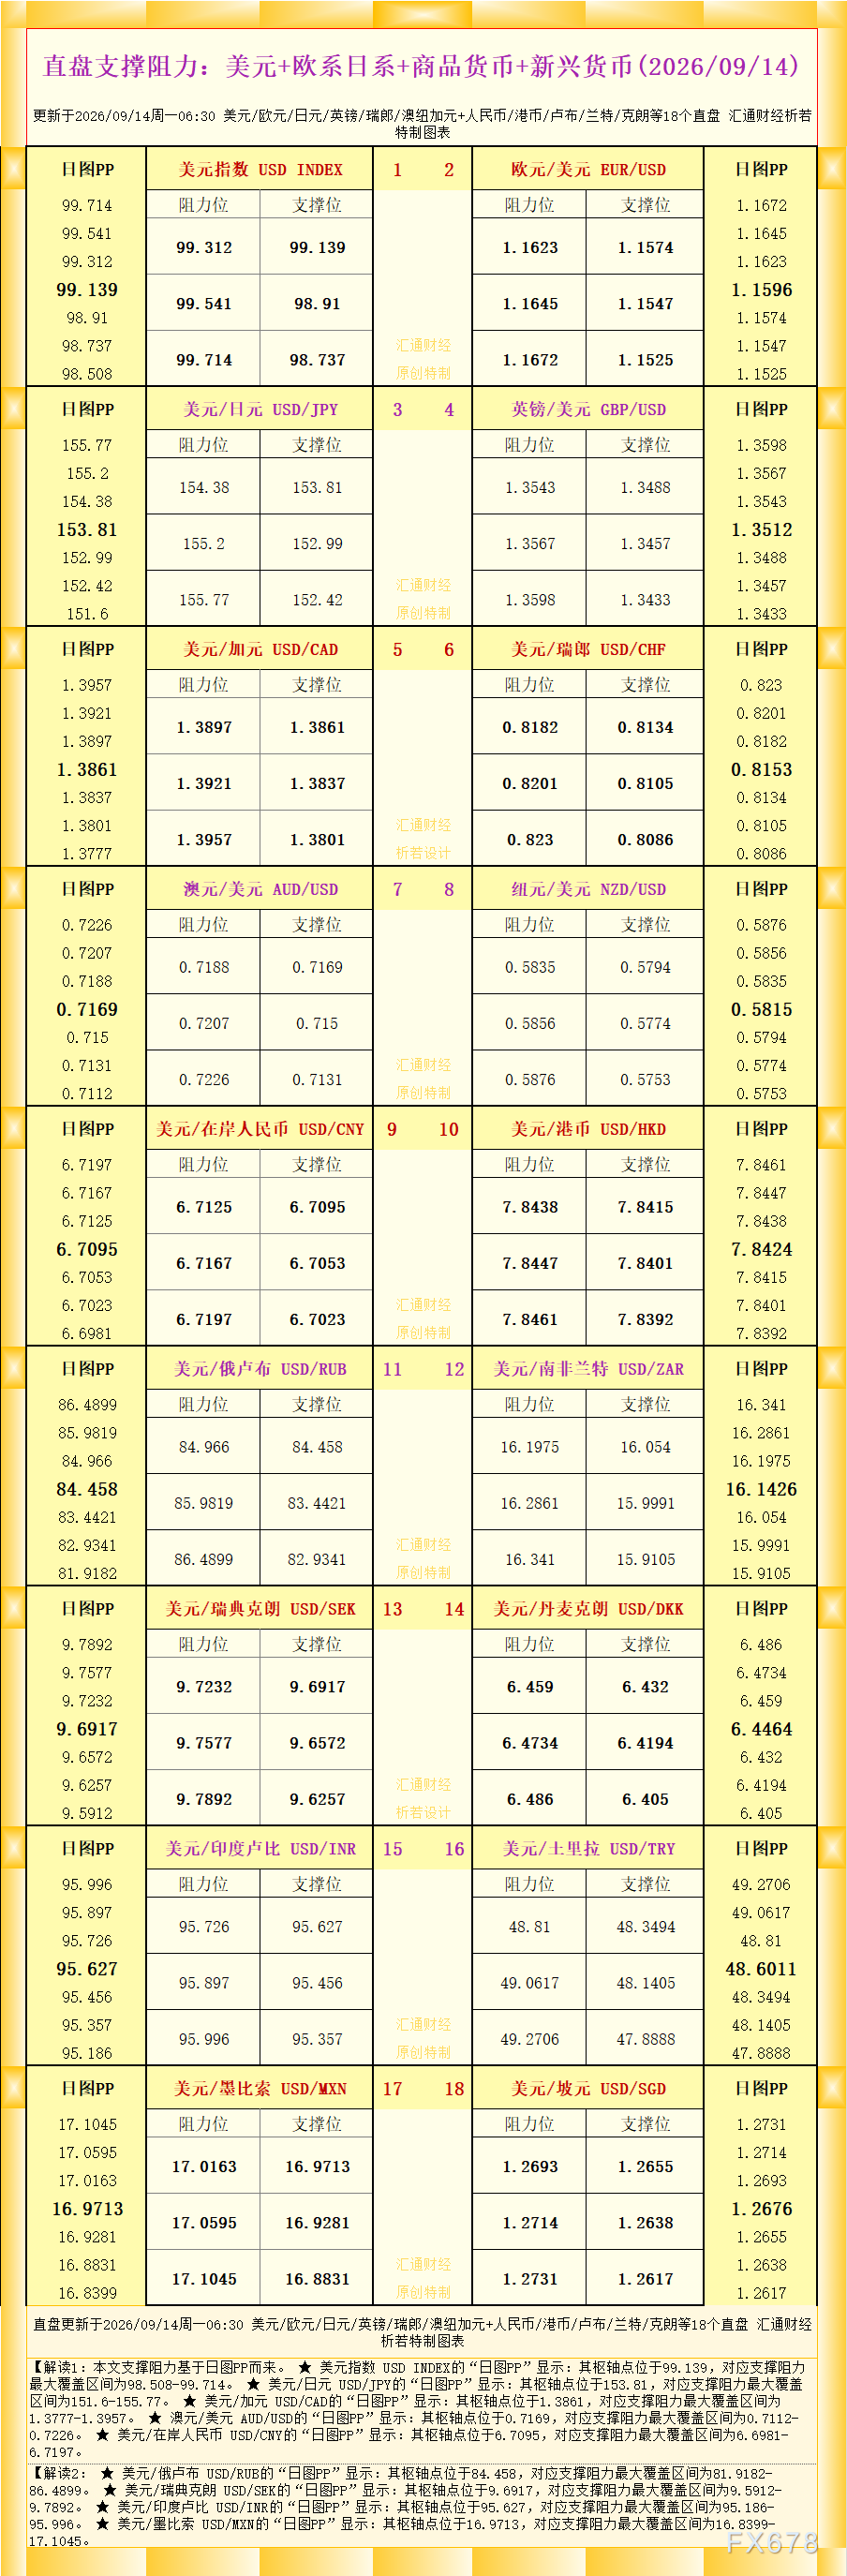
美元指数目前运行在99.5附近,布林带中轨读数约99.29,上轨约100.08,下轨约98.51,价格贴近中轨,通道宽度较8月上旬明显收窄。MACD的DIFF约-0.21,DEA约-0.26,柱状值约0.11,快慢线仍在零轴下方,柱状已由负转正。
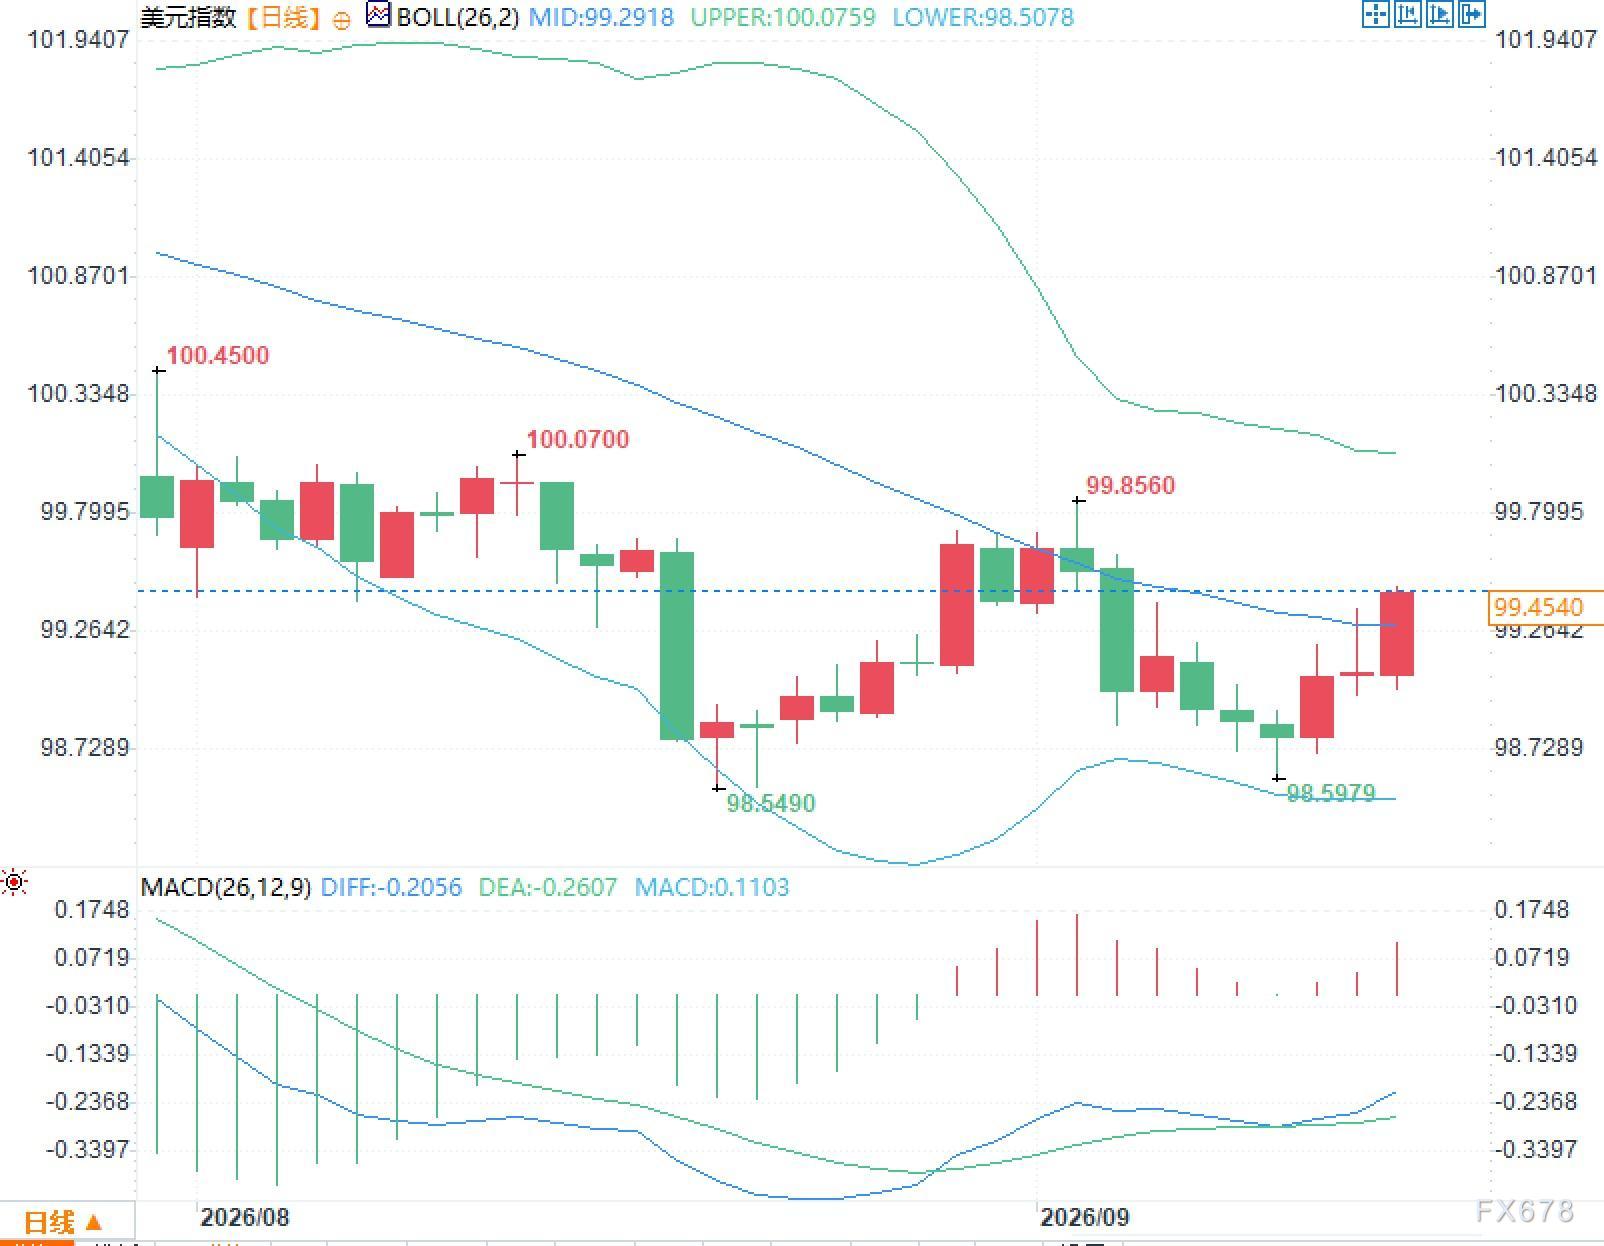
跨资产层面,美元指数与十年期美债实际利率、能源价格、加息概率三者同向波动的频率在抬升。利率预期上修时,美元指数往往同步反映期限溢价和短端定价;能源价格上行则同时扰动通胀预期和风险偏好。更有用的是拆开三件事:加息概率变动带来的短端定价、长端收益率变动带来的实际利率,以及能源分项对下一份物价报告的传导时滞。
常见问题解答
问题一:机构为何能在数日内把9月按兵不动改成加息?
答:触发条件是三件叠加:8月核心物价环比0.3%、原油回到每桶100美元上方、十年期美债收益率升至4.96%至4.98%。期货隐含概率已到约87%。
问题二:核心同比已到2.4%,为何仍被写成压力未消?
答:同比受基数影响。环比核心高于预期,能源与汽油分项偏强,住房同比仍在3.0%。沃什的标准是趋势须“清楚且足够快”地靠近2%。近期动能看环比和分项,不看单一同比。




 沪公网安备 31010702001056号