



 GoldMan3
银价可能面临进一步贬值,因油价高企加剧了市场对美联储加息的预期。
加息预期飙升,美债收益率逼近5%
能源成本上升加剧了通胀担忧,对美联储收紧货币政策施加了更大压力。
受此影响,货币市场周二加息概率飙升至逾92%,而一周前仅约60%。强化加息预期的还有经济数据——美国8月CPI上涨,核心通胀录得四个月来最大涨幅。
此外,受更广泛的通胀和财政担忧推动,10年期美债收益率逼近5%,对白银等无息贵金属构成额外下行压力。
当前市场对美联储政策路径的重新定价速度显著加快。中东供应中断持续推高原油与成品油价格,直接抬升了能源分项对整体通胀的贡献,使得此前市场预期的“暂时性冲击”叙事受到挑战。
8月核心CPI的强劲反弹进一步确认了潜在通胀压力尚未完全消退,强化了委员会在本周会议上采取行动的必要性。
10年期美债收益率向5%关口逼近,不仅反映了加息预期的升温,也体现了市场对长期财政赤字与债务可持续性的担忧。收益率上行直接提高了持有白银等无息资产的机会成本,导致部分资金从贵金属市场流出。
整体来看,能源、数据与收益率三者形成共振,短期内将继续压制风险偏好,并对相关资产价格产生连锁影响。
白银的双重逻辑:美联储管短期波动,供需面管长期底部
美联储本周的决议对白银的核心影响,取决于政策声明和点阵图相对于市场定价的鹰派程度,而非加息本身。 市场已定价约92%的加息概率,单纯“符合预期”的25个基点难以构成新的利空。
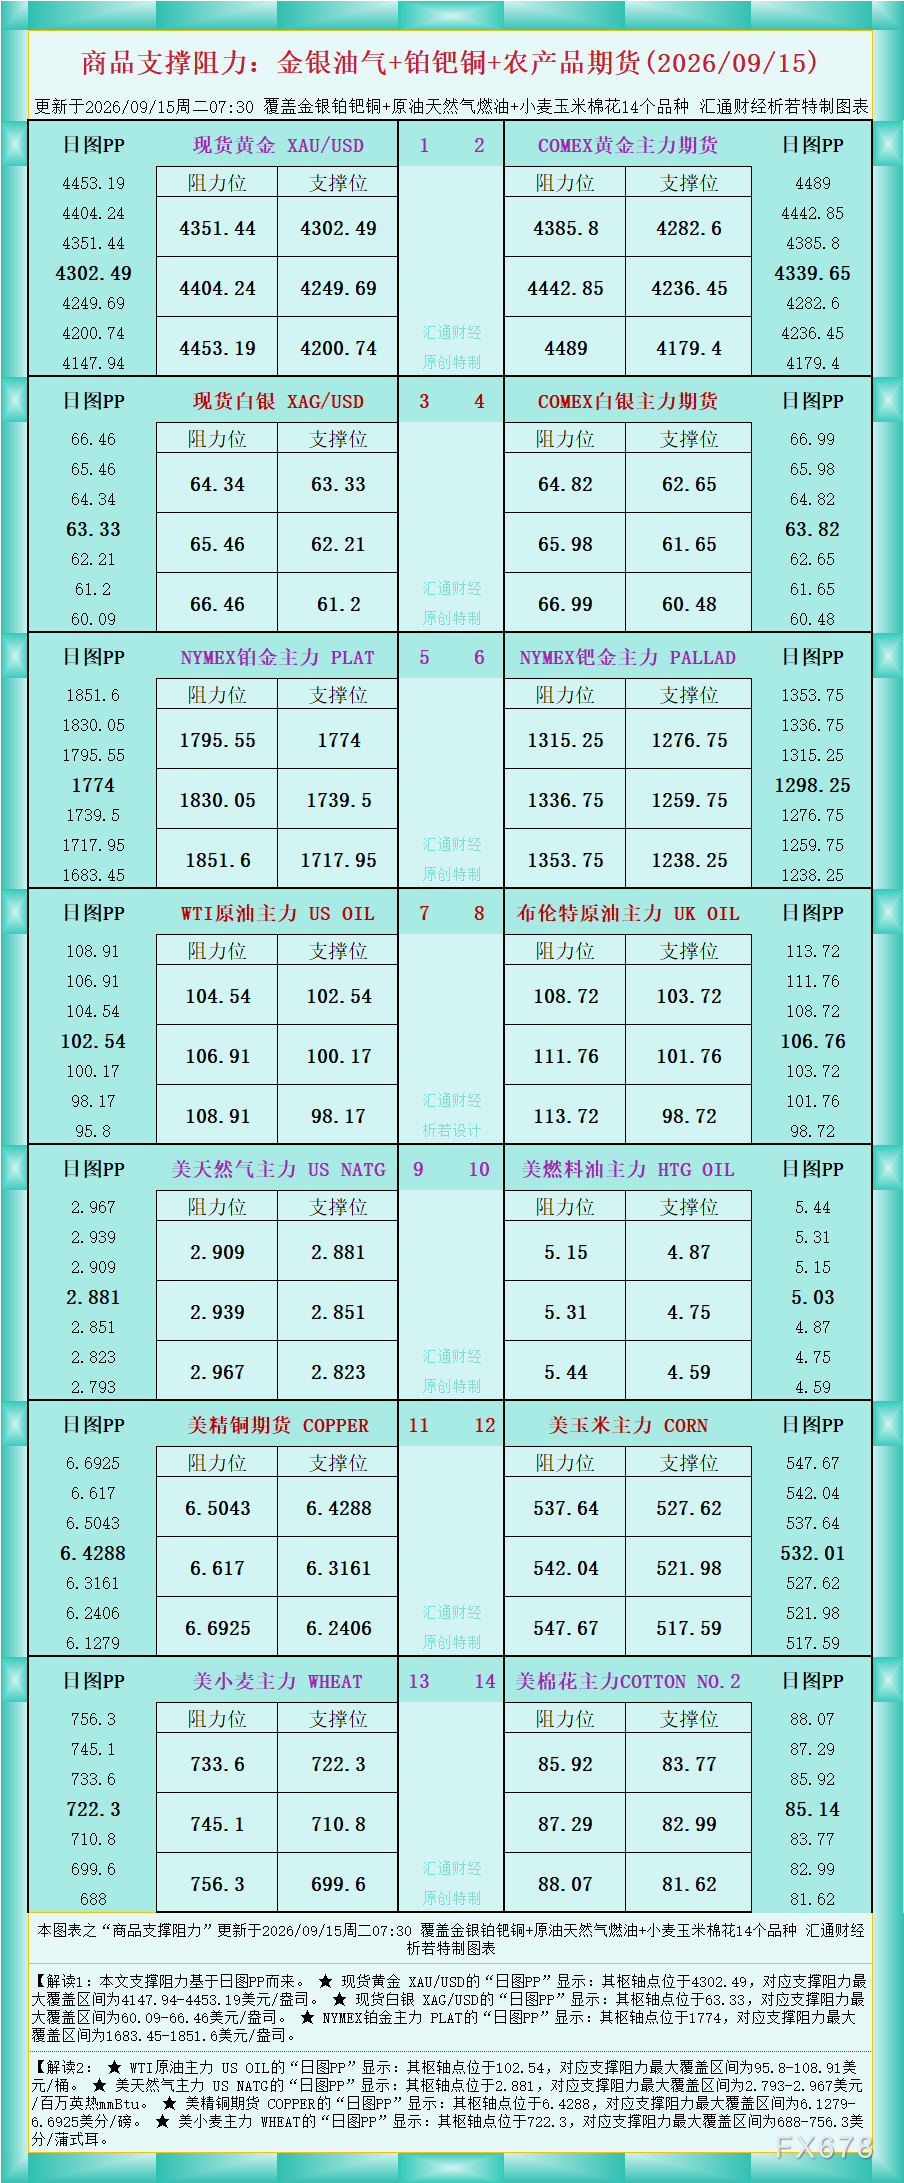
真正的变量在于点阵图:若18位委员的中位数预测确认年内还有一次加息,白银可能面临新一轮抛压,63美元支撑将进入交战区;若点阵图不及市场预期的鹰派,已被压制的银价可能迎来“利空出尽”式的修复反弹。
但需要区分两个层面。短期来看,利率预期的重新定价是压制银价的核心机制——10年期美债实际收益率已升至2.55%附近,持有无息资产的机会成本持续抬升,白银因兼具工业属性,对宏观利率变动的敏感性高于黄金。
中长期而言,白银第六年连续供应短缺和太阳能、数据中心等工业需求的刚性增长,构成了与利率周期无关的物理底部。
若美联储决议后银价因鹰派信号跌穿60美元,将触发更多技术性抛售;若决议“不够鹰”,则可能开启向65-70美元区间的修复。简言之,美联储决定的是短期波动的方向,而非白银结构性底部的存亡。
机构观点:CTA持仓仅温和净多,情景分化空间大
道明证券指出,其最新的CTA跟踪数据显示,趋势跟踪基金目前的白银CTA持仓仅相当于温和净多,随着价格走势演变,仍有调整空间。
该机构的情景分析明确区分了“大幅下跌”“温和下跌”和“横盘”三种情形下的CTA持仓,强调系统性资金流向可能因白银在未来数月是大幅抛售、缓慢走低还是广泛横盘而出现实质性差异。
该机构的模型显示,当前CTA在白银上的净多头寸远未达到极端水平,这意味着若价格进一步走弱,系统性卖盘可能加速释放;反之,若出现企稳或反弹,增仓空间依然存在。
在“大幅下跌”情景下,CTA可能迅速转为净空,放大下行波动;“温和下跌”则对应持仓逐步减仓但不会引发恐慌性抛售;而“横盘”情形下,持仓调整幅度有限,市场更多由基本面与宏观因素主导。这种情景分化凸显了系统性资金对白银价格路径的高度敏感性。
投资者需密切跟踪价格突破关键技术位后的CTA反应,因为持仓变化本身可能成为短期行情的重要放大器。
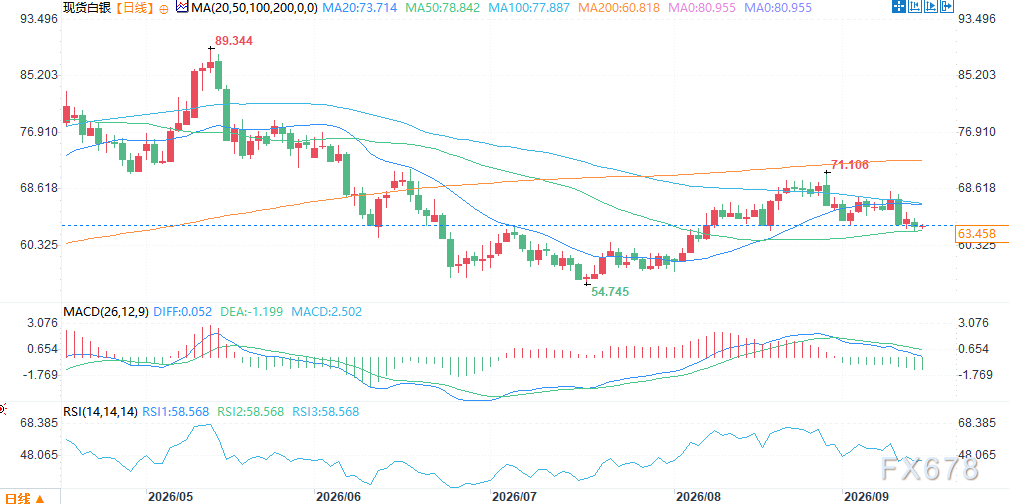
(现货白银日线图,来源:易汇通)
北京时间12:04,现货白银报63.32美元/盎司。




 沪公网安备 31010702001056号