



 知秋
国际能源署9月报显示,8月海湾石油出口约1300万桶/日,接近冲突前一半;全球观察到的库存8月再降9500万桶,自2月累计回吐约5.07亿桶,折合日均约280万桶。供给约束从“海峡受阻”进一步落到“绕行管道也中断”,这是当下油市定价的主轴。
东西向管道停运如何改写出口结构
沙特东西向管道西起东部处理枢纽阿卜凯克一带,东至红海延布港,全长约1200公里,设计抽送能力最高约700万桶/日。冲突爆发后,该管线成为绕开霍尔木兹的核心通道。能源咨询机构Rystad Energy测算,8月下旬以来经该管线并自延布出海的原油日均约260万至400万桶;多家市场口径则将近期实际输送量放在400万至500万桶/日。国际能源署将400万桶/日约等于全球供给的4%。
沙特能源主管部门在上周五宣布,因利雅得与麦地那一带遭多起无人机袭击,管道预防性停运。地区官员对修复周期的估计集中在三至五周,完整恢复泵站功能的说法则拉长到六至八周。国际能源署统计,沙特8月原油产量约597万桶/日,对照可持续产能约1211万桶/日,产出已大幅低于冲突前近千万桶量级。管道一旦长时间无法重启,产量与出口可能被迫继续收缩,而不是简单改道。
霍尔木兹通航与外交窗口同时收窄
冲突前,霍尔木兹海峡承载全球约五分之一的石油海运,约2000万桶/日。目前行业估计实际流量约600万至900万桶/日,周末商品船舶日通行已不足10艘,低于此前十日均值约14艘。海峡并未从物理上“消失”,但保险、护航、袭击与筛查叠加后,有效运力远低于名义航道。
原定周一在阿曼举行、由伊朗与海湾国家讨论临时通航安排的会议被推迟。阿曼外交大臣公开称推迟是为“寻求共识”;伊朗外交部门则表示部分地区国家提出改期。会议本拟讨论阿曼与伊朗草拟的临时航线框架,内容涉及船舶筛查甚至过境费用,海湾一侧更倾向有限度的通行安排。
红海风险、库存缓冲与炼厂行为
东西向管道停运把原本可走红海的沙特原油重新推向已经受压的海湾出口体系,同时红海南口曼德海峡并不平静。研究机构Melius Research估计,9月初经曼德海峡的油流约300万桶/日,最新评估认为该通道已接近停摆。两条咽喉同时承压,意味着“东线不通走西线、西线不稳再折回东线”的调度空间被压薄。
库存曾是本轮冲击的减震器。国际能源署称,2月至7月全球库存累计回吐约4.10亿桶,7月底已低于79亿桶;8月再降9500万桶,海上浮仓亦减少约6500万桶。8月全球石油供应约1.001亿桶/日,环比下降160万桶/日,海湾仍有逾1000万桶/日产出受安保约束。需求侧,该机构将2026年全球石油需求下调至同比减少约250万桶/日,承认高价与物流中断已在消耗需求。
日线结构所呈现的波动状态
布伦特原油连续合约日线自8月低点78.10美元/桶一带抬升,9月一度见到84.57美元/桶附近的回撤低点,随后价格重新靠近109.72美元/桶的高点。
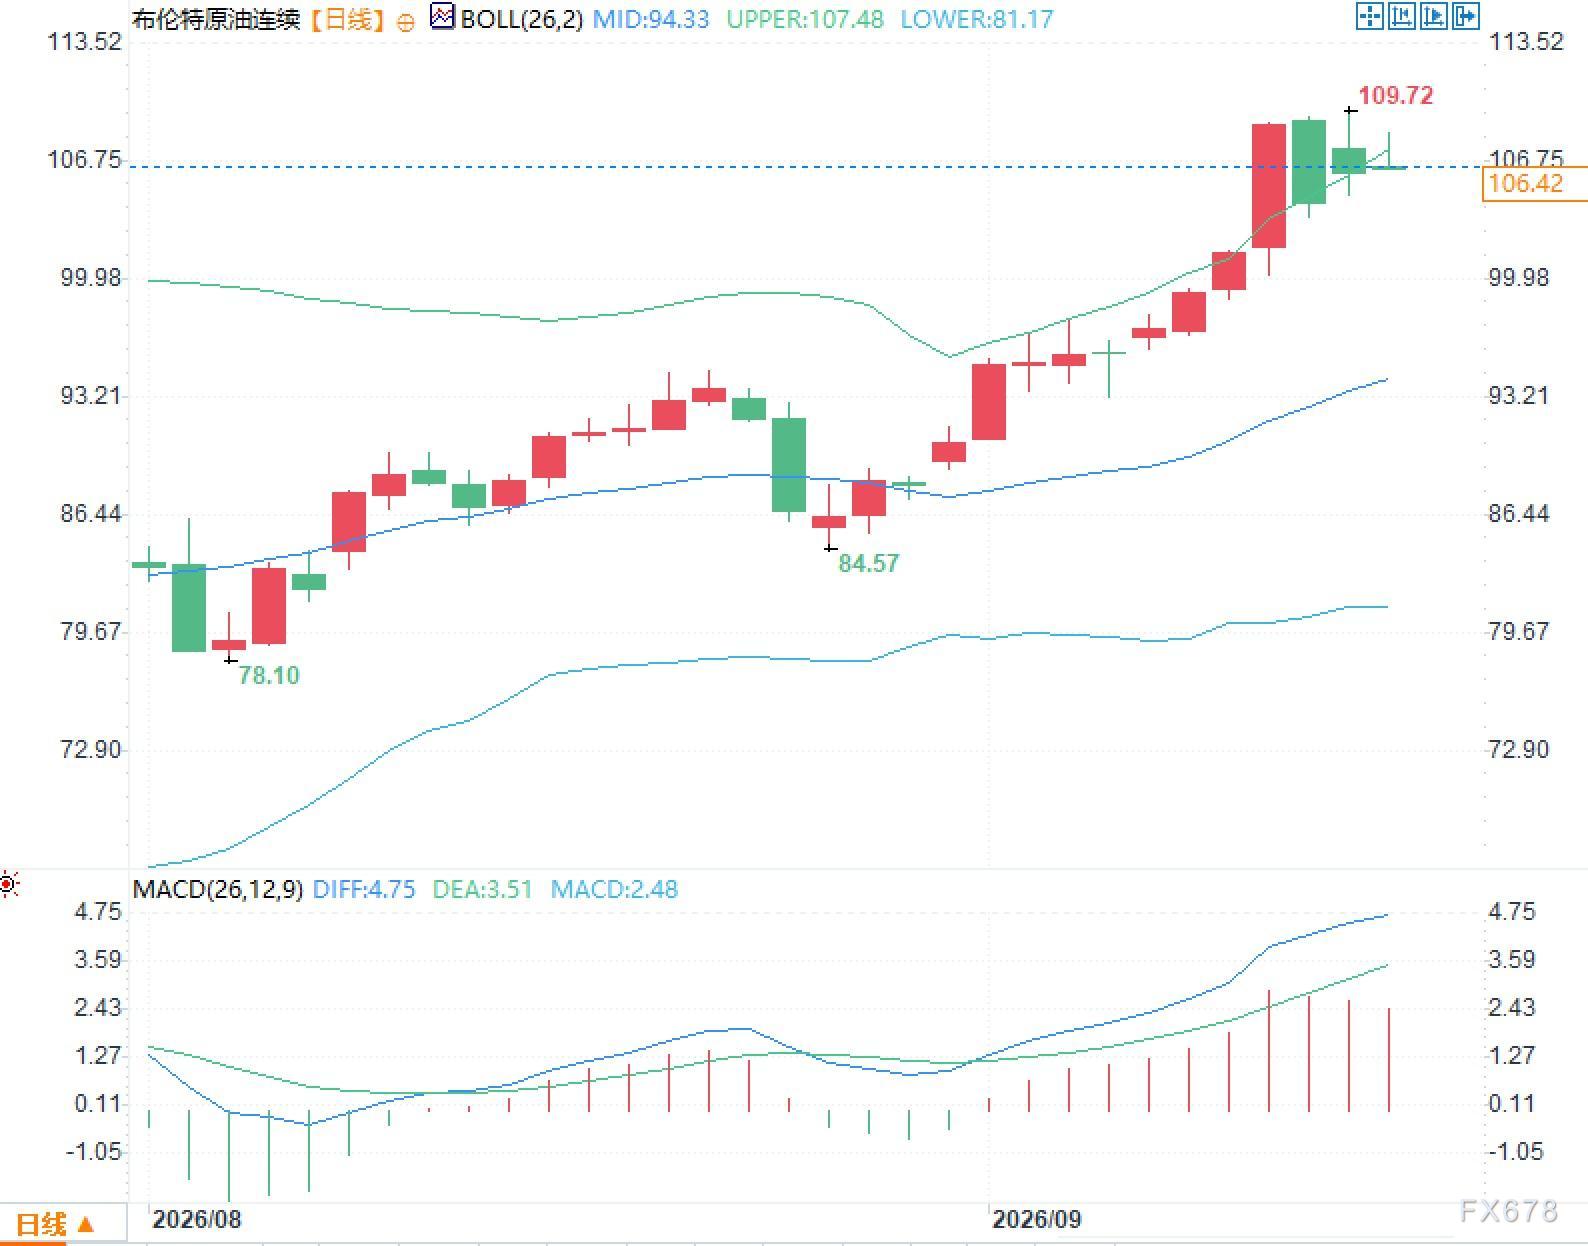
布林带中轨约94.33美元/桶、上轨约107.48美元/桶、下轨约81.17美元/桶;最新价约106美元/桶,位于上轨附近震荡。MACD读数为DIFF 4.75、DEA 3.51、MACD 2.48,柱状图仍在零轴上方,但近端柱体高度已较峰值收敛。
常见问题解答
问题一:东西向管道停运为何比一次普通设施故障更受关注?
答:该管线是冲突后沙特把东部原油送往红海、绕开霍尔木兹的主通道,近期日输约260万至500万桶,约占全球供给4%。停运后,延布库存仅能维持数日出口,修复又可能按周计。替代航线同时承压,短时缓冲无法覆盖中期运力缺口。
问题二:会议推迟是否等于海峡将长期封闭?
答:推迟只说明临时通航方案未能在原定时点落地,并不等同永久封航。当前日通行已远低于冲突前约2000万桶水平。市场缺的是可执行时间表:筛查规则、保险与护航能否同步恢复,比外交辞令更能决定船期。
问题三:库存仍在消耗,是否意味着近月波动只会单向放大?
答:8月库存再降9500万桶、累计回吐约5.07亿桶,缓冲确实变薄,袭击或外交消息对近月冲击会更敏感。但需求已出现高价抑制,炼厂也可能主动降负。波动放大是结构结果,不等于单一方向被锁定。




 沪公网安备 31010702001056号