



 长风破浪
本次加息并非仅仅针对油价上涨的一次性应对。美联储愈发认为通胀已经具备广泛性,同时美国经济基本面足够强劲,有理由实施更为紧缩的货币政策。
相较经济预测报告,沃什的表态可以说更为鹰派。他指出当前整体金融环境算不上具备紧缩效果,并且暗示未来还存在进一步收紧政策的可能性。
10年期美债收益率目前约5%,现已成为最重要的市场风向标。它后续的走势,将决定债券、股票、科技板块以及美元的前景。
这是美联储自2023年以来首次加息,市场此前几乎已经完全定价该预期。真正值得关注的是配套的一系列变化:全票通过的加息决议、上调的利率预期、上修的经济增长预测、下修的失业率预测,以及沃什关于金融环境尚未形成显著紧缩效应的判断。
政策声明出现了哪些变化?
本次美联储政策声明篇幅异乎寻常地简短,但其中多处改动意义重大。
美联储表示,美国经济活动正以稳健步伐扩张,强调国内消费具备韧性、生产率强劲、资本投资表现亮眼,同时就业岗位的增长与劳动力人口扩张保持同步。
换言之,美联储并不认为当下的经济需要靠低利率来抵御加息带来的冲击。
通胀相关措辞也更为强硬。美联储称通胀依旧处于高位,本次加息将助力更快速地实现2%通胀目标。声明末尾出现一句态度格外坚决的表态:“委员会必将实现物价稳定”。
或许更为关键的一处改动是内容的删减:7月声明中将高通胀部分归因于供给冲击的表述,在本次9月声明中被移除。
这是一项鹰派转向。
倘若通胀主要源于油价这类供给冲击,加息对治理通胀的作用十分有限。但如果是内需旺盛,使得企业可以将能源、关税、工资上涨的成本转嫁给消费者,那么收紧货币政策就能发挥更大效用。
经济预测报告释放的鹰派信号,比加息本身更值得关注
FOMC经济预测摘要(SEP)是本次议息会议最重要的文件。
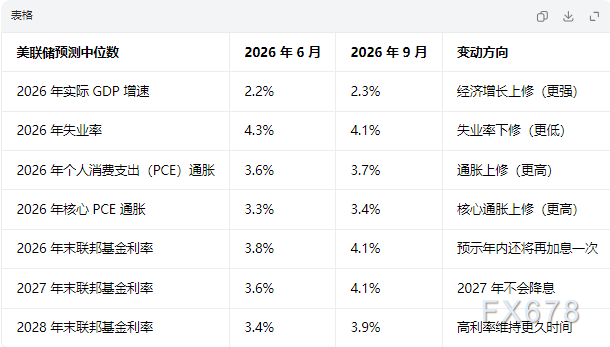
18位政策制定者当中,有16人预计2026年内至少还会再加息一次。根据预测中位数,PCE通胀要到2029年才会回落至2%目标水平。
一组组合信号十分醒目:经济增长上行+失业率下行+通胀走高+利率抬升。
美联储判断,美国经济比此前预想的更加强劲,而这种经济韧性,正是通胀难以回落的原因之一。
沃什的表态,比经济预测报告更加鹰派
在新闻发布会上,沃什表示通胀已经长期居高不下,近期通胀数据也没有显示出内在趋势出现实质性改善。
这意味着美联储不再打算简单无视能源价格上行,被动等待通胀自行回落。
他还坦言,“很难将当前整体金融环境描述为具备紧缩属性”,并将本次加息定性为“收回一部分宽松政策”。
这一点意义重大。政策利率接近4%、10年期美债收益率约5%、抵押贷款利率逼近7%,看上去似乎已经属于紧缩环境。但股市维持高位、信贷供给充足、就业强劲、企业资本开支如火如荼。
站在美联储的视角,货币政策还没有真正抑制总需求。如果通胀持续顽固,就存在进一步收紧政策的空间。
特朗普迅速作出反驳
2026年9月16日,特朗普在真相社交平台发文称,美国的利率应当“降到1%甚至更低”,呼吁美联储“立刻、快速降息!”
双方立场反差巨大:
特朗普:利率应当在1%左右。
沃什与FOMC:利率大概率需要维持在4%以上。
来自政界要求降息的压力,并不直接等同于全社会借贷成本会下行。
如果市场开始预期美联储会宽松,但通胀、关税、财政赤字、AI带来的资本需求依旧居高不下,短期收益率可能下行;但投资者会要求更高的通胀与财政风险溢价,才愿意持有10年期、30年期美债。
最终可能出现的局面:市场预期美联储降息,但长期收益率反而走高。
政治压力因此可能会使收益率曲线变陡,而不是解决政府借贷成本高企的问题。
美联储重建政策可信度了吗?
尽管面临政治施压,市场初步反馈认为美联储强化了而非削弱了自身抗通胀的政策公信力。
决议落地之后,名义收益率、实际收益率与通胀预期最初下行,10年期盈亏平衡通胀率下跌超3个基点,至约2.35%。随后沃什偏鹰的发布会推升短期收益率,但并未引发长端美债收益率无序飙升。
收益率曲线随之走平:市场定价美联储进一步加息的概率上升,但没有为长期债务索要大幅走高的风险溢价。美元同步走强。这表明市场并非在交易鸽派转向、廉价货币回归,而是对央行治理通胀的决心重新定价。
这更像是一场“可信度修复行情”,而非纯粹的“金发姑娘行情”(经济不冷不热完美状态)。
10年期美债收益率将走向何方?
当前约5%的10年期美债收益率,是最重要的市场信号,存在三种主要情景:
1.收益率在当前水平附近企稳:代表美联储的政策可信度红利持续生效。即便美联储再加息,长端借贷成本也不会进一步大幅飙升。
2.收益率下行:需要出现通胀明确降温、油价回落或者经济走弱的确凿证据。该情景利好债券与利率敏感型资产,但经济失速会带来另一重风险。
3.收益率显著继续上行:说明问题已经不局限于货币政策。顽固的通胀、高额财政赤字、大规模美债供给、AI引发的资本竞争,会持续推高投资者对长期债券要求的回报。
我们的基准情景并非收益率单边持续走高,而是长端美债收益率维持高位、震荡波动。
如果沃什坚持强硬的抗通胀立场,同时10年期美债收益率走势保持有序,这份政策可信度红利就可以延续。但如果美联储持续收紧,而10年期、30年期美债收益率依旧大幅飙升,市场就是在提示风险:问题根源已经超出美联储政策范畴,指向财政供给、通胀风险以及资本争夺。
科技与AI板块为何扛住了压力?
科技板块受到两方面利好信号支撑。
第一,美联储的经济预测给出相对有利的宏观组合:经济增长更强、失业率更低,加息预期没有出现爆炸式上调,这对经济前景与企业盈利形成支撑。
第二,通胀预期回落,美债长端收益率走势平稳,成长股再次遭遇估值冲击的短期风险有所下降。
科技板块自身也具备基本面支撑:大型科技企业普遍现金流强劲,可以依靠自有资金完成投资;半导体、存储、网络设备、冷却供电、数据中心相关开支依旧规模庞大。
但这不代表可以高枕无忧。
能够产生现金流的科技企业,韧性会优于需要不断外部融资的企业。
AI基础设施需求虽然有支撑,但在10年期收益率处于5%的环境下,企业估值要跨过更高门槛。投资回报会受到更严格审视。市场会越来越区分两类企业:一类是不计成本砸钱布局AI;另一类是已经实现营收增长、生产率提升,或是具备清晰回报路径的企业。
AI行情也存在扩散可能。市场焦点从搭建AI基础设施,转向AI落地应用,软件、金融、医疗、工业企业都有望受益。
收益率走高的根源至关重要:
如果收益率居高不下源于经济增长与投资旺盛,同时通胀预期保持锚定,具备盈利能力的科技企业尚可承受压力;如果收益率上行来自通胀恶化、财政风险上升或是美联储公信力受损,估值下行的压力将难以规避。
对各大类资产意味着什么?
美国国债:短端利率对潜在的再次加息依旧敏感;长端收益率是检验政策可信度的试金石。走势平稳是利好信号,若再度大幅飙升,则指向更深层的通胀或财政隐患。
美元:美国高利率叠加市场重新信任美联储抗通胀承诺,美元有望获得支撑。
黄金:美元走强、实际收益率上行构成短期逆风;地缘不确定性、财政隐患、各国央行购金,提供长期支撑。
大盘股票:经济韧性利好企业盈利,但高利率环境下,企业的定价权、自由现金流、资产负债表质量变得愈发重要。
科技与AI板块:结构性需求依旧存在,但高收益率环境利好盈利稳定、内生造血的企业,压制题材投机、高度依赖外部资本的标的。
银行板块:高利率可以支撑净息差,但持续收紧政策会抬升融资成本与信贷风险。
中小型企业:经济韧性带来利好,但再融资成本、浮动利率债务仍是显著脆弱点。
不动产投资信托基金(REITs)及地产板块:对长端收益率高度敏感,债务到期结构、资产负债表实力、租约质量的重要性进一步凸显。




 沪公网安备 31010702001056号