



 长风破浪
2026年9月18日,最新航运市场数据显示,国际干散货航运市场呈现明显的结构性分化行情。波罗的海交易所核心干散货运费指数当日迎来修复上涨,主要受益于好望角型大型散货船运价强势反弹,但受中型船舶运价走弱拖累,整个指数本周整体承压,最终录得周度下跌,彰显当前全球干散货航运市场冷热不均、多空博弈加剧的运行特征。
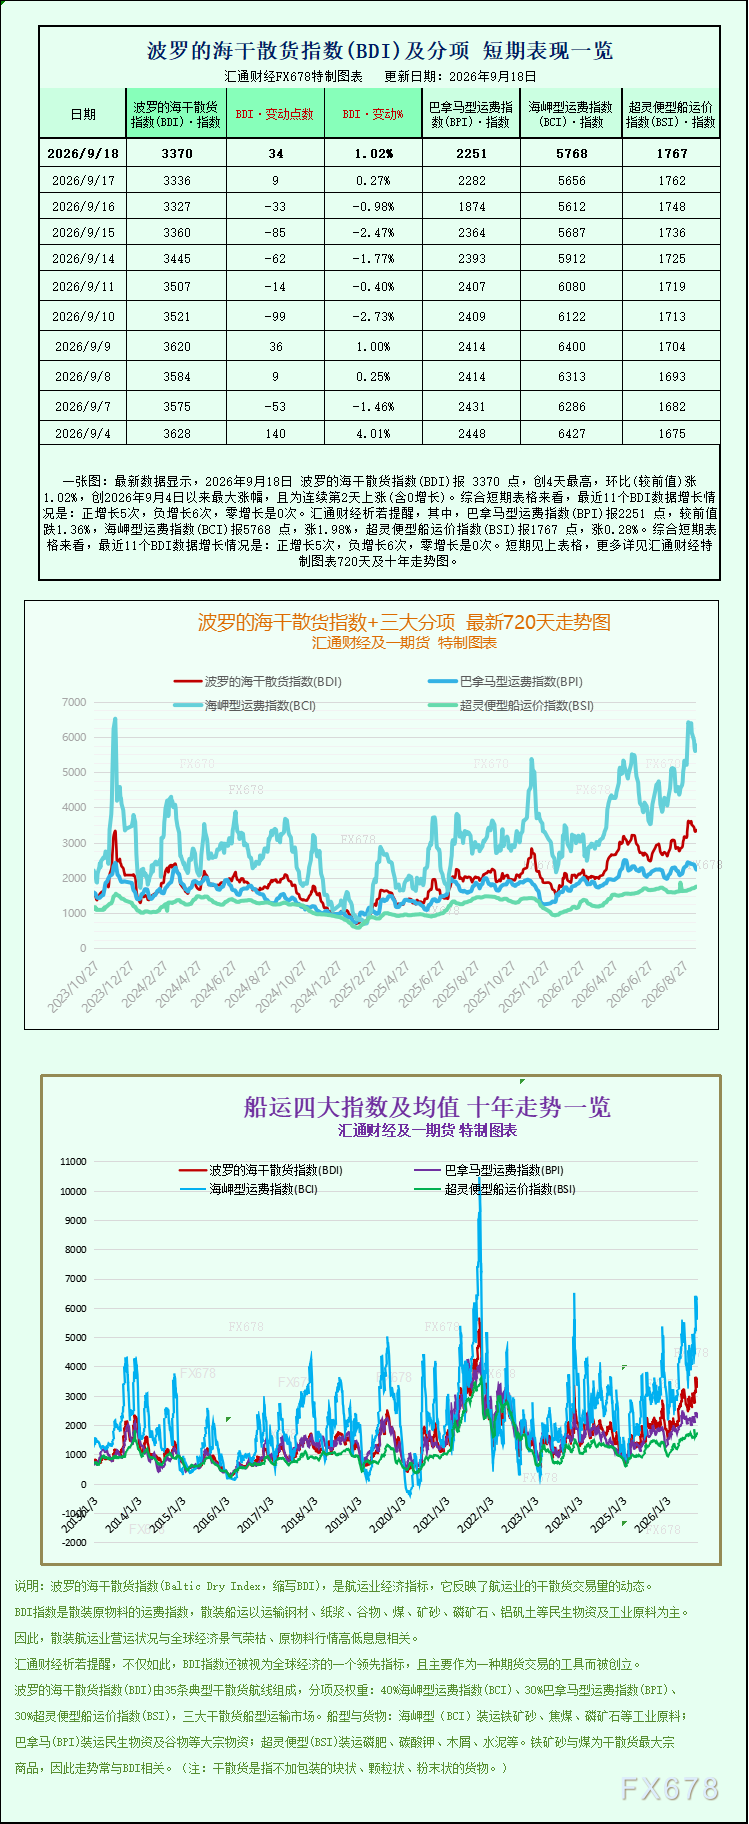
数据显示,追踪好望角型、巴拿马型、超灵便型三大主流干散货船型运价表现的波罗的海干散货指数当日上涨34点,涨幅1%,收盘报3370点,终结了此前连续多日的弱势震荡态势。不过从周度维度来看,市场修复力度有限,该指数本周累计下跌近4%,未能扭转阶段性回调趋势,反映出短期市场需求疲软、运力供给宽松的整体格局并未彻底改善。
作为干散货指数的核心权重标的,好望角型散货船市场成为本周唯一的强势板块,也是支撑指数单日回暖的核心动力。当日海岬型散货船指数大幅上涨112点,涨幅达到2%,收盘报5768点,反弹力度显著优于其他船型。对应市场盈利数据同步向好,主营铁矿石、煤炭大宗原料运输的15万吨级标准好望角型船舶,平均每日收入环比增加1019美元,升至48812美元,重回近阶段高位区间。
本轮好望角型船舶运价反弹,与上游铁矿石大宗商品市场的阶段性回暖高度绑定。近期全球钢铁产业端生产韧性超预期,热金属产量持续走高,带动铁矿石现货价格实现连续第三个交易日上涨,直接提振远洋铁矿石海运采购需求。国内钢厂为补充原料库存、应对阶段性生产需求,加大了海外铁矿石进口订舱力度,巴西、澳大利亚等主流铁矿石出口国发运量稳步回升,推动大型远洋干散货船货盘增多、运价抬升。
值得注意的是,铁矿石市场同样呈现典型的短期反弹、中期承压的分化格局。尽管单日价格持续回暖,但受多重利空因素压制,铁矿石价格本周整体收跌,终结阶段性上涨行情。当前全球钢材终端需求存在明显不确定性,下游建筑、制造行业复苏节奏放缓,叠加港口铁矿石库存持续累积、钢厂钢材销售利润率持续偏低,行业补库意愿整体谨慎,仅维持刚需采购,难以形成持续性大规模备货行情,这也为好望角型船舶后续运价上涨埋下隐患,限制了本轮反弹的持续性与空间。
与大型好望角型船舶的回暖行情形成鲜明对比,中型巴拿马型船舶市场持续走弱,成为拖累指数周度表现的主要利空因素。数据显示,巴拿马型船指数当日下跌31点,跌幅1.4%,收盘报2251点,弱势态势明显。本周该指数跌幅进一步扩大,预计累计跌幅可达6.5%,表现显著弱于大盘。
巴拿马型船舶主要承载6万至7万吨级别的煤炭、谷物等大宗商品运输,运价持续回落,核心原因在于全球能源与粮食海运需求降温。当前全球煤炭贸易需求趋于平稳,欧洲能源补库周期接近尾声,亚太地区火电采购需求无明显增量;同时,全球粮食运输节奏放缓,主粮出口国发运节奏平稳、进口国需求疲软,导致巴拿马型船舶货盘不足,叠加区域运力相对过剩,日租金收入持续下行。当日巴拿马型船舶平均日收入下降273美元,跌至20262美元,行业盈利空间持续收缩。
小型船舶市场则走出独立行情,表现出较强的韧性,对冲了部分中型船舶的下跌压力。超灵便型散货船指数当日小幅上涨5点,涨幅0.3%,收盘报1767点,走势稳健。截至当日,该指数本周累计上涨2.8%,是本周唯一实现周度上涨的船型指数。超灵便型船舶多用于短途、小批量杂货及建材、小宗矿石运输,区域贸易活跃度相对稳定,受全球大宗原料需求波动影响较小,因此在整体市场调整中展现出抗跌属性,行情相对独立稳定。
综合来看,本周波罗的海干散货指数的结构性行情,本质是全球大宗商品贸易分化、上下游产业链错配的集中体现。大型矿石运输船受益于阶段性钢厂补库迎来反弹,但终端需求疲软限制上行空间;中型能源、粮食运输船受贸易增量不足拖累持续走弱;小型船舶依托区域刚需保持稳健。短期而言,好望角型船舶的运价回暖难以带动全市场趋势性上涨,市场整体仍处于需求修复偏弱、运力供需宽松的调整周期。
后续市场走势将主要取决于两大核心变量:一是全球钢铁行业开工率能否持续回升,带动铁矿石、煤炭大宗原料海运需求持续放量,支撑好望角型船舶运价延续强势;二是全球粮食、能源贸易能否迎来增量需求,修复巴拿马型船舶弱势行情。在终端需求未出现实质性回暖前,干散货航运市场大概率延续结构性分化走势,指数整体或将维持震荡运行格局。




 沪公网安备 31010702001056号