



 知秋
政策口径如何压过油价与风险偏好
外汇市场最近几天真正交易的,不是原油回落本身,而是利率路径有没有被改写。里士满联储主席托马斯·巴尔金9月22日在巴尔的摩的讲话,把这一逻辑说得很直接。他表示,通胀风险大于就业风险,这是上周加息的原因;上周的加息有助于物价回落,但额外加息是否必要、需要几次,仍要看后续数据。他用带孩子作比,称一次谈话未必够用。
巴尔金同时给出约束条件:就业市场并未过热,也谈不上特别紧,消费者资产负债表未见明显绷紧,就业若保持平稳,支出就不易主动收缩。他提到7月个人消费支出物价指数仍在3.7%,核心分项里有相当一部分增速高于3%,不能把物价压力简单归到能源或关税几个科目。对汇市而言,这类表述的含义很具体:在就业没有更清晰放缓之前,官员口径不容易转向宽松,美元的利率支撑也就不会因为油价单日回落而自动拆除。
就业高频数据如何约束政策路径
高频就业指标是当前预期的锚,而不是背景噪音。截至9月12日当周,美国初请失业金人数降至19.6万人,低于市场预估的20.8万人,也低于前值20.6万人,重新回到20万人整数关口下方;四周均值约20.3万人。持续申请人数同期回落至173万人一线。劳工节所在周季节调整容易扰动单周读数,但方向仍是同一句话:解雇速度没有加快。
美国私营部门高频招聘也未显示明显掉头。机构监测显示,9月上旬周度招聘一度回升至约2万人。8月非农就业人数为16.2万人,失业率4.1%。对9月官方就业报告,市场预估正在向8万至10万人收敛。这一区间谈不上过热,也谈不上失速。
对交易员更关键的是传导顺序。就业稳,则消费不易主动收缩;消费在,则服务业物价回落的斜率有限;物价回落慢,则利率路径的再定价空间窄。美元指数近期对风险偏好改善反应钝化,根源在这条链,不在情绪口号。
能源回落并未改写利率定价逻辑
地缘扰动对汇市的瞬时冲击有限。联合国大会相关发言没有给出清晰的外汇信号;与伊朗方面的接触、沙特东西向管道恢复运行的预期,把布伦特推到每桶100美元下方。当前布伦特在每桶99美元附近,西得克萨斯中质原油在每桶90美元一线。管道修复与外交接触能否变成持续供应改善,仍待验证。
从利率定价看,油价若继续在每桶90美元至100美元区间波动,对通胀预期的下拉力度有限,市场不会仅凭这一段回落就改写美联储10月政策概率。能源是变量,不是开关。只要就业与核心物价分项没有同步走弱,利率预期的重心就不会因为原油跌破整数关口而自动下移。当日美联储官员日程清淡,数据端主要是标普全球采购经理人指数初值,制造业预期约53.5、服务业约56.0,均仍在扩张区间,但权重通常低于供应管理协会调查,更多被当作情绪校验。
日线结构
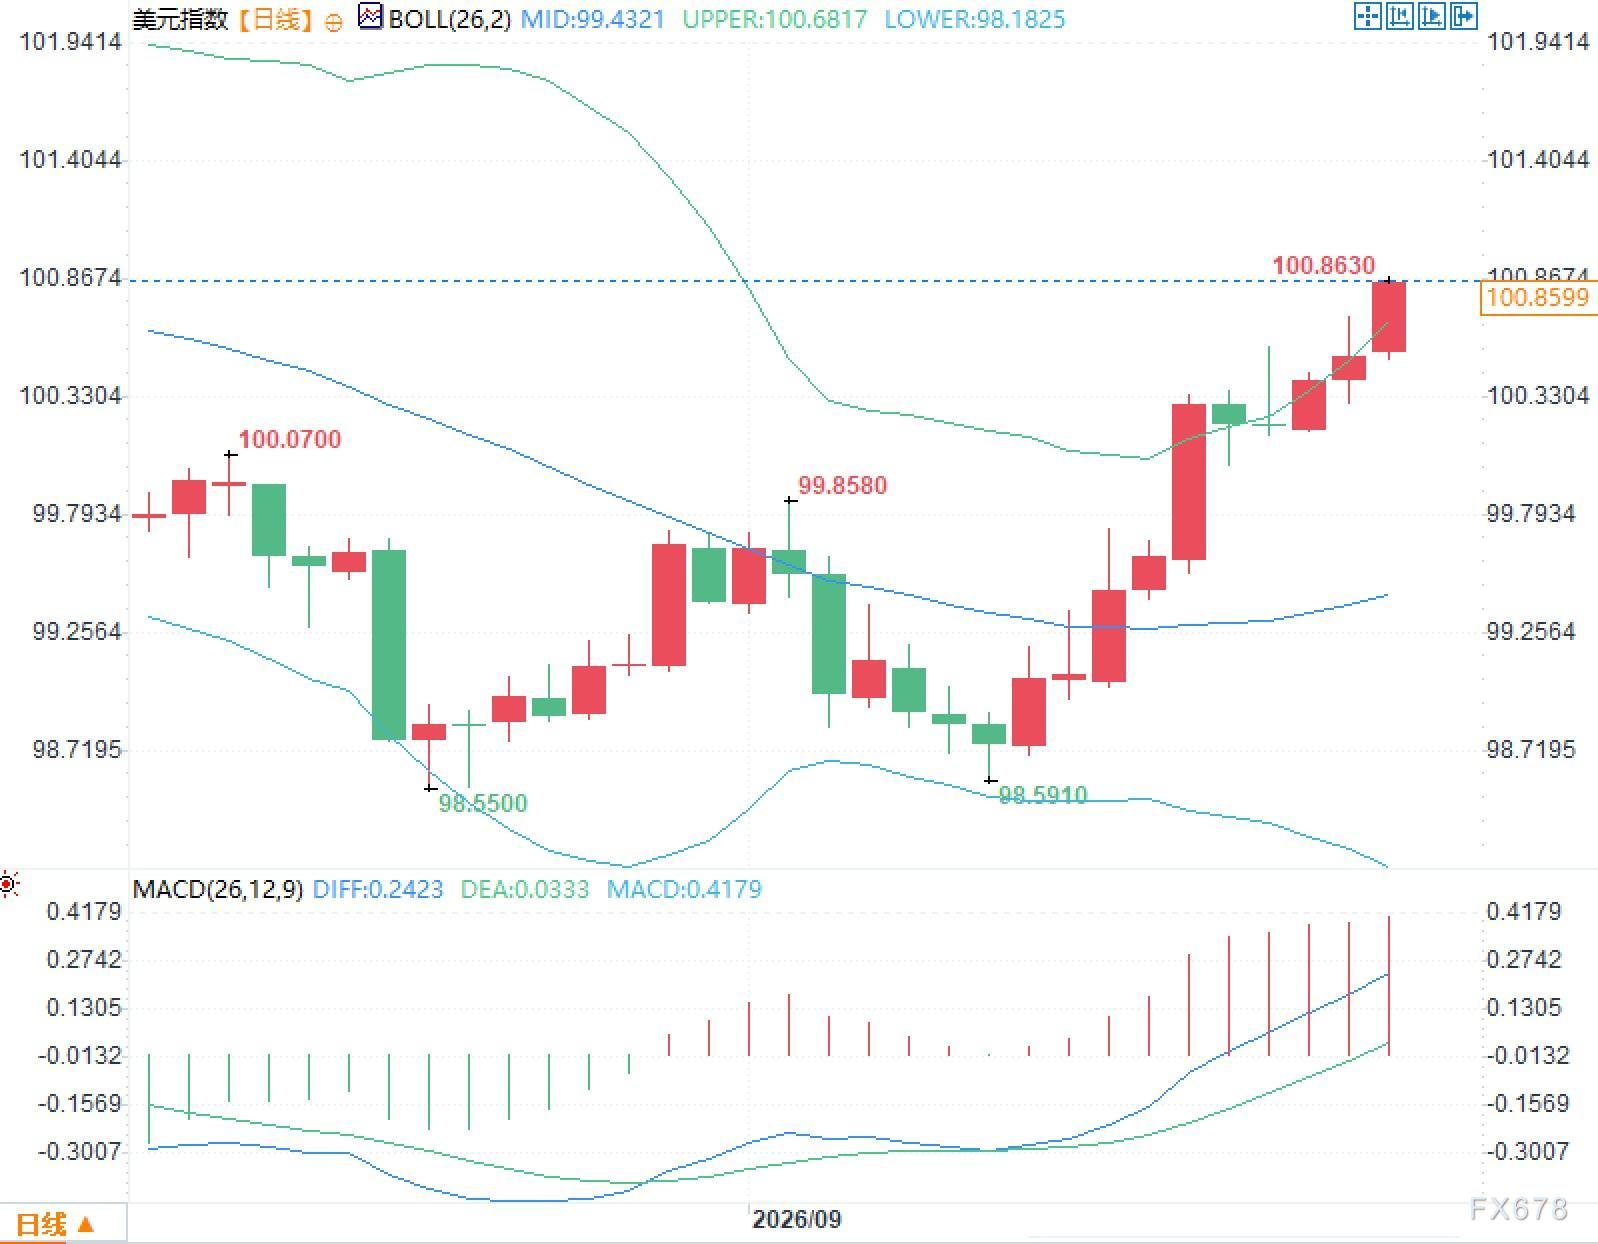
美元指数日线布林带中轨99.4321,上轨100.6817,下轨98.1825。价格运行在上轨外侧,盘中高点100.8630。
MACD参数DIFF为0.2423,DEA为0.0333,柱状值为0.4179,柱体位于零轴上方。近期低点分别在98.5500与98.5910附近,随后价格自中轨下方回到上轨附近。
常见问题解答
问题一:油价跌破每桶100美元,为什么美元没有同步走弱?
答:外汇看的是相对利率路径。布伦特回落至每桶99美元附近,若仍在90美元至100美元区间,对核心物价预期的下拉有限,市场不会因此改写美联储路径。
问题二:19.6万人的初请失业金,对政策讨论意味着什么?
答:它说明解雇速度没有加快。巴尔金强调,就业没有更明确放缓前,口径不易转向。8月非农16.2万人、失业率4.1%,与高频数据指向同一约束。




 沪公网安备 31010702001056号