



 知秋
消息面交替定价,外交传闻只能改斜率
市场在24小时内完成一轮完整的风险重定价。先是伊朗官方媒体援引最高领袖顾问的表态,称冲突可能进一步扩大并延伸至印度洋或其他海域,水路溢价被重新计入近月合约。随后出现美伊接触分阶段安排的传闻:伊方允许霍尔木兹恢复通航,美方相应解除对伊朗港口的经济封锁。
伊朗总统佩泽希齐扬在联大称,不能出现各方受益于海峡而伊方被切断航运的局面,并强调民众不会向压力低头,同时仍把外交列为选项。伊朗外交部长阿拉格奇对外表示,已提交约7日窗口的重开方案,条件包括缓解军事压力与解除封锁。德意志银行策略团队的观察与盘面一致:地缘措辞把价格抬上去,接触传闻把价格压下来,二者都未改变通道本身仍受约束的事实。7月前后已有过接近安排后再次破裂的先例,因此市场把传闻当成波动率事件处理,而不是当成流量已经恢复的确认。
海峡流量仍是硬约束,价差反映水运溢价
霍尔木兹在冲突前约承担全球原油与液化天然气日供应的20%,大型商船日均通行约125艘。最新船舶追踪显示,9月24日商品相关通行降至9艘,前一日为14艘,10日均值约18艘;离境8艘中仅1艘为满载超大型油轮。部分船只关闭应答器,公开计数可能低估暗船,但可观测流量仍远低于冲突前水平。
绕行管道无法等量替代海峡日常约2000万桶的油品通过量。因此布伦特相对内陆定价的溢价被重新拉大,近月布伦特与西得克萨斯中质原油价差约13美元,海外买方为即期水运货支付的升水也在走阔。卡罗巴资本首席投资官哈里斯·库尔希德称,若缺乏实质性变化,布伦特更可能继续在高波动区间定价;可信的分阶段安排会迅速压缩溢价,物流链再出问题则会把溢价重新抬高。这是流量逻辑,不是方向口号。德意志银行更早还提示过:即便政治安排落地,扫雷与通航安全恢复也需时日,海峡吞吐未必回到冲突前峰值。
油气脉冲向债券曲线传导
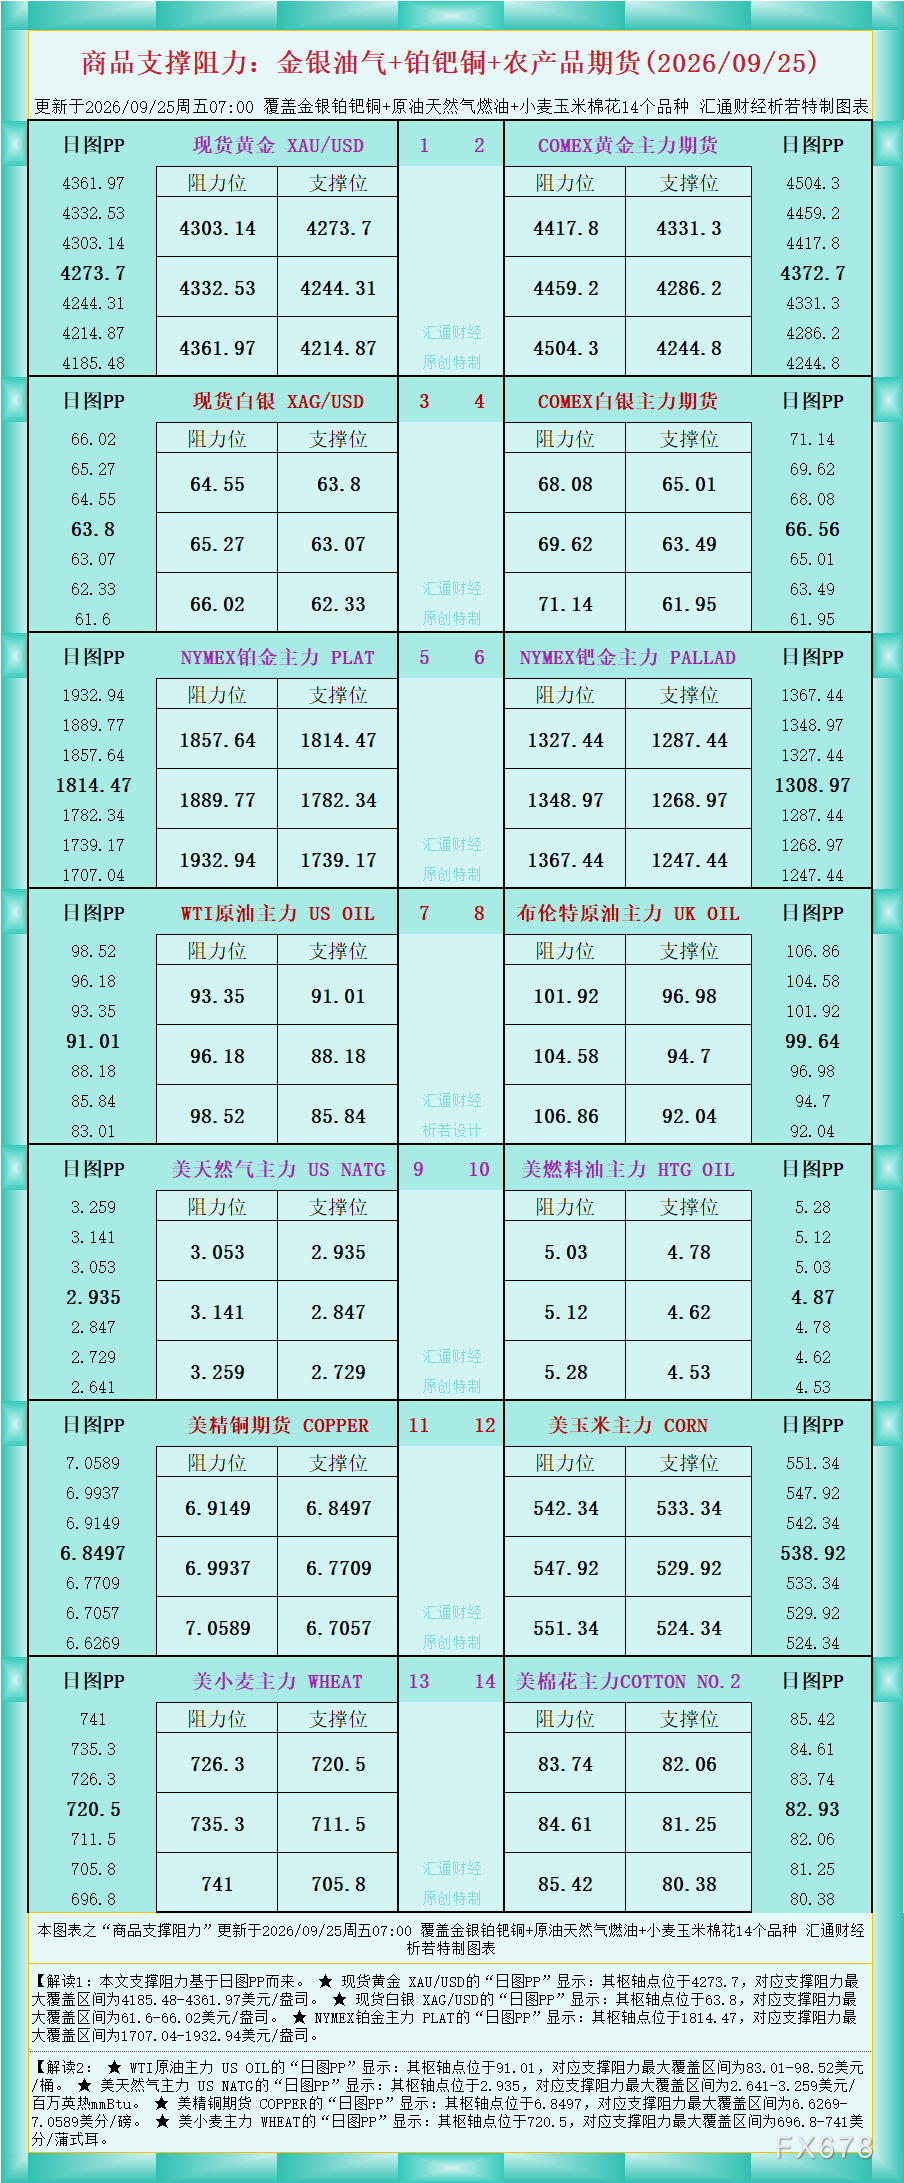
近期美国10年期国债收益率升至约5.20%,为2007年以来高位附近;30年期升至约5.48%,为2004年以来高位附近。德国10年期国债收益率升至约3.61%。传导链条清楚:海峡约束提高能源价格,能源价格进入通胀预期,通胀预期改变对美联储政策路径的定价,长端收益率随之重估。天然气期货9月25日回落约3.6%至3.18美元/百万英热,说明同一组外交传闻同时作用于原油与天然气,跨品种相关性在消息日显著抬升。
需要分开看的是期限结构。近月合约对通行中断更敏感,远月更多交易冲突结束后的流量修复。近月在108美元一带留上影、次日回吐,说明溢价可以被地缘消息压缩,但压缩幅度取决于船舶计数是否同步回升。在计数仍为个位数的阶段,收益率与油价同向波动,是能源冲击进入宏观贴现率的表现,而不是单一资产的孤立行情。




 沪公网安备 31010702001056号