



 超级赛亚人
美联储与日本央行之间的政策差异仍是推动汇价的重要因素。美联储9月将联邦基金利率目标区间上调至3.75%-4.00%,而日本央行近期将政策利率提高至1.25%,两国利率水平仍存在明显差距。美国方面,能源价格上涨带来的通胀压力以及进一步收紧政策的预期推动美国国债收益率维持高位,从而继续为美元提供支撑。
与此同时,中东局势也增加了美元的避险需求。美国与伊朗之间的局势仍存在较大不确定性,原油价格维持高位可能进一步强化市场对能源型通胀的担忧。如果能源价格继续通过通胀预期影响美联储政策定价,美国收益率和美元可能继续保持较强韧性。
日本央行会议纪要则显示,日本金融环境仍然宽松。部分委员指出,进口成本上升正在推高消费价格,企业持续将原材料成本上涨转嫁给终端价格,中长期通胀预期也有所上升。同时,会议纪要提到日元波动对经济和价格的影响正在增强,一旦日元持续走弱,进口成本可能进一步推升通胀。
这意味着日本央行面临的政策环境较为复杂。一方面,通胀和进口成本上升为进一步收紧政策提供了理由;另一方面,市场此前对日本央行加快加息的预期并未完全转化为日元的持续升值。9月日本央行将政策利率提高25个基点至1.25%,但7比2的投票结果以及市场对后续连续加息节奏的疑虑,使日元获得的政策支撑相对有限。
此外,日本当局的汇市干预风险仍是USD/JPY高位运行过程中不可忽视的变量。日本财务大臣此前重申,围绕汇率稳定的干预原则仍然有效;此前官员进行汇率检查后,市场对官方进一步行动的关注度明显提高。9月中旬以来,USD/JPY多次逼近159至160区域,因此需要同时关注汇价上涨速度和日本当局的政策表态。
短期来看,美元兑日元的核心矛盾仍在于美国收益率和美联储政策预期能否继续保持强势,以及日本央行是否会通过更明确的政策信号或官方行动改变日元的弱势格局。与此同时,中东局势和原油价格变化也可能通过通胀和避险渠道放大汇价波动。
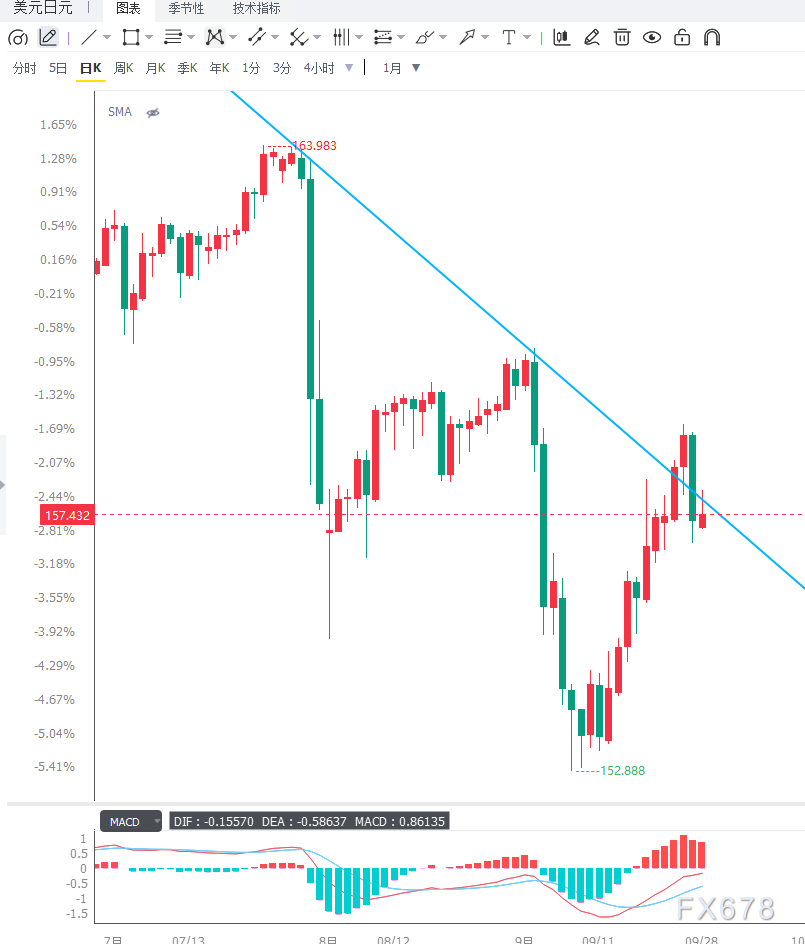
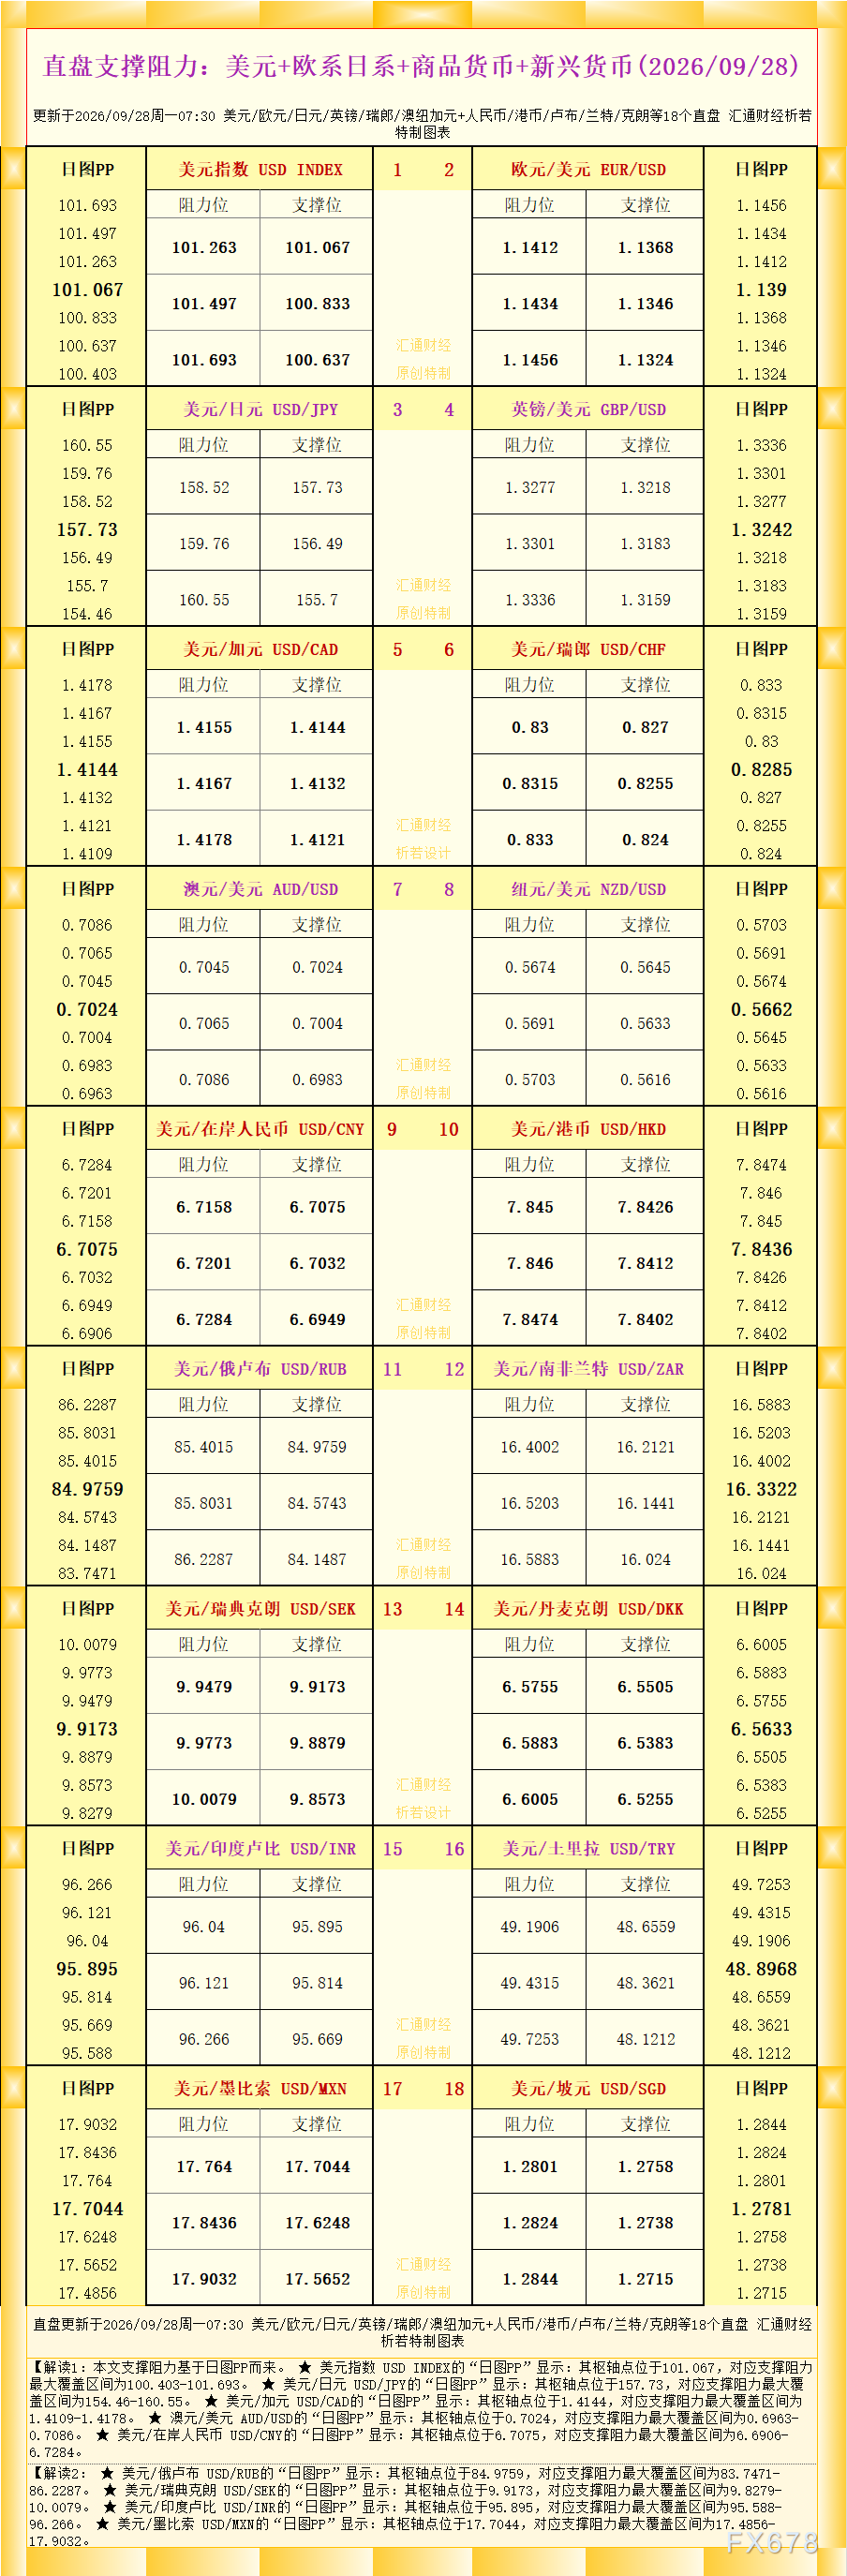
4小时图显示,USD/JPY重新站上23.6%斐波那契回撤位157.62,并在50周期SMA附近获得支撑,短线结构仍偏强。当前157.62是第一支撑,若价格维持其上方,短期反弹结构尚未破坏;进一步支撑关注157.17附近的50周期SMA。下方更深层支撑位于156.71的38.2%斐波那契回撤位以及155.98附近的50%回撤位。如果价格跌破157.17并进一步失守156.71,意味着此前的短线升势出现明显降温,市场可能重新测试155.98区域。上方首先关注159.08附近的周期高点,该位置也是近期多头需要突破的重要技术区域。如果有效突破159.08,160.00整数关口将成为下一阶段的重要心理价位;但由于157至160区域已经伴随日本当局干预风险升温,突破后的波动幅度仍需结合政策消息判断。此前USD/JPY在159附近遭遇回落,显示该区域存在明显的市场关注度
编辑总结
USD/JPY当前仍处于偏强结构,美联储与日本央行之间的利率差、美国国债收益率以及美元避险需求共同构成主要支撑。与此同时,日本通胀压力正在上升,若日本央行进一步释放收紧政策信号,或日本当局强化汇率稳定措施,日元可能获得阶段性支撑。技术上,157.62和157.17是短线重要支撑,159.08是上方关键阻力,后续行情重点关注美联储官员讲话、日本政策信号以及中东局势变化。




 沪公网安备 31010702001056号