



 塔伦
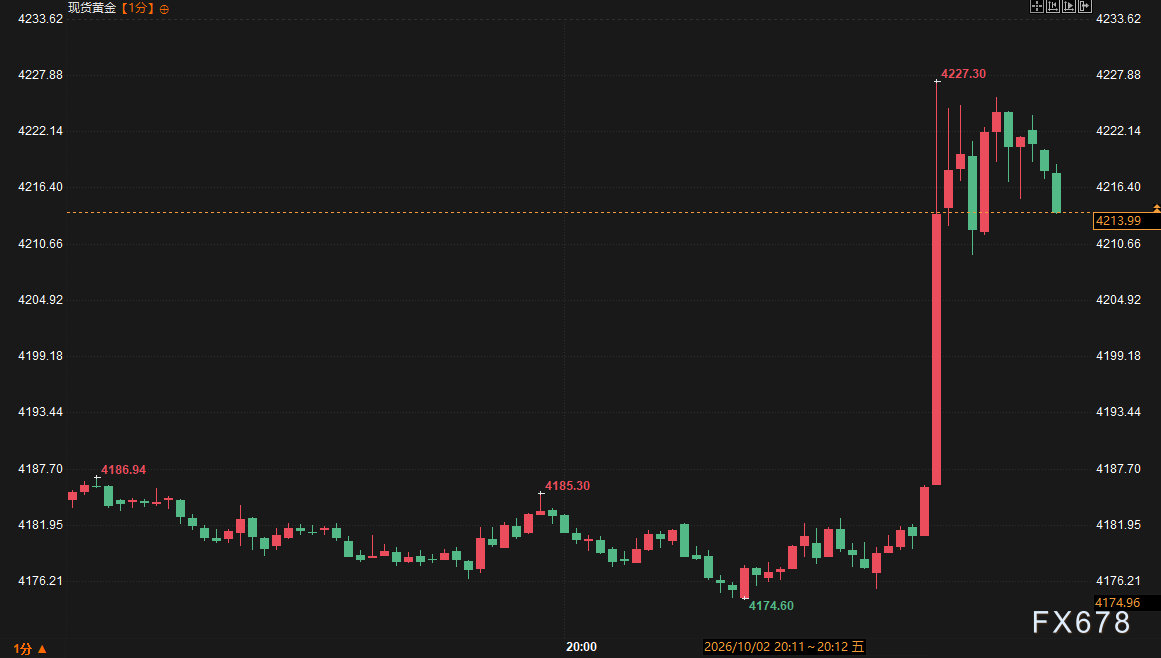
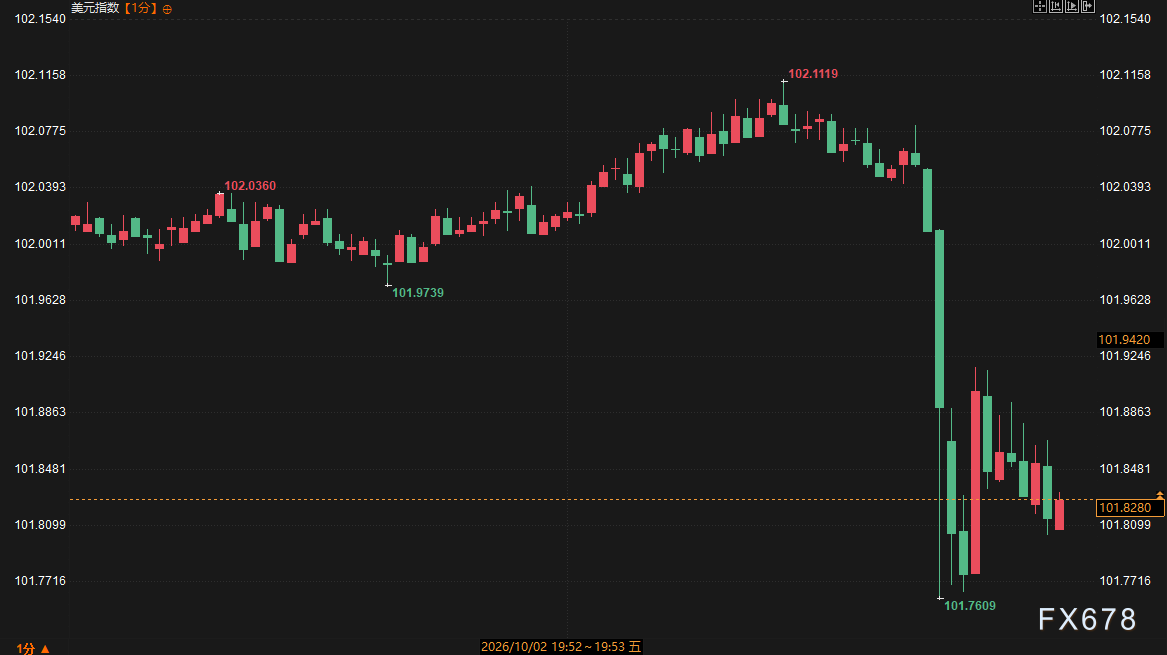
数据落地后,市场定价美联储10月按兵不动的概率飙升至85%,“劳动力市场再加速”的叙事遭遇重击。资产反应链路清晰而迅速:美债全线走强,2年期收益率下挫约9个基点至4.71%,10年期跌至5.16%附近;美元指数短线下跌约20点至101.85;美元兑日元下探156.94;英镑兑美元冲高至1.3239。避险与宽松交易共振下,现货黄金自4181美元附近快速拉升逾40美元至4220上方,白银触及62美元/盎司关口,铂金、钯金同步走强;新兴市场货币指数大涨,美股期货中小盘股领涨约1.3%,标普期货涨0.8%;恐慌指数VIX跌至一周低点15.60。
公布前,市场并非毫无准备。9月以来美债收益率持续攀升,10年期收益率一度触及24年高位,抵押贷款利率突破7%;短期利率市场本周早些时候几乎完全定价美联储将在10月28日会议上再度加息。但在数据公布前的48小时内,这一押注概率已骤降至23%——市场其实在“抢跑”。
数据公布前,部分机构与分析师仍关注就业韧性与加息可能;公布后,知名机构观点迅速转向。安联首席经济顾问埃尔埃利安指出,就业仅增2.9万、失业率升至4.2%、时薪环比仅0.1%,叠加前两月下修,进一步强化了近期美联储官员讲话的影响,市场对10月加息预期明显降温。分析师Mike Zaccardi则强调“再加速叙事遭遇重击”,同时指出小盘股领涨、美债受捧、时薪同比创多年低点等细节。散户层面,不少交易者认为后续仍有下修空间,并提到“市场喜欢坏消息,但选民不喜欢”,中期选举临近的政治敏感度被反复提及。预期偏差清晰:多数人原预期温和放缓,实际结果更弱,导致利率路径重定价幅度大于常规。
深度互联分析:数据如何重塑政策与资产定价
对比历史走势,本轮的特殊性在于:这不是典型的“衰退式宽松交易”,而是高通胀背景下的“紧缩退坡”交易——此前美联储三年多来首次加息、主席沃什强调“经济已强化”,如今就业数据为暂停加息提供了台阶。有分析指出,劳动力参与率升至61.8%是失业率上行的部分原因,属于相对积极的供给端改善;而“低招聘、低裁员”的企业行为模式,叠加数据中心建设带来的75万个AI相关岗位,意味着就业走弱尚未演变为全面恶化。
趋势展望:盘面逻辑外推
短期看,宽松预期回摆利好债券与贵金属,美元偏弱格局或延续;但10月28日议息前仅剩CPI一项关键数据,若通胀数据再超预期,利率市场的反复将放大金价与美债的波动。对黄金、非美货币构成短线支撑,对美元构成压制,这一多空格局能否延续,取决于美联储官员对数据的解读口径。
拓展阅读
问:为何2.9万人的新增就业引发如此大的市场反应?
答:不仅当期数据远低预期,前两月合计下修6万人更动摇了“就业再加速”叙事,直接改写10月加息定价。
问:失业率升至4.2%为何未必是坏事?
答:劳动参与率升至61.8%,说明更多人重返求职队伍,失业率上行部分来自供给端改善。
问:金价急涨的逻辑是什么?
答:加息预期降温压低实际利率预期,叠加美元走弱,共同推升以美元计价的贵金属。
问:后续还有哪些关键观察点?
答:10月28日议息会议前仅剩CPI数据,以及美联储官员讲话对就业疲软的定性。
问:中期选举对市场有何影响?
答:这是11月3日投票前最后一份非农,消费者信心处于低位,经济感知或影响选举格局,进而间接扰动政策预期。




 沪公网安备 31010702001056号