



 知秋
美国就业降温改变的是加息节奏,而非金融条件
9月非农就业仅增加2.9万人,失业率升至4.2%,劳动参与率为61.8%;平均时薪环比仅增0.1%,同比增3.0%。7月和8月新增就业合计又被下修6万人。就业数据的核心信号并非经济失速,而是招聘强度显著减弱,劳动力市场进一步转向“低招聘、低裁员”。这直接降低了10月继续加息的必要性,但不足以单独扭转通胀定价。
美联储9月刚将联邦基金目标区间上调25个基点至3.75%-4.00%,10月27日至28日将再次议息。最新利率期货定价显示,10月加息概率已降至约18%,但12月再次加息的定价仍约81%。因此,白银获得的是近端政策压力缓解,而不是整个利率曲线全面转松。
长端收益率仍是白银定价的核心约束
就业报告公布后,美国2年期收益率一度下行,但随后回升;10年期收益率上周五收于约5.26%,2年期约4.82%。这说明债券市场并未把弱就业直接解读为持续宽松,定价重心仍在通胀、财政供给与期限溢价。对白银而言,真正重要的是实际利率和长端名义收益率,因为无息资产的持有机会成本主要由这两项决定。
原油仍处高位也强化了这种割裂。当前布伦特原油约101美元/桶。高能源成本会通过运输、化工和制造链条影响通胀预期,使长端利率对单一疲弱数据的敏感度下降。因此,就业降温可以改善白银的短期利率环境,却难以完全抵消高收益率对估值的压制。
日线结构反映波动中枢仍处低位
从日线图看,现货白银在两个月低点附近回弹后仍位于布林中轨下方,布林中轨已从前期高位转为下倾,价格与下轨之间的距离则较此前有所扩大。这组结构说明近期波动中枢仍偏低,但短线价格已经脱离最弱区间,趋势与反弹并未形成同一节奏。
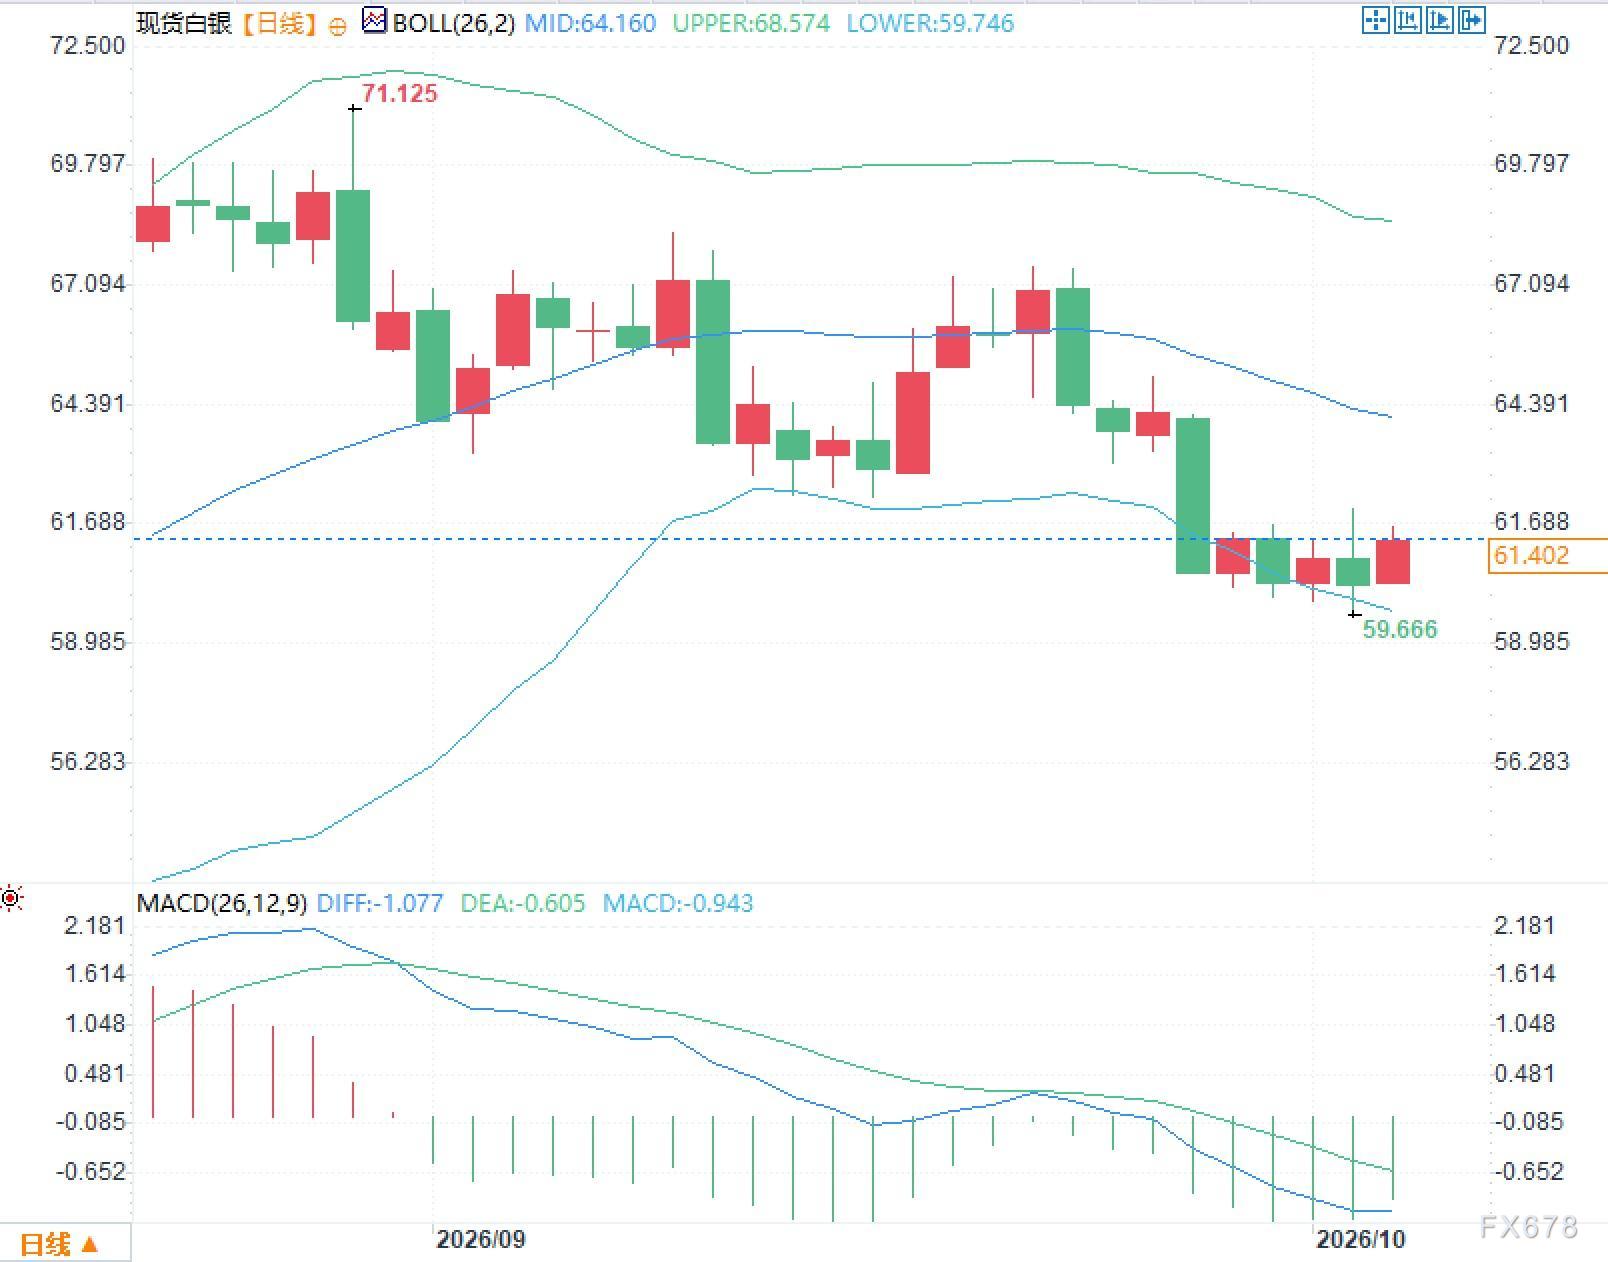
MACD参数DIFF为-1.077,DEA为-0.605,柱值为-0.943,三项均处弱势区间。其含义是下行动能尚未完全消化,但价格从下轨附近回升后,波动率与动能的同步关系正在变化。
白银为何比黄金更难只看利率
白银同时具有贵金属与工业金属属性。利率下降通常降低其机会成本,但工业端还会受到制造业景气、能源价格和企业资本开支影响。当前就业走弱降低了近端加息压力,高油价却可能抬高生产成本并压缩部分工业环节的利润空间,这使白银的宏观变量呈现相互抵消。当前更有信息量的是长端收益率、美元、油价与工业数据之间的联动,而不是单独追踪一次就业报告。
常见问题解答
问题一:美国9月非农明显偏弱,为什么白银反应仍受限制?
答:就业数据压低了10月加息概率,但10年期收益率仍在5.2%以上,说明长端利率没有同步大幅回落。对白银而言,机会成本仍高,近端政策预期改善只能部分抵消金融条件压力。
问题二:当前日线指标最值得读什么?
答:价格仍低于布林中轨,MACD的DIFF与DEA均在零轴下方,显示弱势动能尚未完全修复;同时价格已离开下轨附近,短线波动有所收敛。
问题三:后续为什么不能只看美联储?
答:白银同时受利率、美元、油价和工业需求影响。即使美联储暂缓行动,只要能源成本和长端收益率保持高位,贵金属估值环境仍可能与短端政策预期分化,因此需要联动观察通胀与债券市场。




 沪公网安备 31010702001056号