



 知秋
一、法国财政风险:债券市场正在重新评估主权信用
法国财政压力正在由预算争议演变为主权信用风险溢价的系统性重估。
法国财政部门10月6日将2026年公共财政赤字目标由GDP的5.0%上调至5.4%,2027年计划降至5.0%,仍明显高于欧盟3%的财政参考值。
最新官方数据显示,截至2026年第二季度末,法国公共债务达到3.5955万亿欧元,占GDP的119.0%,高于第一季度的117.5%。与此同时,财政调整面临政治协商困难,债务存量与新增融资需求同时受到市场关注。
10月8日,法国10年期国债收益率处于4.9%附近,法德国债收益率差较此前显著扩大。
需要区分的是,国债收益率上升并不必然意味着金融市场功能失效。名义收益率同时包含无风险利率、通胀补偿、期限溢价、信用风险及流动性补偿。
当财政赤字持续扩大、债务滚续压力增加时,投资者要求更高风险补偿具有经济合理性。尤其是法德国债利差扩大,更多体现成员国之间的信用分化,而不能简单归因于整个欧元区无风险利率上升。
因此,收益率处于高位与市场定价机制失灵是两个不同概念。
二、欧洲央行政策边界:市场保护不能替代财政纪律
拉加德8日有关应对“不合理市场动态”的表态,重新引出了欧洲央行传导保护工具的适用条件问题。
欧洲央行2022年建立的传导保护工具,主要针对缺乏基本面依据、无序且严重威胁统一货币政策传导的市场波动。
该工具可以涉及剩余期限1至10年的公共部门债券,但并不意味着欧洲央行承诺为特定成员国设定国债收益率上限。
更重要的是,工具使用存在政策约束。欧洲央行需要综合考察财政规则遵守情况、财政纠偏成效、债务可持续性、宏观经济失衡以及相关政策承诺。
法国目前仍处于过度赤字程序之中。2026年6月,相关机构在评估法国已采取有效纠偏行动后,暂缓推进该程序。但这既不等于程序正式结束,也不意味着传导保护工具可以无条件启用。
真正的制度难题在于如何识别合理的信用风险重估与脱离基本面的失序抛售。
如果政策干预过度压缩财政风险溢价,可能弱化财政整顿激励,形成道德风险;如果对严重的市场功能失调缺乏应对,又可能导致成员国融资条件过度分化。
欧洲央行必须在价格稳定、政策传导有效性和财政纪律之间维持清晰边界。
三、通胀与利差交织:欧元兑美元的定价机制更加复杂
法国债务风险并非当前欧元汇率的唯一解释变量。
欧洲央行9月上调政策利率后,存款机制利率达到2.50%。与此同时,欧元区9月通胀初值升至3.8%,高于8月的3.2%;能源价格同比上涨18.8%,核心通胀为2.5%。
能源成本上升可能同时推高长期通胀补偿、压缩居民实际购买力,并加大财政调整难度。
这意味着长期债券收益率抬升,并不必然对应经济增长改善或货币政策利率预期等幅度上调。
对欧元兑美元而言,必须区分欧洲央行短端利率预期与法国特有的主权风险溢价。
前者影响货币持有收益和跨币种利差,后者则影响资产风险补偿、跨境资金配置以及金融体系的流动性偏好。
因此,法国国债收益率上升并不能机械地理解为欧元利差吸引力增强。
财政可信度、两地利率预期及国际资金需求,共同构成当前欧元兑美元的宏观定价框架。
四、欧元兑美元技术结构:动能变化与趋势确认存在区别
从日线图观察,欧元兑美元此前经历持续回撤,目前呈现低位波动特征。
布林通道中轨保持下倾,价格位于中轨下方,通道下沿继续延伸,说明历史观察窗口内的价格均值下移,波动分布仍存在明显不对称。
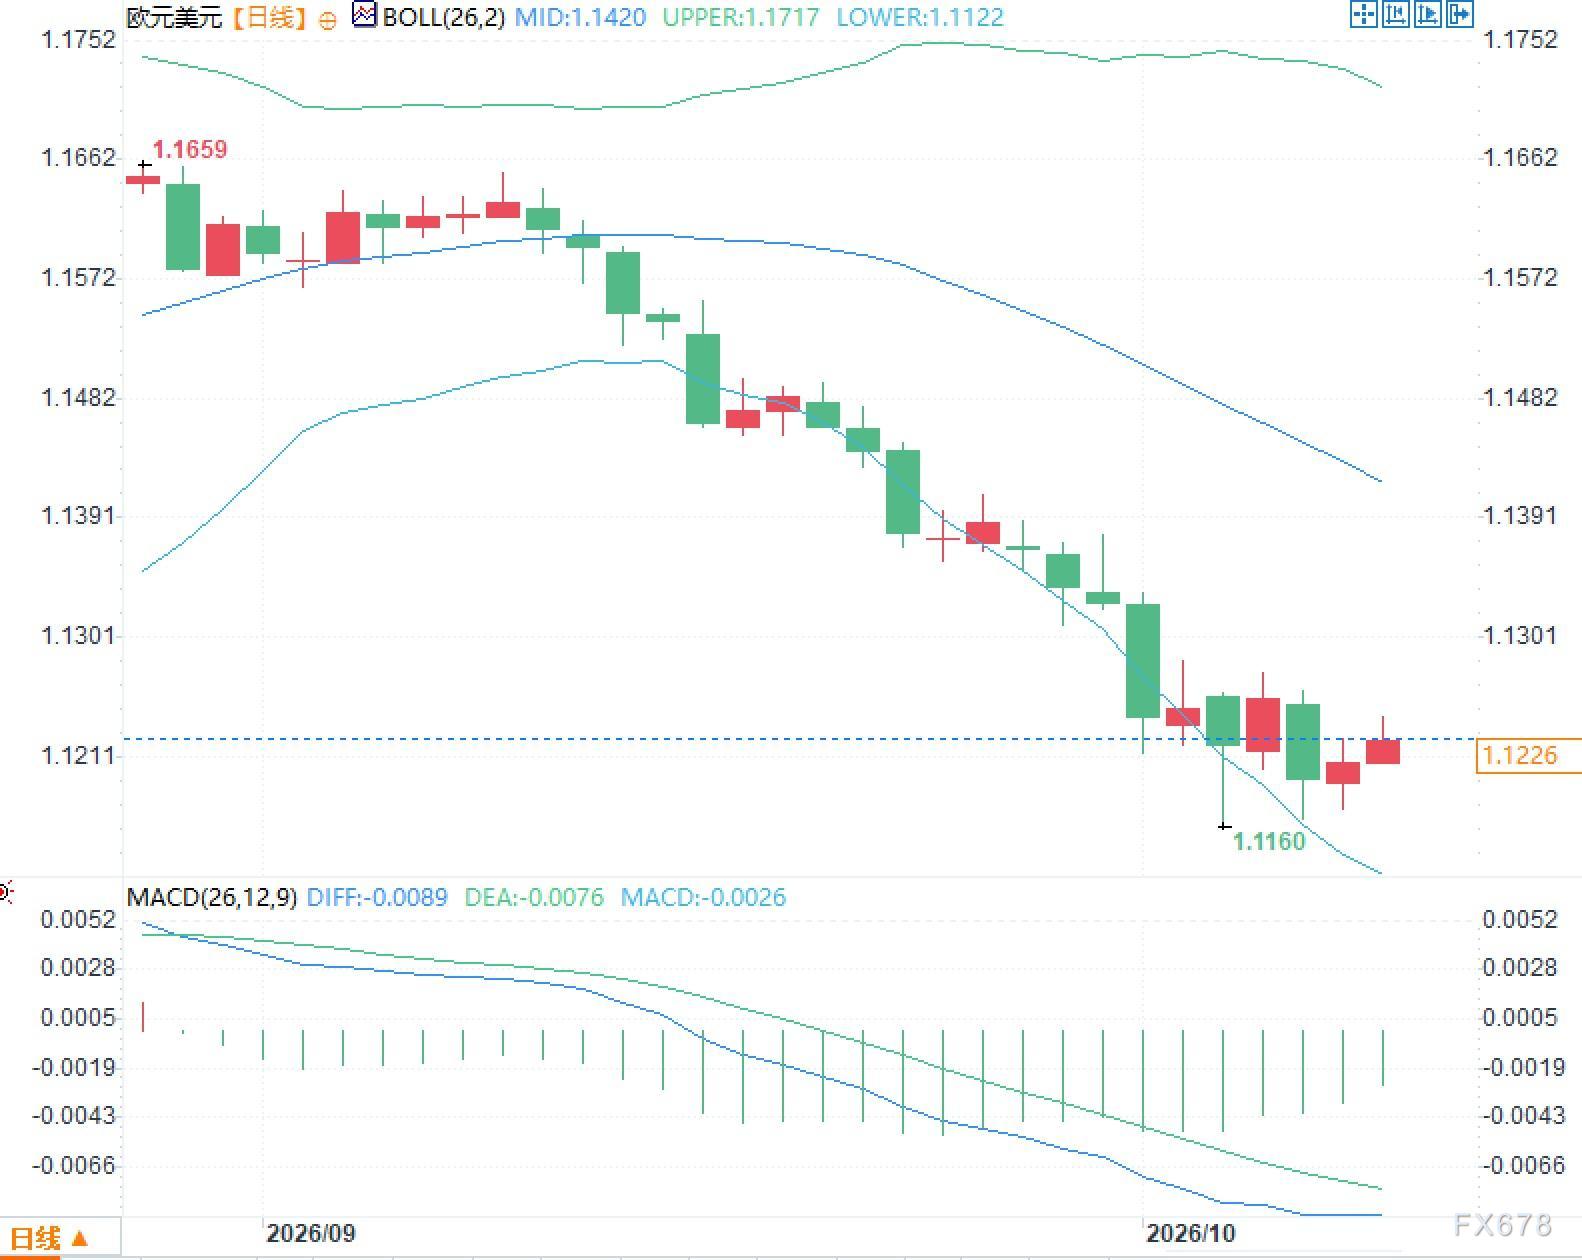
MACD中DIFF约为-0.0089,DEA约为-0.0076,两条指标线均位于零轴下方,且DIFF低于DEA。近期负值柱体有所收窄,反映短周期动量出现边际变化,但动量收敛与趋势结构发生改变并不具有必然对应关系。





 沪公网安备 31010702001056号