



 长风破浪
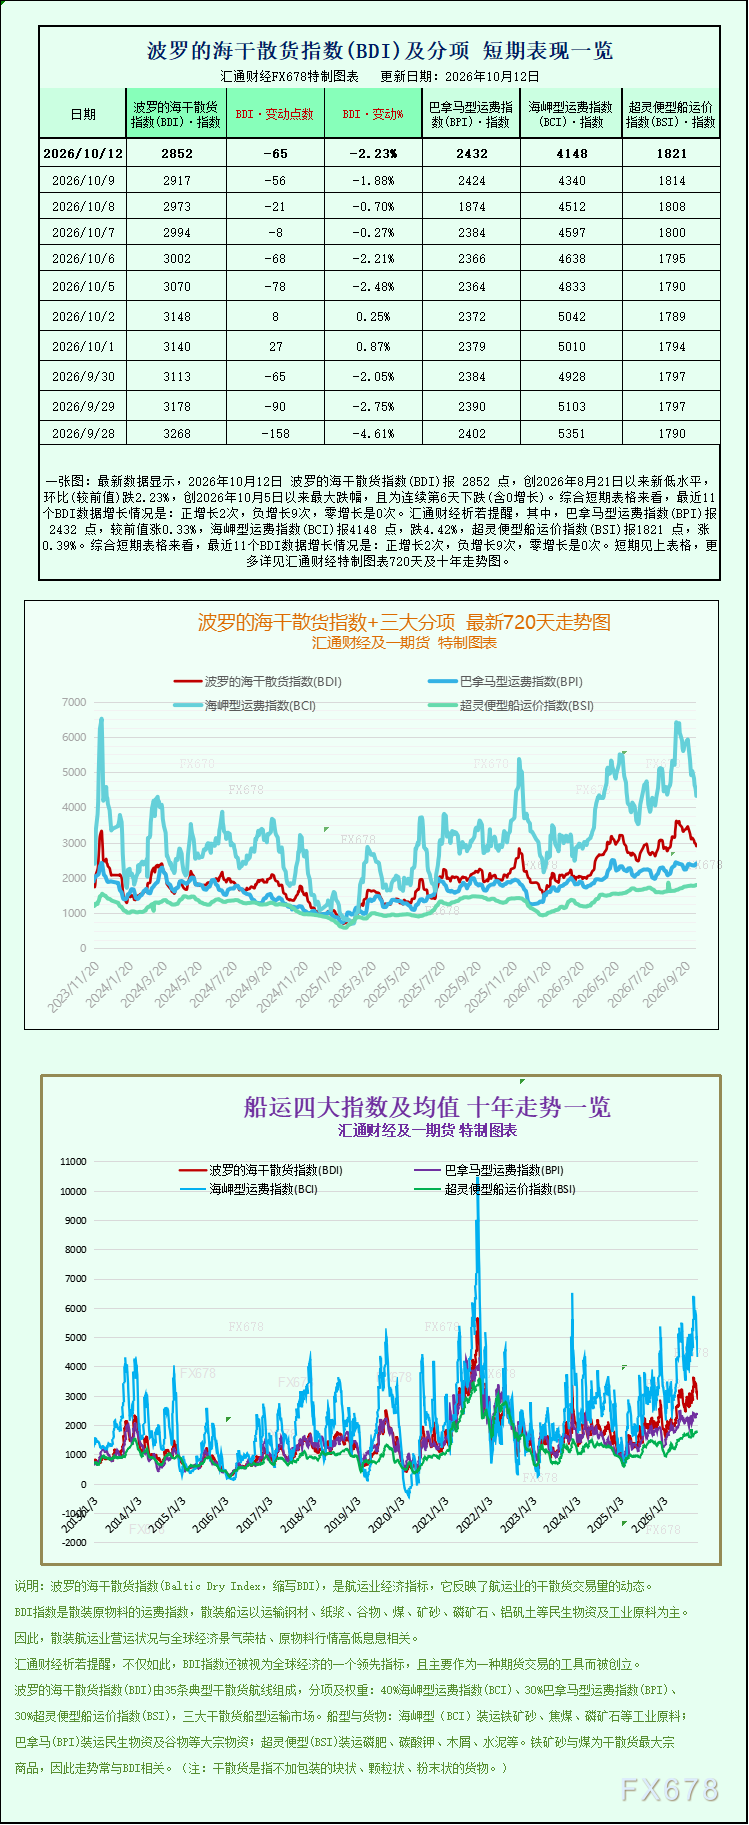
周一,波罗的海交易所追踪干散货船运费的主要海运指数延续跌势,跌至七周多以来的最低水平,核心拖累来自海岬型船舶需求的持续走弱。
在航运市场近期整体承压、运价中枢较前期明显下移的背景下,这一下跌进一步确认了大型散货船细分板块的弱势格局,也令市场对四季度干散货运输景气度产生了更多观望情绪。
主要指数全面下行
追踪海岬型、巴拿马型和超灵便型船舶运费的主要波罗的海干散货指数(BDI)当日下跌65点,跌幅2.23%,收报2,852点,为8月21日以来的最低水平。
从周线维度看,该指数已连续多个交易日阴跌,累计回撤幅度明显,说明本轮调整并非单日情绪扰动,而是需求端结构性疲弱与运力供给压力共同作用的结果。
海岬型船指数领跌,创七月下旬以来新低
海岬型船舶指数(BCI)下跌192点,跌幅4.42%,收报4,148点,已回落至7月下旬以来的最低水平,成为拖累整体指数的最主要因素。
海岬型船是干散货市场中对大宗原材料运输最为敏感、单船吨位最大、运价波动也最为剧烈的船型,其运费走势通常被视为铁矿石、煤炭等大宗商品需求冷暖的先行指标。本次该指数单日跌幅明显大于其他船型,凸显大型船舶运力在需求收缩时首当其冲的脆弱性。
运载15万吨货物(包括铁矿石和煤炭)的海岬型船舶的平均每日收入当日下降1,745美元,降至34,115美元。
这一日均收入水平较前期高点已有明显回撤。考虑到海岬型船日租金此前一度处于相对高位,若需求无法及时回暖,船东端在运力过剩叠加货量不足的情况下,租金仍有进一步下探空间。
铁矿石市场波动:补库预期与供应增量并存
周一,铁矿石价格波动剧烈。市场一方面预期中国钢铁企业在结束一周假期后将补充库存,从而在短期内支撑采购需求;但另一方面,市场也预期供应将有所增加,对价格形成压制。
供需两端的多空博弈,使得铁矿石价格在高位区间内出现反复震荡,直接传导至海岬型船运输需求预期的不确定性。中国作为全球最大的铁矿石进口国和粗钢生产国,其钢铁企业的采购节奏历来是海岬型船运价的边际决定力量;假期后的补库行为往往能在短期内提振货盘活跃度,但若钢厂在高库存与利润偏弱背景下放缓采购,则运价的上行动能将明显受限。
中小船型表现分化:巴拿马型、超灵便型逆势微涨
与海岬型船的大幅下挫形成对比,中小型船舶指数当日表现相对稳健。
巴拿马型船指数(BPI)上涨8点,涨幅0.33%,收报2,432点。巴拿马型船舶.BPWT的平均每日收入(通常载有60,000至70,000吨煤炭或谷物)上涨75美元,达到21,888美元。
在较小的船舶中,超灵便型船舶指数(BSI)上涨7点,涨幅0.39%,收报1,821点。
这种"大船跌、小船稳"的分化格局,反映出当前干散货运输需求结构的差异:大型船舶高度依赖铁矿石、煤炭等重货的长距离运输,对宏观需求与供给增量预期更为敏感;而巴拿马型、超灵便型船更多承接谷物、煤炭、小宗散货等货种,短期货盘相对稳定,受铁矿石单品种波动的影响较小。
市场展望:多空因素交织
综合来看,当前干散货市场正处于多空因素交织的窗口期。一方面,中国钢企假期后的潜在补库需求,以及后续基础设施与地产端政策的落地节奏,可能为铁矿石运输带来阶段性支撑;另一方面,铁矿石供应端的增量预期、全球宏观需求的整体温和,以及运力投放的持续,都对运价的持续上行构成制约。
市场参与者需重点关注中国钢铁产量与库存数据、铁矿石港口到货与疏港情况,以及大西洋与太平洋两大主要航区的货盘成交活跃度,以判断海岬型船运价能否在当前位置企稳。短期内,指数或在现有水平附近震荡整理,方向性选择仍有待需求端给出更明确的信号。




 沪公网安备 31010702001056号