



 梦中有蝶
投资需求韧性十足,短期价格预期维持保守
美国银行大宗商品分析师在最新贵金属报告中指出,尽管黄金ETF的投资需求在近两个月表现稳定,但他们仍对金价短期走势持审慎态度,预计未来三个月内金价难以守住每盎司4000美元关口。分析师明确表示,当前宏观环境依旧复杂,短期金价承压将持续,四季度均价预期维持在每盎司4000美元,而2027年全年均价则有望攀升至每盎司4813美元。
本月早些时候的另一份报告中,分析师曾预测,受能源价格持续推升通胀担忧影响,四季度金价或将下探至每盎司3750美元的阶段性低位。
ETF需求难以独撑大局,实体需求疲软形成拖累
尽管黄金ETF近期需求有所回暖,但分析师认为,这背后潜藏风险。若金价持续走弱,可能引发部分投资者平仓离场,进一步加剧市场抛压。此外,ETF需求目前尚不足以扭转整体市场格局,因为全球实物黄金需求仍处于疲软状态,难以形成有效支撑。
分析师指出,央行、亚洲大国和印度等主要黄金买家的整体采购节奏有所放缓,这正是当前金价面临的主要阻力之一。过去很长一段时间,央行购金是支撑全球黄金市场的核心力量,而这一支柱在年底之前或逐渐转弱,甚至有演变为下行风险的可能。
央行购金结构生变,政策拐点成为关键变量
随着中东冲突再度升级,部分央行可能重新开启黄金抛售,其持有量的小幅回落,也可能更多源于估值变动而非实际买入。与之相伴的,是美联储政策转向的时间与力度,这将直接左右金价的底部支撑与长期上行趋势。
从市场关联与传导逻辑来看,在市场投资者未对加息产生显著担忧的阶段,黄金往往与股市同步上行;而当美联储主席立场转向强硬、通胀持续升温、美元走强时,黄金则易遭受明显冲击。由此可见,黄金价格真正企稳回升,需满足多重条件:市场对通胀与中东局势的担忧有所降温,美元停止升值,且美联储结束收紧货币的政策周期。
深层逻辑未改,中长期趋势仍可期
当前金价短期波动,并未动摇黄金的深层价值逻辑。若货币政策出现更为明显的鸽派转变,将为金价带来更强的上涨动力。同时,市场对货币贬值的担忧若再度升温,也可能成为推动金价上行的另一重引擎。
当前,美债期限溢价升高本身难以直接推动金价上涨。只有当财政政策回归规范,或市场对财政压制的担忧显著回归,才能真正激活黄金的看涨信号。若美国财政部干预债券市场,通过发行短期债券融资,而美联储主席又维持短期利率低位运行,将会重燃各界对美元贬值的担忧,从而构建出黄金中期走强的良性格局。
结语
整体来看,黄金市场正处在投资需求支撑与实物需求疲软并存的关键节点,短期价格走势或继续震荡整理。但其对冲通胀与货币贬值的核心价值未被削弱,一旦宏观预期改善,中长期行情有望重新回归上行通道。
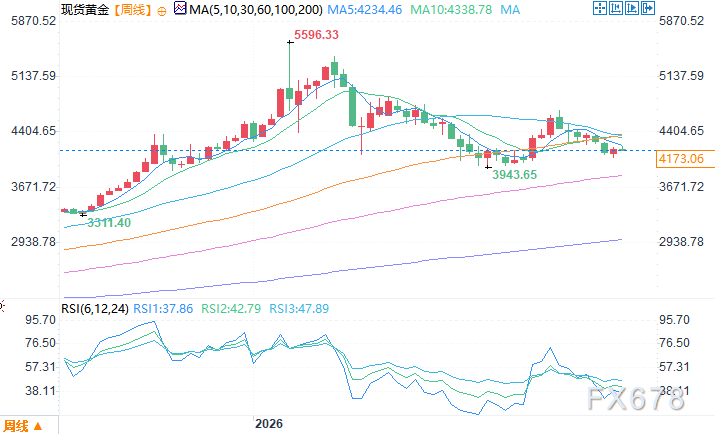
现货黄金周线图 来源:易汇通
北京时间10月13日11:16 现货黄金 报 4179.06 美元/盎司




 沪公网安备 31010702001056号