



 知秋
日本央行行长植田和男表示,基础通胀非常接近2%目标,稳定价格趋势至关重要。隔夜互换市场对10月加息的定价约在10%,对12月行动的概率则显著更高。油价自7月季度展望编制以来上涨约15%,外部成本因素仍对进口依赖型经济构成压力。
政策立场与连续加息考量
日本央行官员认为,在缺乏上行通胀风险骤然加剧迹象的情况下,并无必要实施连续加息。政策委员会将仔细审视经济数据,以判断最早于12月会议是否具备再次调整的条件。10月30日会议的最终决定仍可能在最后时刻发生变化。9月加息将政策利率提升至1.25%,为7对2的投票结果,是近三个月内的第二次调整,节奏为1990年以来最快。日本央行自1980年以来未曾在连续月份上调利率,这一历史偏好反映了在采取下一步行动前观察政策效果的倾向。植田和男指出,该次调整符合政策阶段转变的需要,当前更侧重于应对价格上行风险。基础通胀接近2%并不意味着任务完成,目标在于使价格趋势稳定在该水平附近,而非仅触及一次。相关官员表示,经济与通胀大体符合展望,价格趋势预计在未来18个月内与2%目标一致。
通胀数据与前景评估
日本9月生产者物价指数同比升幅放缓至6.8%,环比下降0.3%,连续两个月走低。农业、林业及渔业产品价格下降,尤其是大米价格回落,成为主要拖累因素;石油及煤炭产品价格同比升幅也从14.7%放缓至11.5%。与此同时,信息与通信设备价格同比升幅升至15.3%,反映相关需求的持续影响。投入成本压力虽有所缓解,但整体仍处于较高水平,企业将成本向下游传递的意愿仍在。日本央行将在政策声明同时发布新的季度经济展望,官员需权衡油价上涨的影响,以及食品销售税临时削减是否纳入预测。中东冲突、AI相关需求以及汇率变动被列为需密切监测的因素,以决定下一步调整时机。基础通胀可评估为接近2%,但稳定过程仍需时间验证。
日元表现与外部因素
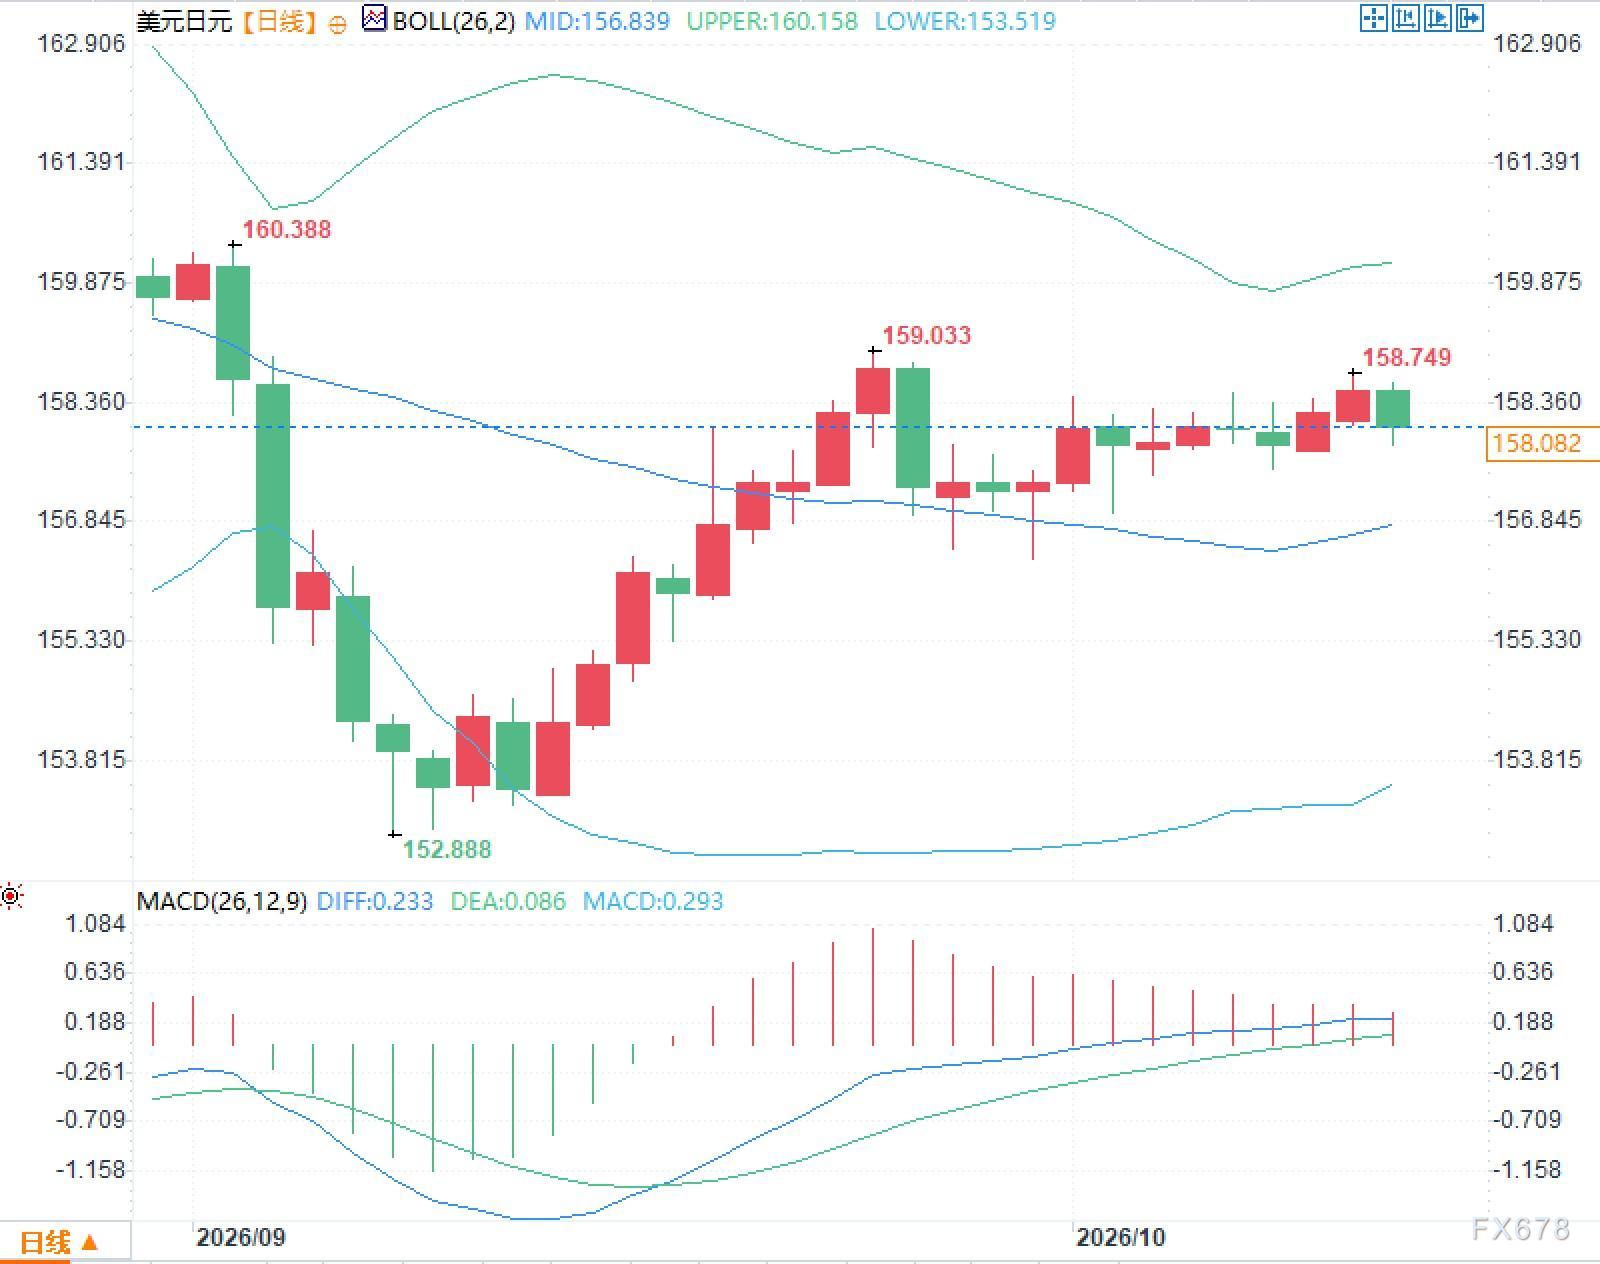
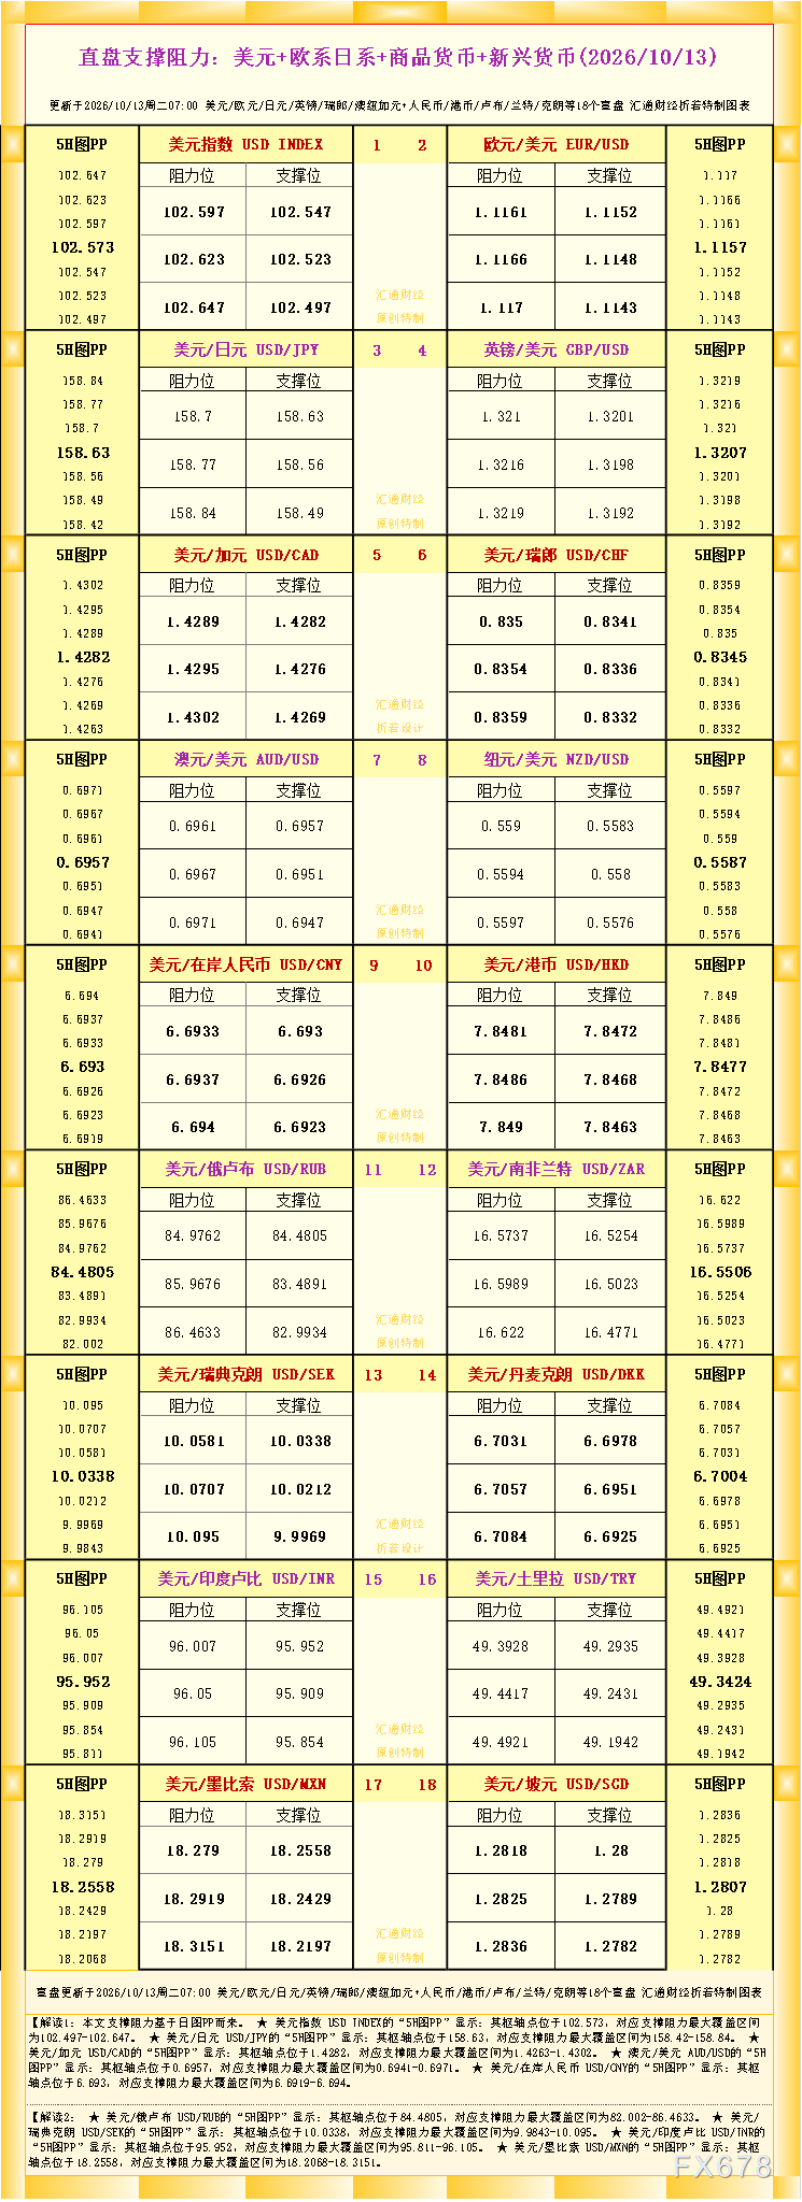
美元兑日元目前交投158水平附近。油价自7月展望以来上涨约15%,对高度依赖资源进口的经济形成额外成本压力。汇率变动会通过进口价格渠道影响日本国内通胀,因此被纳入监测范围。市场对美联储本月政策路径的预期调整,也曾使日本央行10月加息概率一度升至约40%后回落。本周美国物价数据将成为关注焦点。
市场定价与路径分化
隔夜互换市场对日本央行10月加息的定价约在10%,对12月前行动的概率升至约88%。经济学家调查显示,约三分之一预计12月调整,超过半数认为将等待至1月。9月会议纪要未出现明确支持连续加息或更大幅度调整的意见,政府代表曾敦促谨慎行事。植田和男近期表态重申将根据经济、价格与金融状况继续调整宽松程度,并强调锚定基础通胀于2%附近的重要性。政策路径仍取决于数据对上行风险的验证程度,以及季度展望中对价格稳定进程的描述。最终决定可延至会议最后时刻,反映出对突发性变化的预留空间。
技术面观察
日线图显示,布林带中轨位于156.839,上轨160.158,下轨153.519。价格在158附近运行。MACD参数DIFF为0.233,DEA为0.086,柱线为0.293。价格在中轨上方波动,柱线维持正值。
常见问题解答
问题一:日本央行为何倾向于避免本月连续加息?
答:官员认为在缺乏上行通胀风险骤然加剧迹象时,无需连续行动,而应观察数据以判断最早于12月的必要性,这符合自1980年以来避免连续月份调整的历史偏好。
问题二:9月生产者物价数据对政策评估有何含义?
答:同比升幅放缓至6.8%且环比下降0.3%,显示投入成本压力有所冷却,降低了立即连续加息的紧迫性,但整体仍高且部分工业品价格仍在上升,支持后续适时调整。




 沪公网安备 31010702001056号