



 超级赛亚人
日元一侧的压力主要来自日本央行政策预期的边际降温。日本央行官员倾向于在本月避免实施罕见的连续加息,除非通胀上行风险突然明显加剧,否则决策者认为没有必要连续行动。央行将继续评估经济数据,以判断是否有必要在12月会议上采取进一步行动。日本央行在9月会议上将政策利率上调25个基点至1.25%,达到1995年以来的最高水平,这也是三个月内的第二次加息,节奏为1990年以来最快。然而,日本央行自1980年以来从未在连续两个月份加息,这一长期惯例反映出决策层倾向于在再次调整前观察此前行动的传导效果。
隔夜掉期市场定价与这一预期高度吻合。交易员预计日本央行10月加息的概率仅约10%,而12月加息的定价概率高达88%至90%。市场普遍预计央行将在年底或明年初将利率进一步上调至1.50%,随后可能在明年3月或4月升至1.75%。日本央行行长植田和男在国会发言时表示,日本的基础通胀率已经非常接近2%的目标,但关键是让价格趋势稳定在2%左右。日本央行可能在10月30日季度展望中暗示潜在通胀已大致达到2%目标,这一象征性转变将为后续加息提供理论依据,但短期内日元缺乏凭借加息预期持续走强的催化剂。
最新物价数据显示日本通胀压力仍未消退。9月企业物价指数同比上涨6.8%,虽低于8月的7.6%,但仍处高位;以日元计价的进口价格指数同比飙升24.5%,化工品上涨13.3%、有色金属制品大涨40.2%,反映出日元贬值与中东地缘风险共同推高输入性成本。日本央行家庭调查显示,88.6%的家庭预计未来一年物价将上涨,通胀预期根深蒂固。不过,9月企业物价环比下降0.3%,连续两个月走低,农业和石油煤炭产品价格回落成为主要拖累,表明上游成本压力出现边际缓和迹象。
美元一侧的支撑力量依然坚实。美联储9月会议纪要确认多数官员认为年底前进一步加息可能是合适的,市场目前定价10月维持利率不变的概率约77.3%,但12月加息至少25个基点的概率高达约90%。10年期美债收益率虽从前期的5.36%高位回落至约5.22%附近,但仍处于多年高位,美日利差维持在150个基点以上的宽阔水平,套息交易逻辑继续为美元/日元提供结构性支撑。
今晚20:30公布的美国9月CPI数据将成为短线方向的关键变量。市场普遍预计整体CPI同比从3.4%升至3.6%,环比上涨0.6%,主要由汽油价格推动;核心CPI预计环比0.2%,同比升至2.5%。丹斯克银行指出,"对美联储而言,焦点将在于潜在通胀压力是否正在扩大",需要出现"一次明显的上行意外"才可能促使美联储释放10月加息信号。若核心CPI偏强,可能重燃鹰派预期,推动美债收益率和美元反弹,汇价有望挑战158.75区间上沿乃至159关口;若核心数据温和,美元可能进一步承压,汇价向157.93的4小时100周期均线回调整固。此外,美联储主席沃什定于周五在曼谷IMF与世界银行年会上发表讲话,作为10月议息会议前最后一次公开露面,其对通胀前景和政策路径的最新判断可能成为打破当前区间均衡的决定性力量。
地缘风险同样为美元提供持续的避险支撑。中东局势并未因俄乌"能源停火"而缓和——伊朗最高安全官员宣布华盛顿对其提出的重新开放霍尔木兹海峡提案的回应"不够充分",沙特首都机场连续遭到胡塞武装致命袭击,沙特誓言报复,特朗普考虑加入对胡塞武装的军事打击。这些事件维持了地缘风险溢价的高位运行,使美元作为终极避险资产的吸引力未被削弱。
从基本面结构来看,当前美元/日元面临的核心矛盾是"美日利差优势"与"干预风险约束"的直接博弈。布朗兄弟哈里曼指出,持续偏高的能源价格将通过成本推动渠道抬升通胀预期,进而强化政策利率"高位更久"的定价,这一传导链条对美元形成双重支撑——实际利率与利差优势扩张吸引套息资金回流,美国经济增长相对强劲降低了衰退定价。LGT亚洲私人银行预计短期内美元/日元可能维持155至160区间震荡,日本政府干预汇市以支持日元的风险将限制美元进一步上涨空间,但美日之间较大的利率差以及日本投资者持续的海外投资活动将限制日元升值空间。
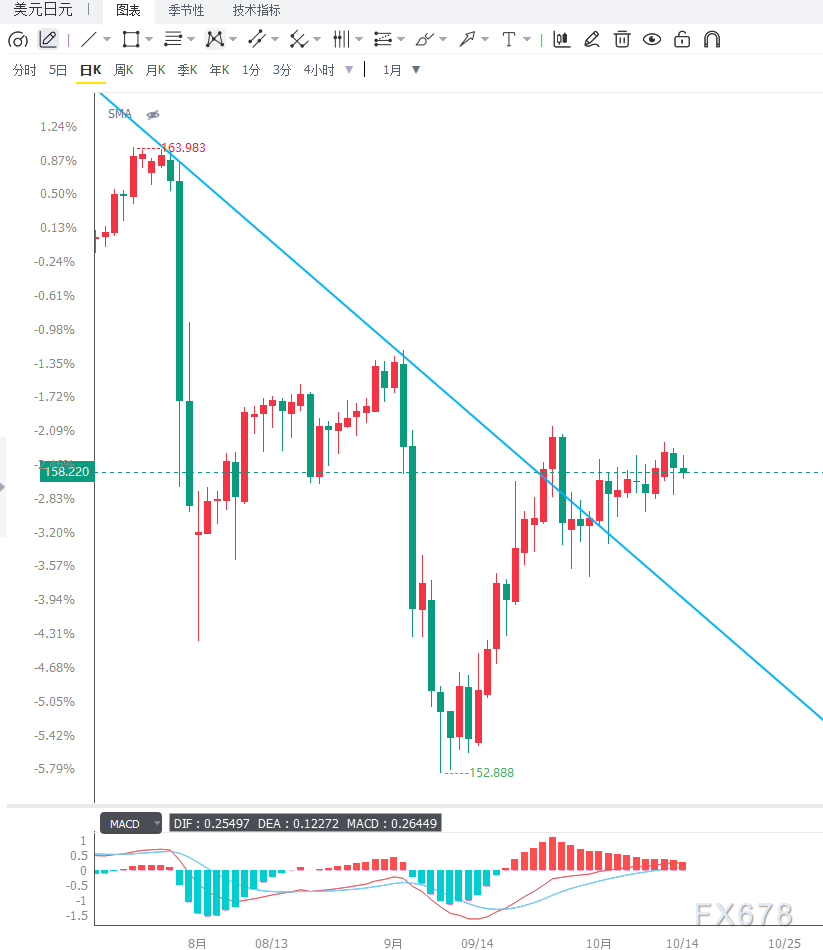
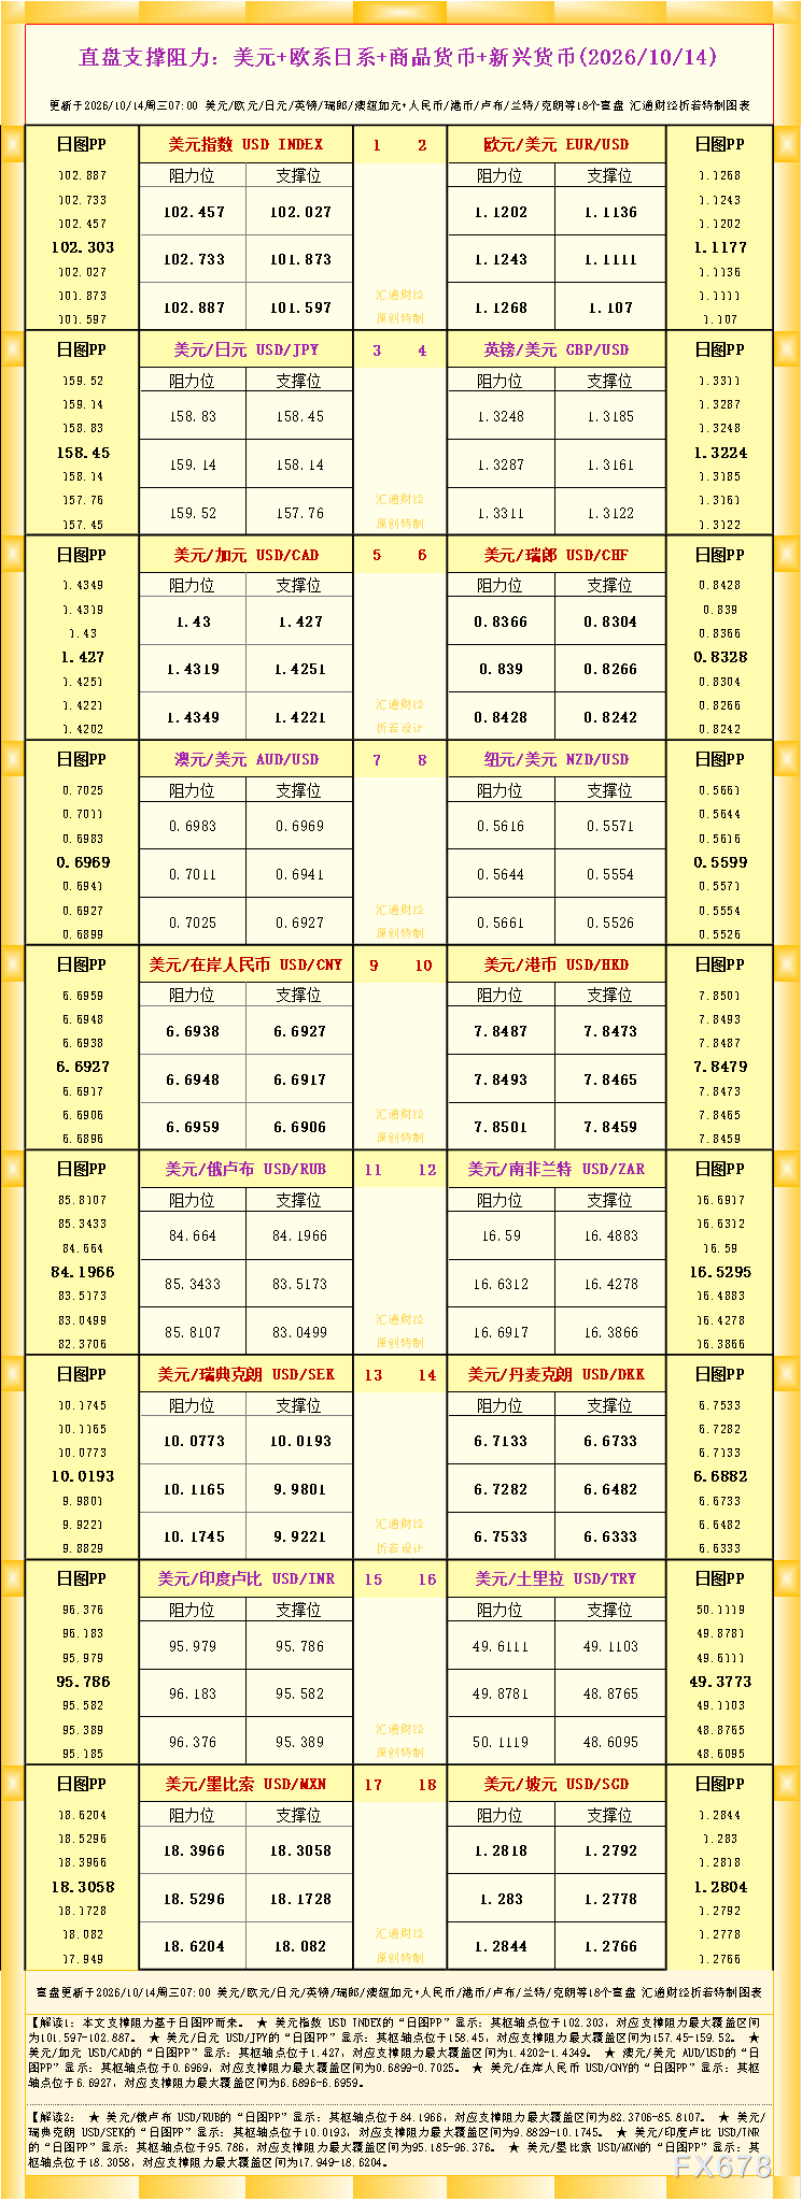
从技术面来看,4小时级别上美元/日元维持短期偏多结构,汇价稳定运行在100周期简单移动平均线约157.93上方,该均线持续为价格提供动态支撑,说明此前的上升趋势尚未被明确破坏。短周期均线保持向上发散,MACD指标位于零轴上方但红柱持续收窄,快慢线趋于粘合,多头推升力度衰减但未转负。14周期RSI约58附近,处于中性偏强区域但未触及超买阈值,表明买方仍掌控局面但上行动能正在减弱。布林带通道保持向上开口但有所收窄,波动率收敛,市场等待方向破位。上方阻力方面,158.75附近构成短期交易区间的上沿,该位置同时也是上周多次承压回落的区域,筹码抛压集中;唯有汇价放量突破并站稳该水平上方,才能确认多头重新占据主动,进一步目标看向159.00至159.55的密集阻力带——100日均线约159.55与布林带上轨约159.80构成更强的结构性屏障,多次试探未能有效突破,同时也是日本当局干预的敏感区域。下行方面,100周期均线约157.93构成首道支撑,随后是区间下沿157.60,该位置与布林带中轨重合,进一步强化了更广泛的看多结构。若汇价有效跌破157.60,需警惕短线偏多结构被削弱,进一步回调可能指向156.90的50日均线区域。日线级别上,汇价运行于布林带中轨上方,布林通道开口收窄,波动率回落,高位震荡特征明显。20日EMA约157.60构成重要动态支撑,中期均线维持多头排列,大级别趋势尚未转空。日线RSI约58附近,上行斜率钝化,存在高位顶背离隐患
编辑总结
美元/日元当前正处于"美日利差支撑"与"干预风险约束"的精密均衡之中。日本央行据报倾向10月按兵不动、12月加息概率高达90%的市场定价为日元施加了阶段性的贬值压力,美联储鹰派立场和中东地缘风险为美元提供了坚实底部支撑。然而,160关口的干预敏感性和日本当局的持续政策沟通为汇价上方嵌入了隐性天花板,使多头在高位追涨的赔率明显恶化。展望后市,今晚美国CPI数据和周五沃什讲话将成为打破157.60至158.75区间均衡的关键催化剂。若CPI核心数据偏强叠加沃什释放鹰派信号,汇价有望挑战158.75上沿并向159.00至159.55密集阻力带发起冲击;若数据温和且沃什讲话偏鸽,汇价可能向157.93的4小时均线乃至157.60区间下沿回调整固。在160关口附近,需高度警惕日本当局干预预期引发的脉冲式波动风险。




 沪公网安备 31010702001056号