



 知秋
政策进入新阶段:通胀锚定的核心逻辑
植田和男指出,政策已进入新阶段,潜在通胀相当接近2%,因此不能允许通胀进一步上升。与此前推动通胀接近目标不同,现在锚定通胀在目标附近变得更加重要。他表示,将在即将到来的会议上讨论是否调整“潜在通胀正接近2%”的评估。经济与价格走势大致符合日本央行的预测,本周会议上听到的观点未偏离基线情景。
这一立场延续了9月将政策利率上调至1.25%(31年来高点)后的表述,当时焦点已从推高通胀转向防止超调。东京地区9月核心消费者价格指数同比上升2.7%,剔除新鲜食品与能源后的指标达3.0%,服务价格通胀也有所加快,显示出价格压力的扩散特征。日本全国层面8月核心通胀为1.7%,9月数据预计加速。植田强调,经济与价格变动大致符合预测,意味着政策调整仍以基线情景为依据,而非短期波动。金融状况宽松为持续加息提供空间,但节奏需兼顾多重影响。
中性利率的不确定性与加息节奏考量
植田承认,很难对日本中性利率给出清晰判断。未来加息的时机与步伐将取决于外汇变动、AI需求以及中东冲突发展对价格的影响。本周会议的主要收获在于与其他政策制定者交换关于中东冲突和AI需求如何影响全球与日本经济及通胀的观点。国际货币基金组织预计日本央行将再加息一次以接近中性水平,并强调在全球不确定性下保持灵活性,其中性利率估计范围大致在1.1%至2.2%,中枢约1.5%。
中性利率难以精确估计,意味着政策路径需持续观察实际数据与风险演变。外汇变动可通过进口价格渠道影响日本国内价格,中东冲突则可能通过能源成本传导,AI需求则涉及生产率提升与需求拉动的平衡。市场定价显示日本央行10月会议加息可能性有限,而12月显著更高,反映出对数据依赖渐进路径的预期,而非一次性大幅调整。
AI需求观察与国际政策交流
植田表示,本周会议上有更多政策制定者对AI需求持乐观态度,超出此前估计。但日本央行对AI需求引发通胀压力的评估,与从全球同行听到的观点之间并无大差距。他与美联储主席沃什交换了意见,但拒绝评论讨论内容。同时,他自阿什维尔会面以来未与美国财政部长贝森特联系。这一细节在干预相关讨论中受到关注。
AI需求对通胀的影响需从需求侧拉动与供给侧效率两个角度观察,植田的表态显示日本央行评估与国际观点基本一致。国际交流有助于校准对全球因素的判断,但具体政策决策仍以日本国内数据为核心。未与贝森特联系的情况则表明近期沟通频率有限,市场对此保持观察。
汇率现状与技术指标特征观察
美元兑日元当日基本持平于158附近。从日线图表观察,布林带中轨位于157.324,上轨159.948,下轨154.701。MACD参数DIFF为0.224,DEA为0.162,MACD值为0.124。图表显示近期价格曾触及159.033附近高点,低点曾至152.888。
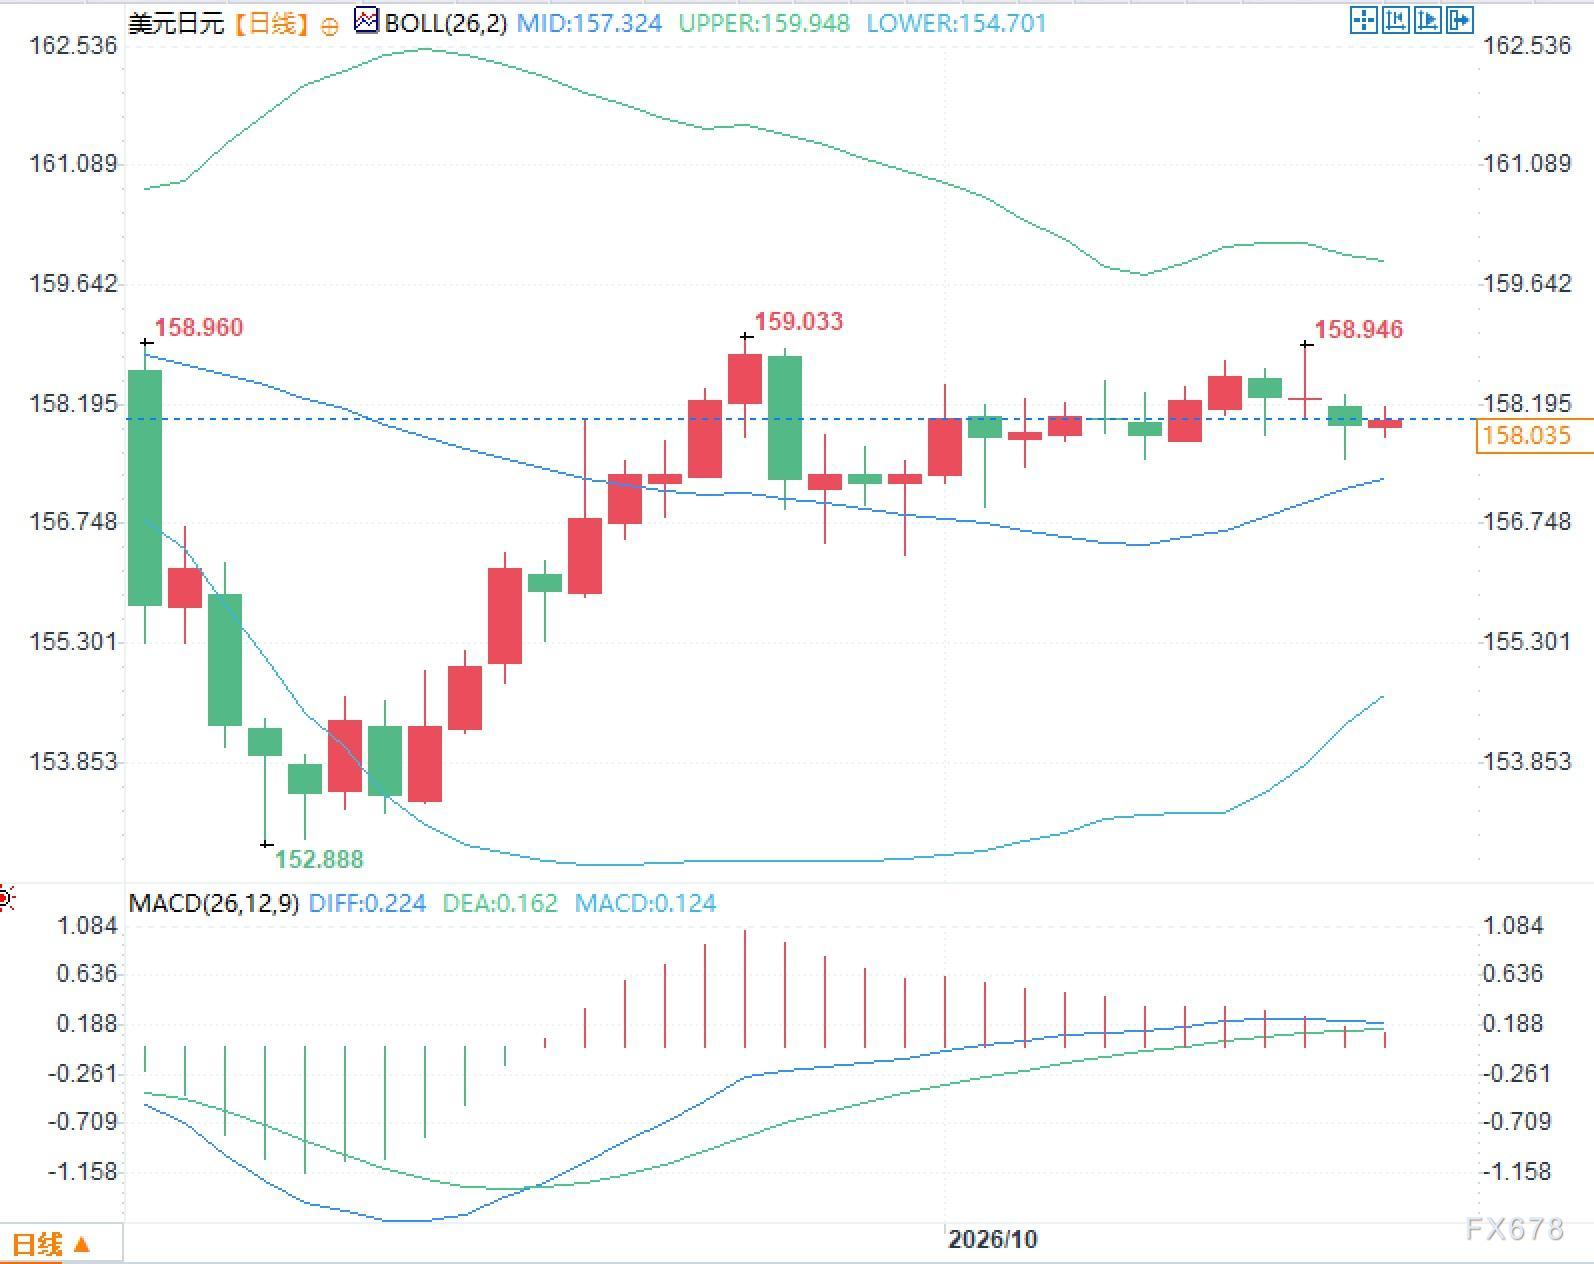
整体来看,汇率在158附近的表现与政策表态、通胀数据及国际因素交织,市场关注点集中于政策评估调整与多重外部影响的持续观察。
常见问题解答
问题一:植田和男为何强调政策已进入新阶段且不允许通胀进一步上升?
答:因为潜在通胀已相当接近2%目标,当前重点在于锚定通胀而非继续推高,防止超调对经济造成负面影响,这比以往更为重要。
问题二:中性利率难以确定如何影响未来加息路径?
答:中性利率评估困难意味着加息时机与步伐需持续观察外汇、AI需求与中东冲突对价格的影响,政策保持高度数据依赖特征。
问题三:市场对日本央行10月与12月会议预期差异反映了什么?
答:10月30日加息概率较低而12月较高,反映出对近期会议评估与多重因素影响的观察,市场预计渐进式调整路径。




 沪公网安备 31010702001056号