



 GoldMan3
政策预期:10月按兵不动概率约90.6%,12月加息概率约79.7%
金融市场预计美联储将在10月维持利率不变,随后可能在12月再次加息。
据CME FedWatch工具,市场定价反映10月27日至28日政策会议维持利率不变的概率约为90.6%,12月加息概率约为79.7%。
布朗兄弟哈里曼的Elias Haddad指出,联邦公开市场委员会本周料维持政策不变,联邦基金目标区间在9月加息25个基点后“稳定于3.75%至4.00%”。
他表示,“多位关键美联储官员呼吁耐心,支持按兵不动”,而期货市场“暗示本周加息概率仅10%,12月9日加息几乎被完全定价”。
在美国数据稳健、通胀压力持续的背景下,Haddad认为这一立场继续支撑美元。
数据焦点:PCE与三季度GDP成关键指引
投资者本周将高度关注美国即将公布的两项关键宏观数据——个人消费支出(PCE)物价指数与三季度GDP初值。
PCE作为美联储最看重的通胀指标,将直接反映核心通胀压力是否仍具粘性,从而影响市场对未来利率路径的判断。
若PCE数据超预期,可能强化“更高更久”的利率预期,为美元提供支撑;反之则可能加剧降息或暂停加息的讨论。三季度GDP初值则将揭示美国经济动能的真实强度,消费、投资与净出口的分项表现尤其关键。
两项数据的组合结果,将在美联储决议后的政策指引与市场定价之间形成重要桥梁,短期内主导美元走势与利率预期的调整节奏。
避险需求:特朗普排除立即打击伊朗,美元避险买盘减弱
地缘政治方面,美元避险买盘近期明显减弱。据半岛电视台报道,美国总统特朗普明确排除立即对伊朗采取军事行动的可能性,并表示“今天不会有打击”,令市场紧张情绪暂时缓和。
然而,风险并未真正消退。市场仍高度关注本周以色列选举结果,以及下周公开展的美国中期选举可能带来的政策转向,担忧军事行动可能在选举后重启。
情报报告进一步指出,一旦冲突升级,伊朗已准备对以色列与阿联酋等关键地区目标实施报复。
这种“暂缓但未解除”的状态,使避险美元难以获得持续买盘支撑,反而可能在风险偏好回升时承压,加剧美元兑日元等货币对的波动。
机构观点
荷兰国际集团(ING)指出,多项指标显示美元已偏高估,净多头仓位与期权风险逆转也接近阶段性高位,但目前尚无明确触发因素推动反转。美联储紧缩预期相对其他央行更为黏着,即使油价回落也难大幅削弱美元。全球债市疲软继续支撑对流动性防御性货币的需求。
ING认为,除非出现类似2025年“卖出美国”冲击或宏观显著转向,否则美元动能难以轻易逆转,短期仍以高位震荡或小幅上行主基调。
汇丰全球外汇研究负责人Paul Mackel等认为,美元前景已改善,有望继续温和上行。美国数据强劲、美联储政策不确定性下降是主要支撑;欧洲与英国的财政与政治风险则为美元提供额外助力。
汇丰预计美元相对欧元、英镑和日元仍将保持优势,并可能至少延续至2027年上半年。虽然加息节奏可能不如市场定价激进,但“最干净的脏衬衫”地位仍在,渐进式升值仍是基准情景。
总结
美元指数在上一交易日上涨后一度回落至101.50附近,核心压力来自美联储政策预期:10月按兵不动概率约90.6%,12月加息概率约79.7%,多位官员呼吁耐心支持本周暂停。
与此同时,特朗普排除立即打击伊朗令避险需求减弱,进一步压制美元,但以色列选举与美国中期选举后的地缘不确定性仍在。本周PCE通胀与三季度GDP初值将成为判断后续利率路径的关键指引。短期美元走势取决于政策预期与避险情绪的拉锯。
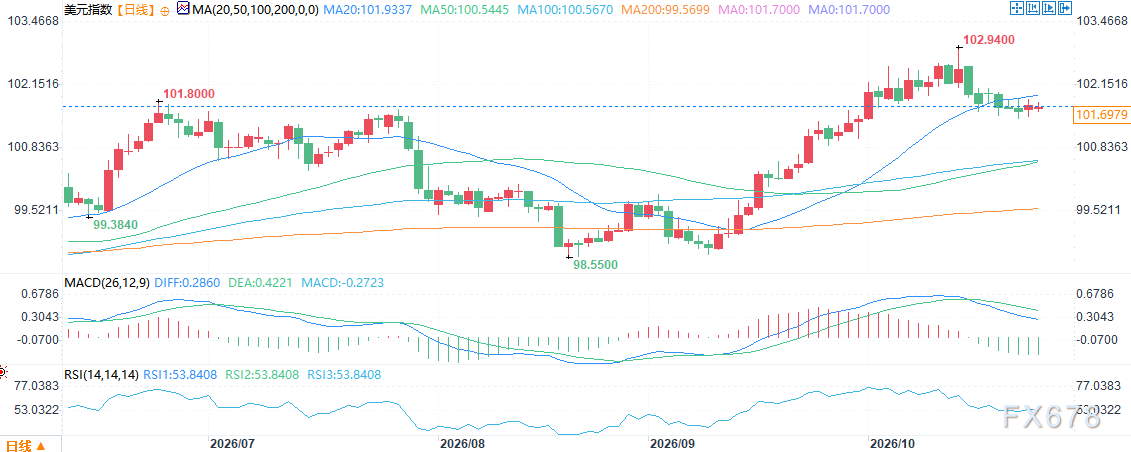
(美元指数日线图,来源:易汇通)
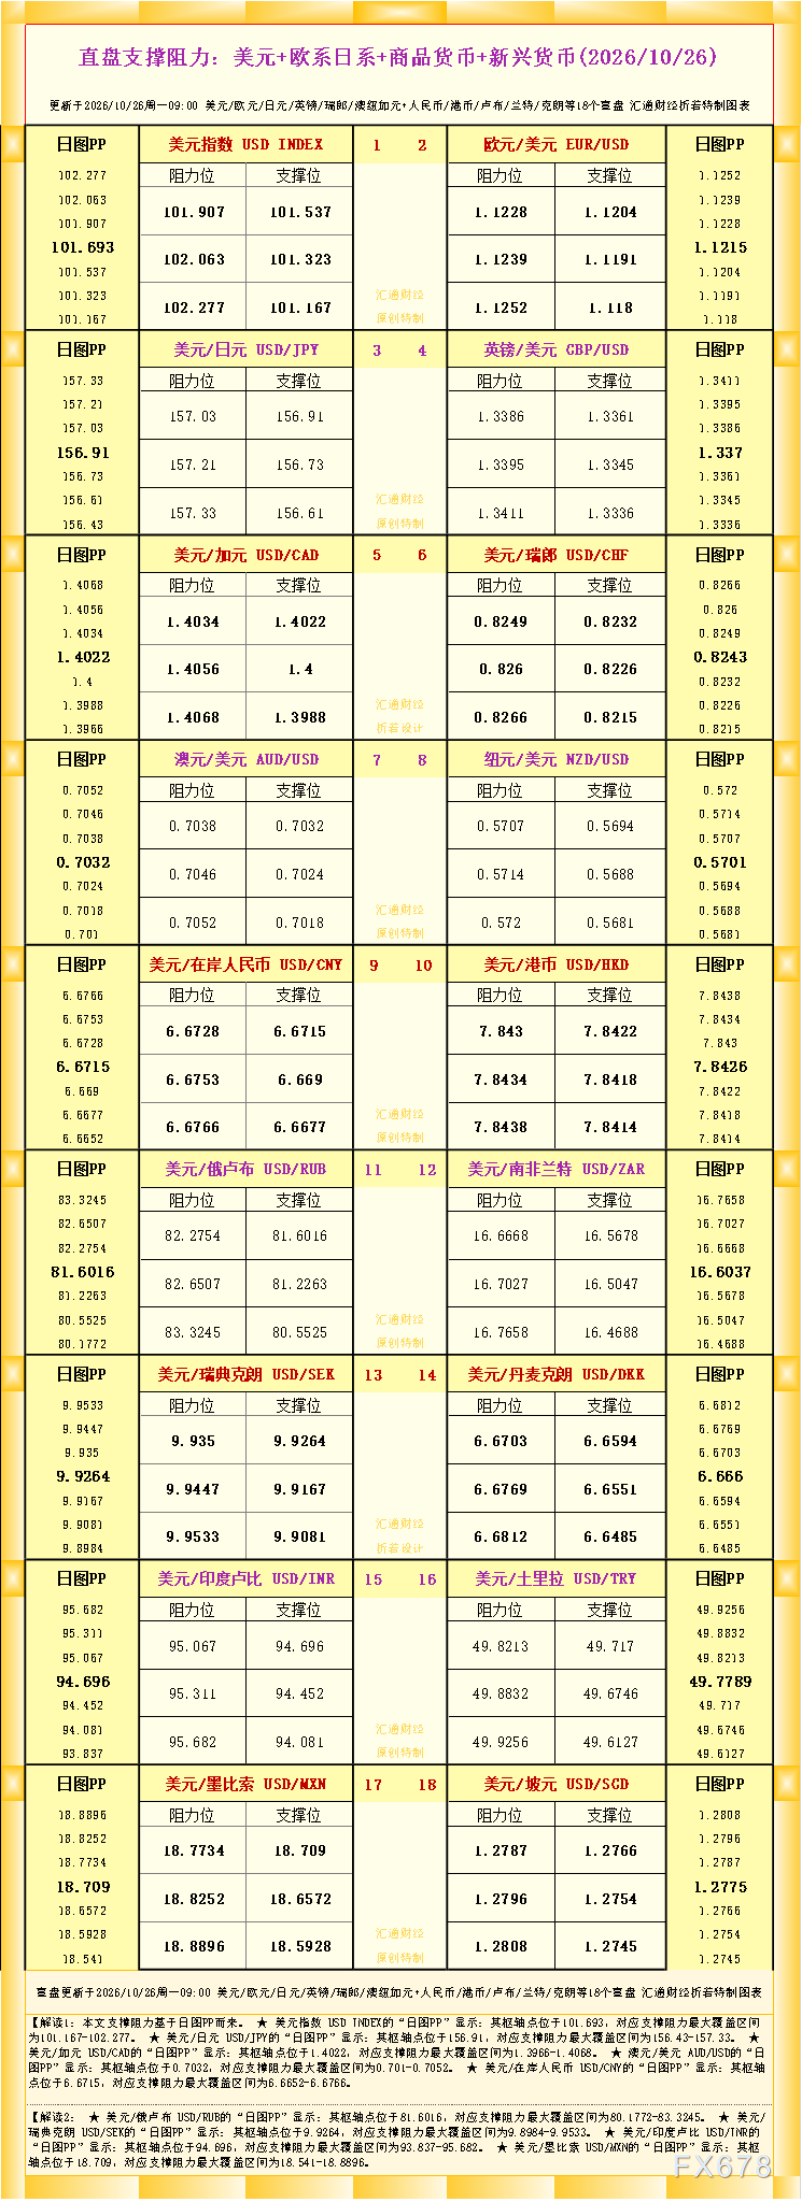
北京时间14:10,美元指数报101.71。





 沪公网安备 31010702001056号