



 逆水观澜
一组密歇根消费者信心调查,撕开了当下美国宏观的奇特反差:在问卷采集周期内,美股走出先大涨、急跌再强力反弹的V型行情,理论上的财富效应本该托举居民情绪,然而信心改善微乎其微。
通胀侵蚀购买力、消费意愿走弱的现实枷锁,依旧牢牢困住美国家庭预期,也为黄金后续的多空博弈埋下线索。
密歇根信心数据暴露矛盾:股市财富效应拉动乏力
近期现货黄金在三个月低点附近反复拉锯,上周累计下跌4%,为6月以来最大单周跌幅,盘面始终被高利率预期压制。
而10月密歇根大学消费者信心数据,恰好揭示了当前美国宏观环境里一组非常关键的矛盾:统计问卷覆盖时段内美股经历一轮大涨、急跌之后再度大幅反弹,财富效应理论上本该提振居民情绪,但最终信心读数的修复力度十分有限,通胀、购买力压力以及消费意愿走弱,仍是压制美国居民预期的核心枷锁。
密歇根10月消费者信心终值录得48.0,小幅低于9月的48.1,处在历史极低区间,仅高于此前5月创下的44.8低点;该读数虽然优于46.3的市场预期,属于数据层面的超预期,但并没有脱离低位低迷格局。
配套的通胀预期分项更值得警惕:居民一年期通胀预期上行至4.7%,5-10年长期通胀预期抬升至3.5%,双双刷新5月以来新高。调查负责人Joanne Hsu指出,购买力持续主导民众对经济的判断,所有政治立场的受访者一致认为,通胀在未来一年对经济的威胁远大于失业。
这也印证,股市账户账面修复带来的乐观感受,覆盖面有限,难以对冲全民都要面对的物价压力。
时值美国中期选举临近,生活成本成为竞选的核心议题,民调与提前投票数据显示民主党势头有所回暖,参议院席位争夺趋于激烈,政治环境同样放大了市场对经济前景的不确定性。
美联储观望为主,全球央行陷入加息两难
虽然通胀粘性持续显现,但美联储的加息意愿依旧偏向谨慎,本次10月议息会议选择暂停加息,正是这一态度的直接体现。
芝商所FedWatch数据显示,市场定价本次会议加息概率仅9%,但12月的加息预期维持在接近80%的高位,说明美联储没有彻底关闭加息大门,只是倾向于观望等待更多物价、需求证据。
放眼全球,油价高位扰动之下,其他经济体同样面临艰难抉择:要不要为了压制能源传导而来的通胀,进一步收紧货币政策、主动牺牲国内经济增长,已经成为各国央行需要权衡的难题。
能源通胀的外溢效应,让全球货币政策路径出现明显分化,也持续扰动大类资产定价。
油价短暂回落,供给隐患未消持续压制金价
油价是当前这套宏观链条里重要的变量。
近期在卡塔尔斡旋、美伊缓和预期的带动下油价出现回落,短暂缓解了市场的通胀焦虑,也带动金价出现一波小幅反弹,现货黄金一度触及4019.36美元/盎司。
但需要认清,局势缓和只是阶段性信号,也门胡塞武装持续对沙特相关设施发起袭击,原油供应风险并没有真正出清。
能源价格的脆弱性,让“更长时间维持高利率”的叙事难以彻底消散,持续抬升黄金的持有机会成本,构成金价上行最直接的压制。
美国企业端数据同样暗藏隐患:10月企业活动小幅放缓,但旺盛需求支撑企业持续抬升商品与服务报价,暗示通胀的上行风险还没有完全消退。
抛售接近尾声,低位金价迎来博弈窗口
站在交易视角,经过前期一轮大幅下行,伴随美股调整而来的黄金集中抛售已经接近尾声,当前位置逐步显现配置性价比。
黄金的定价主线依旧跟随利率预期与流动性变化:如果后续美国经济放缓信号持续兑现,通胀预期顺势回落,市场会进一步下调远期加息定价,实际利率下行将驱动金价反弹;
另一种情景下,若风险情绪修复、美股再度回暖,市场流动性条件改善,同样有望给无息资产黄金带来估值修复空间。
当然风险依然存在,中东局势反复、油价再度冲高,随时会重燃紧缩预期,继续约束金价上方空间,交易上仍需紧盯本周FOMC决议以及后续PCE物价指标的指引。
技术面:现货黄金在箱体底部获得支撑,有望展开反弹,但是受制于均线整体空头排列压制,反弹幅度和时间均可能较为有限。
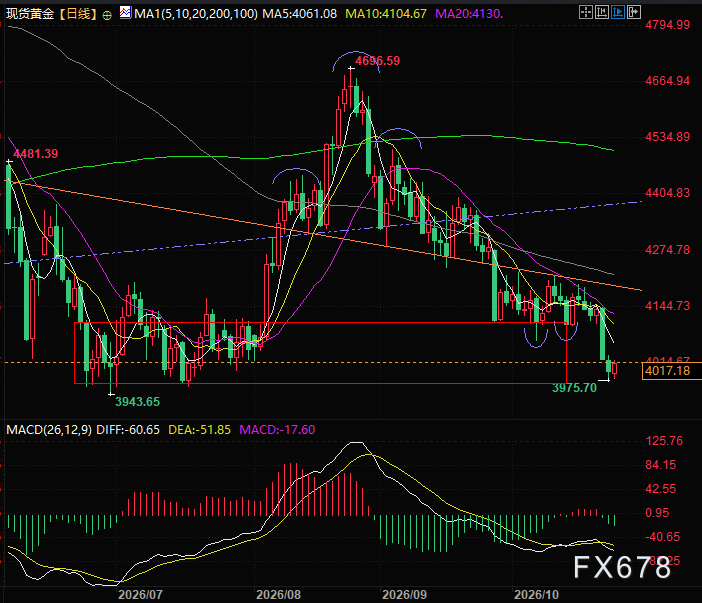
(现货黄金日线图,来源:易汇通)
北京时间17:59,现货黄金现报4016美元/盎司。


;)
;)
;)


 沪公网安备 31010702001056号