



 逆水观澜
这次暂停只是推迟紧缩节奏,并非紧缩周期落幕,利率预期的摇摆,也将直接牵动黄金价格的走向。
两难困局:通胀走强,但加息窗口已经被预期锁死
本周美联储议息会议,市场主流预期是维持基准利率在3.75%-4.00%区间不变。
这个结果,不只是经济数据博弈的产物,更是美联储前期沟通、预期管理与外部时间约束共同促成的选择。
上月加息落地后,多名高层官员释放信号,表态无需立刻继续收紧,市场随之下调10月加息的定价。
但9月CPI、PPI数据全线强于预期,美联储偏好的核心通胀指标自2025年初就陷入停滞,迟迟难以向2%目标靠近。
AI产业大规模投资支撑美国经济韧性,叠加关税抬升、能源成本上涨,持续推高企业生产成本,通胀回落进程陷入停滞。
但奇怪的是美联储主席沃什在通胀数据出炉后的讲话,并没有扭转市场“暂停加息”的预期。
10月16日,也就是议息静默期前一日,他没有提及偏强的通胀报告,仅表示经济大体符合9月会议的基线判断,市场加息概率随之回落至约15%。
距离11月3日中期选举仅剩数日,回顾历史可以知道中期选举期间美股上涨概率在80%左右,同时美联储历来倾向于避开选举前最后几天落地加息,以免卷入政治争议,如果加息可能表现出美联储与白宫不和。
多空争辩:该不该等六周?两种政策思路正面碰撞
学界与投行内部对此分歧明显。
一部分经济学家持鹰派观点:市场已经提前计价12月加息,空等六周没有实质好处;通胀风险持续存在,延后收紧有可能让美联储落后于曲线,未来被迫更快加息。
但相反支持观望的一方认为,等待属于可控的战术选择。
多数官员上月点阵图显示,年内仅计划再加一次息。
如果不需要大幅抬高利率终点,拉长加息间隔代价有限,还能留出时间跟踪数据变化。
前达拉斯联储主席卡普兰点评,推迟六周属于战术层面的风险,和方向性的战略错误不能混为一谈。
连续两次会议加息,还容易误导市场,让交易员判断美联储开启更快的紧缩周期。当前通胀不像2022年那样失控,只是在3%附近胶着。
美债与科技股近期的剧烈震荡,也加深了美联储的谨慎倾向。
上月加息之后,10年期美债收益率一度突破5.3%,创下24年新高;上周科技股遭到抛售,资金涌入债市避险,带动10年期收益率单日大跌19个基点至4.95%,跌幅为硅谷银行暴雷以来最大。政策制定者不愿因为一次意外加息,进一步放大金融市场波动。
内部分裂:鹰派或将投反对票,中间路线成为当前主流
美联储内部对于利率最终高点看法割裂。
纽约联储主席威廉姆斯、旧金山联储主席戴利属于偏谨慎阵营,他们把上月加息定义为风险对冲手段,目的是防止通胀固化,不代表当前利率显著偏低。戴利的观点随通胀数据摇摆,从“有可能不再加息”转向“后续加息概率更高”。
强硬鹰派阵营诉求更高利率。达拉斯联储主席洛根提出至少再加息50个基点;克利夫兰联储主席哈马克主张小幅、快速调整,避免拖延之后被迫大幅修正政策。
7月维持利率决议时,洛根、哈马克以及明尼阿波利斯联储主席卡什卡里就投下反对票,本周如果继续按兵不动,鹰派异议重现的概率很高。
沃勒代表中间立场:不必连续加息,但剩余加息动作需要在合理时间内落地。
如果周三如期维持利率不变,市场焦点将全部转向沃什新闻发布会的措辞。
当前交易盘面已经押注12月重启加息,巴克莱等机构在9月通胀数据公布后,进一步上调预期,计入明年初再加一次息的情景。
深层难题:供给侧扰动,加息很难直接根治本轮通胀
美联储眼下还有一层更棘手的结构性矛盾。
本轮涨价驱动力,和传统模型假设的“劳动力过热、薪资普涨”式全面经济过热并不相同。
AI资本开支热潮叠加地缘供给冲击(近期伊朗局势),都属于供给端约束,加息手段很难直接化解这类问题。
如果AI投资热度居高不下,持续挤占资源、向外传导通胀,美联储后续加码紧缩的压力还会继续上升。
金价联动:暂停不等于转向,反弹空间被远期加息预期压制
黄金作为无息资产,定价核心锚定实际利率和美债收益率。
短期“按兵不动”的预期,会压低持有黄金的机会成本,给金价带来阶段性喘息。
但要注意,本次暂停并非货币政策转向宽松,仅仅是加息时间延后,12月、明年初的加息预期依旧高悬,会持续压制金价反弹的上限。
后市关键变量集中在沃什的表态:如果发布会措辞偏鹰,持续保留后续加息选项,美债收益率有再度上行压力,金价承压;如果着重强调耐心,对远期加息措辞趋于谨慎,实际利率下行预期升温,黄金才有机会走出一波力度更强的反弹。
与此同时,伊朗地缘冲突带来的避险买盘会和利率预期相互拉扯,金价短期大概率维持高波动震荡,清晰趋势行情,仍要等待美联储释放利率终点的明确信号。
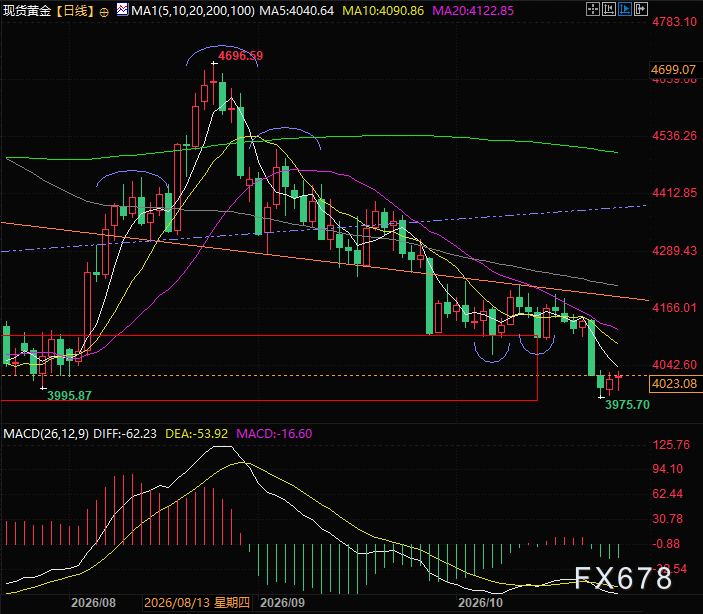
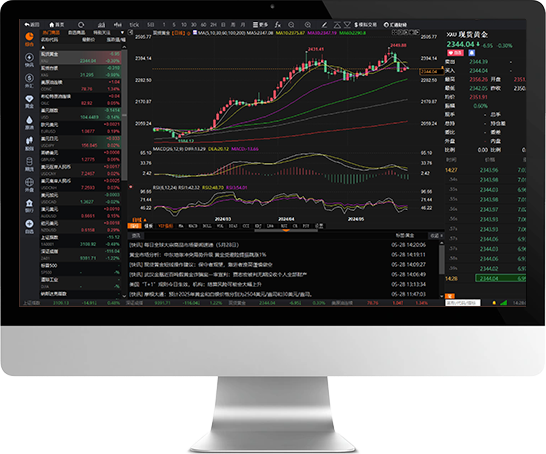
(现货黄金日线图,来源:易汇通)
北京时间21:16,现货黄金现报4024美元/盎司。


;)
;)
;)

 沪公网安备 31010702001056号