



 超级赛亚人
从政策信号看,核心矛盾在于"沃什的谨慎措辞"与"市场加息定价"之间的博弈。主席沃什在记者会上拒绝提供前瞻性指引,强调"确保价格稳定无关日历上的固定日期",并重申2% PCE目标的不可妥协性。但他同时宣布从2027年起调整FOMC会议安排,将部分会议转为货币政策战略讨论而非利率表决,这一举动被市场解读为偏鸽信号,导致两年期美债收益率回落、美元短线走弱。然而,投票结果本身暴露了内部分歧:理事库克和克利夫兰联储主席哈马克投出反对票,主张立即加息25个基点。这种"鹰派反对票+鸽派制度调整"的组合使市场对年末路径的定价出现分化——CME FedWatch显示12月加息概率约78%—85%,但2027年进一步加息的预期已被部分削减。
从地缘风险看,中东局势的持续紧张为美元提供了额外的避险买盘。胡塞武装声称使用弹道导弹袭击沙特东部省Ras Tanura炼厂(沙特最大炼油厂,加工能力每日55万桶),特朗普威胁在中期选举后恢复军事行动,而副总统万斯则致信伊朗最高国家安全委员会秘书雷扎伊试图重启谈判。这种"军事部署与外交接触并行"的局面使局势走向高度不确定,避险资金倾向于持有美元。值得注意的是,地缘风险对美元的影响具有不对称性:它直接推高油价(WTI盘中触及103.50美元),进而强化通胀担忧和加息预期,形成"油价→通胀→加息→美元"的传导链;同时,避险情绪本身也直接吸引资金流入美元资产。这两条传导链同向叠加,构成了本轮美元走强的重要支撑。
横向对比来看,美元当前的强势更多来自"对手的弱点"而非自身基本面的绝对改善。欧元受制于欧洲天然气价格月内涨逾三分之一、站上90欧元/兆瓦时的滞胀压力;英镑在秋季预算的财政可信度考验前承压;日元则因套息交易活跃而被动走弱。这种分化意味着美元的上涨更可能呈现"阶梯式"而非"趋势式"——它会在每个非美货币利空兑现时上一台阶,随后陷入整理,直到下一个催化剂出现。这也解释了为何本轮美元指数连续三日收阳,但单日涨幅始终有限。
从跨资产联动来看,当前美元指数的波动本质上是四条线索的叠加:一是美联储年末加息高概率定价构成的利差支撑;二是中东地缘风险引发的避险分流与油价传导;三是美债收益率曲线的结构性变化(短端回落、长端走高,曲线趋陡);四是非美货币相对疲弱带来的被动升值。只有当其中两条或以上线索同向共振时,趋势性突破才具备基础。
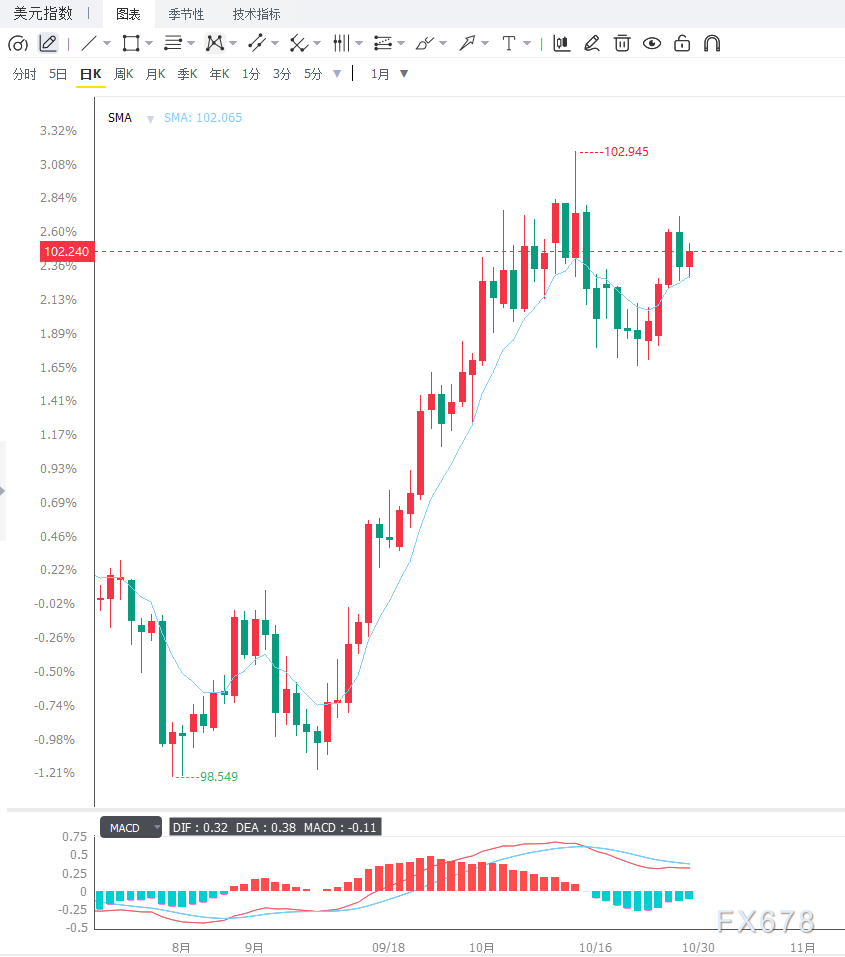
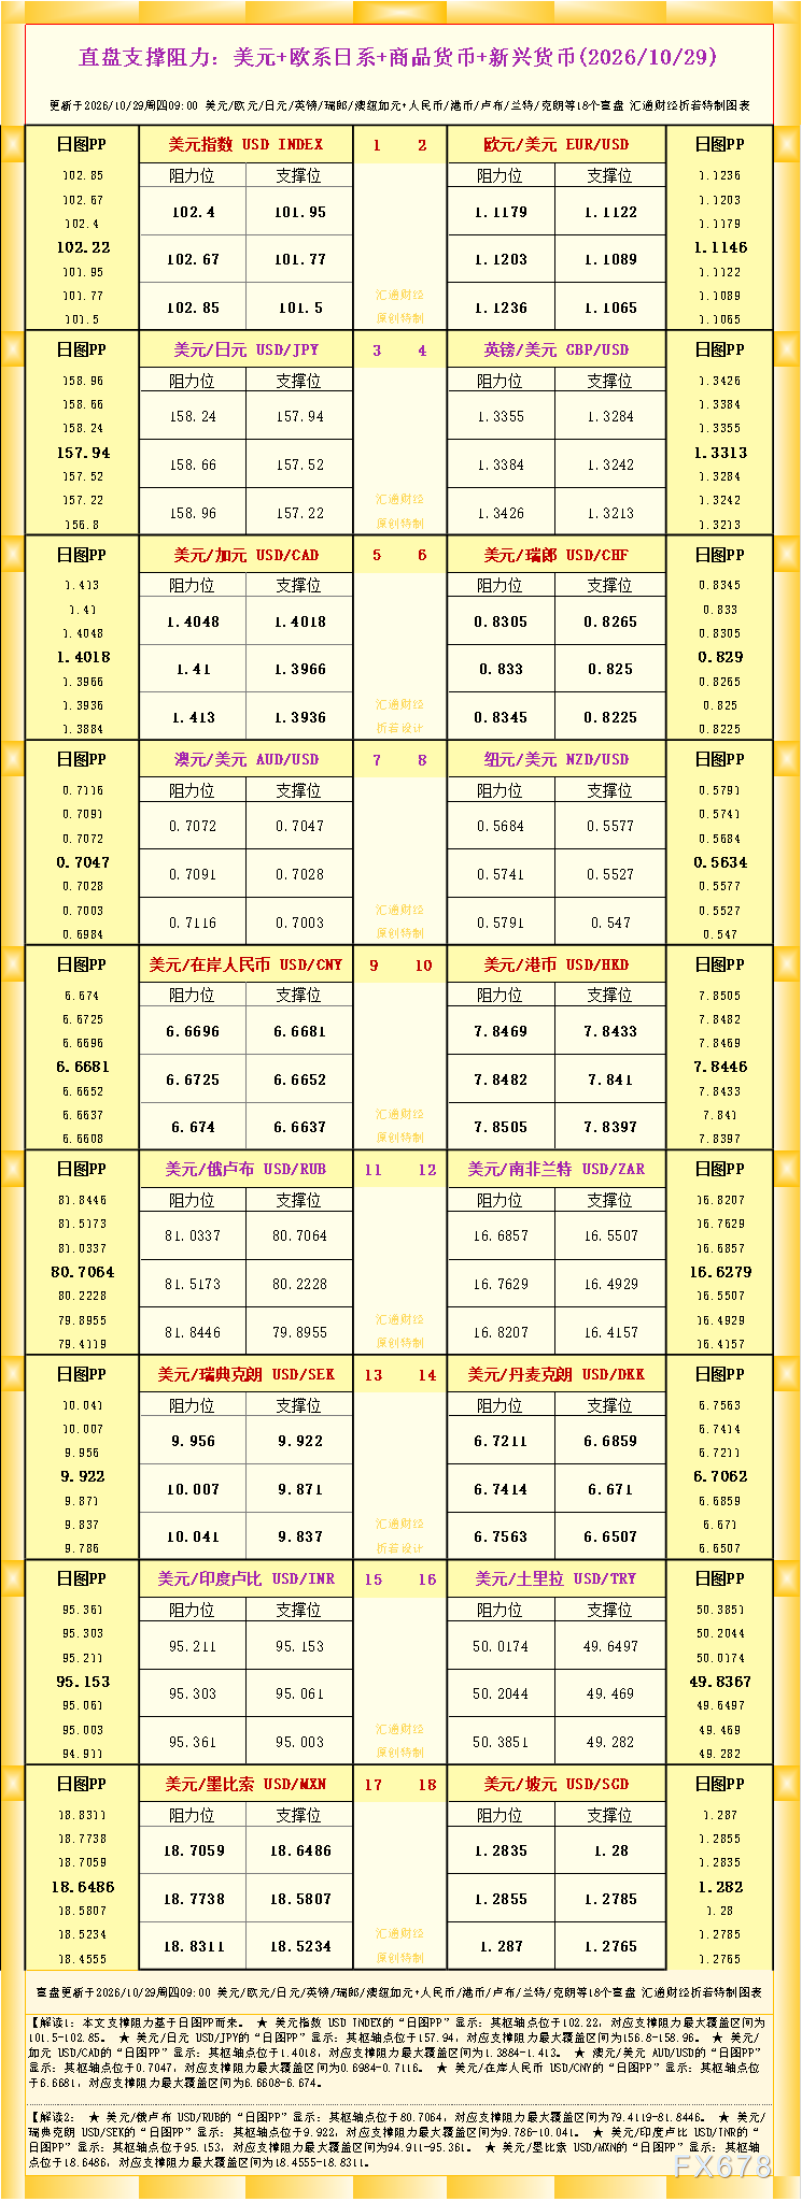
1小时图上,美元指数交投于102.10—102.20区间,整体偏向中性偏多。隔夜回调在100周期EMA与38.2%斐波那契回撤位102.10附近获得支撑,表明近端存在逢低买盘兴趣。原文图表分析上方阻力依次关注23.6%斐波那契回撤位约102.25(近端首要关口)、周期高点锚点约102.49,以及102.55水平阻力(有效突破才能打开进一步上行空间)。下方支撑首先看38.2%斐波那契回撤位约102.09,其后为50.0%回撤位约101.97和61.8%回撤位约101.85,若出现更深幅度的回调,则将考验78.6%回撤位约101.67附近的结构性支撑区。日线图上,指数自三周低点回升后沿短期均线上移,RSI脱离低位但仍处中性区域,表明动能正在修复但未进入超买,仍有反复空间。
编辑总结
美元指数短期的核心矛盾在于美联储鹰派暂停与年末加息预期构成支撑,而沃什拒绝前瞻指引及会议制度调整带来鸽派解读,双向驱动使汇指更可能在102.00—102.55区间内蓄势,待美国数据破局。后续需重点关注三个变量:一是稍后公布的美国Q3 GDP初值与9月核心PCE物价指数,数据强弱将直接验证美联储年末加息路径的合理性,强于预期可能推动汇指测试102.55甚至102.95;二是中东地缘局势演变,尤其是胡塞武装对沙特能源设施的袭击频次与美伊谈判进展,这是判断避险买盘是否延续的首要依据;三是汇指能否有效突破102.55水平阻力,这是判断偏多格局是否加速的首要技术依据。





 沪公网安备 31010702001056号