



 知秋
美元指数连续承压的市场表现
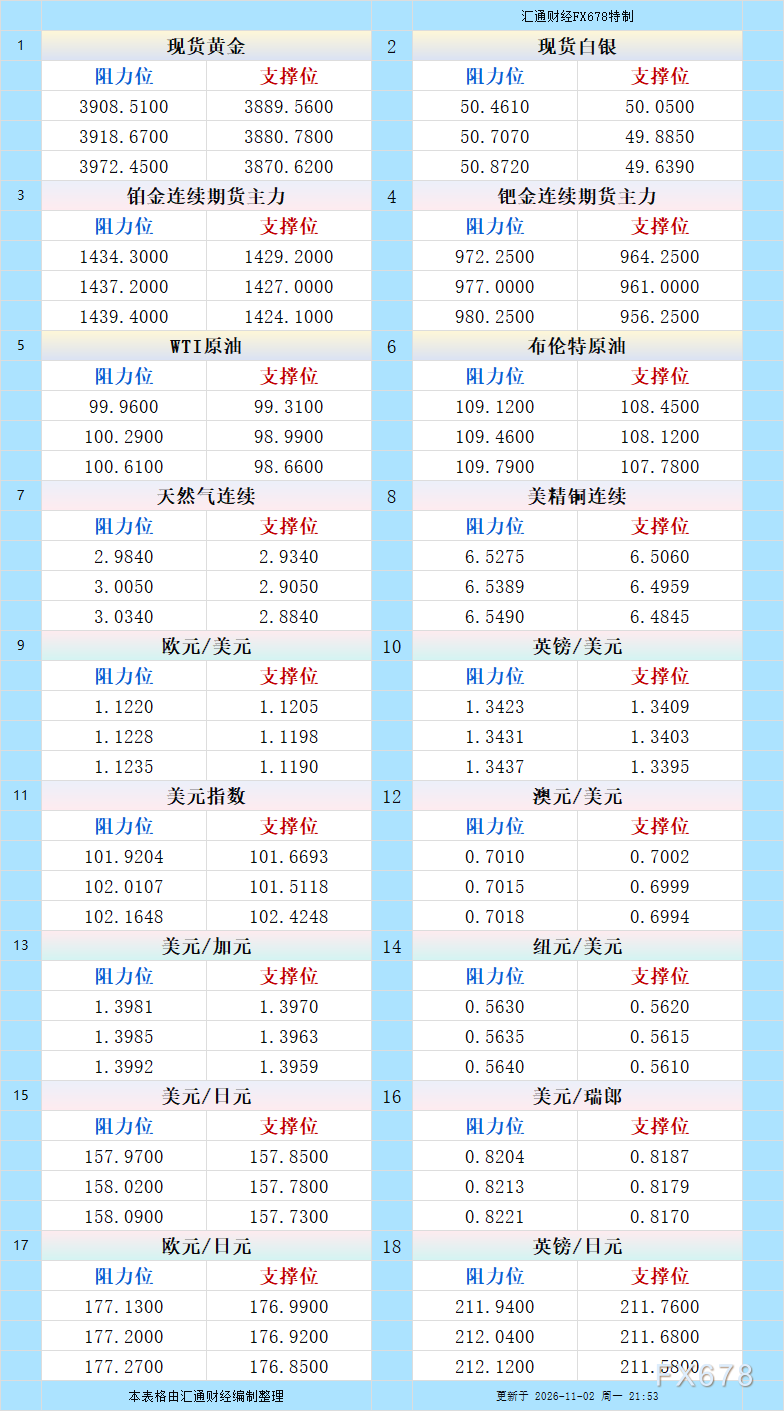
美元指数在过去三周内对正面基本面消息与风险规避需求均未形成持续响应。美国第三季度GDP增速由前一季度的2.2%升至3.4%,9月通胀数据整体与核心均出现回升,传统上此类组合往往支撑美元相对其他主要货币的表现。然而,指数在此期间维持在101.6至102.3区间震荡,未能突破前期高点区域。市场对美联储政策路径的定价已充分反映进一步收紧的可能性,短端利率期货显示12月加息25个基点概率约75%,2027年仅定价不超过一次额外加息。避险需求方面,尽管存在地缘不确定性,但美元未能像以往周期那样获得明显溢价,显示资金对后续政治与财政变量的关注权重上升。
美联储决议与数据解读
美联储上周以10票赞成、2票反对维持利率不变,异见来自理事库克与克利夫兰联储主席哈马克,两人均主张加息25个基点。声明将经济活动评估上调为强劲扩张,并指出通胀仍处于高位,需要更多信息判断合适政策立场以确保通胀及时回落至2%目标。主席沃什在会后强调抗通胀立场,拒绝软性通胀目标,同时未给出12月明确指引,并宣布自2027年起逐步减少利率决策会议次数。美国9月个人消费支出价格指数环比升0.5%、同比3.6%,核心环比0.3%、同比3.1%,整体与核心均高于前月。第三季度GDP年化3.4%高于预期,主要贡献来自投资、消费与政府支出,净出口形成拖累。美联储认为此前紧缩已在发挥作用的表述,为市场将12月加息视为可能的“最后一次”提供支撑。多名地方联储主席在决议后公开表示,至少还需一次至两次加息,但强调渐进方式以降低对经济活动的不必要冲击。这一内部分歧与数据组合,使政策路径的不确定性集中于就业市场后续表现,而非单纯的通胀粘性。
美国中期选举与本周风险事件
周二举行的中期选举成为本周核心政治变量。预测市场定价显示共和党失去至少一个院控制权的概率约95%,共和党同时控制两院的概率仅约5%至6%。若出现共和党全面获胜的尾部情景,市场通常会重新评估减税、支出扩大与财政赤字路径,并对美联储独立性相关担忧重新定价,历史上此类组合往往对美元形成阶段性支撑。然而,当前定价已充分反映基准情景,选举结果若符合预期,对美元的边际影响有限。周五将公布的美国非农就业报告构成另一主要数据风险,就业增速与工资增长若持续强于预期,可能进一步巩固12月加息定价;若出现明显放缓,则可能压缩2027年进一步收紧的空间。市场在选举前与数据公布前倾向于降低风险敞口,这解释了美元在利好数据下缺乏持续动能的部分原因。财政前景与政策独立性的潜在变化,构成美元定价中与利率路径并列的重要维度。
技术指标观察
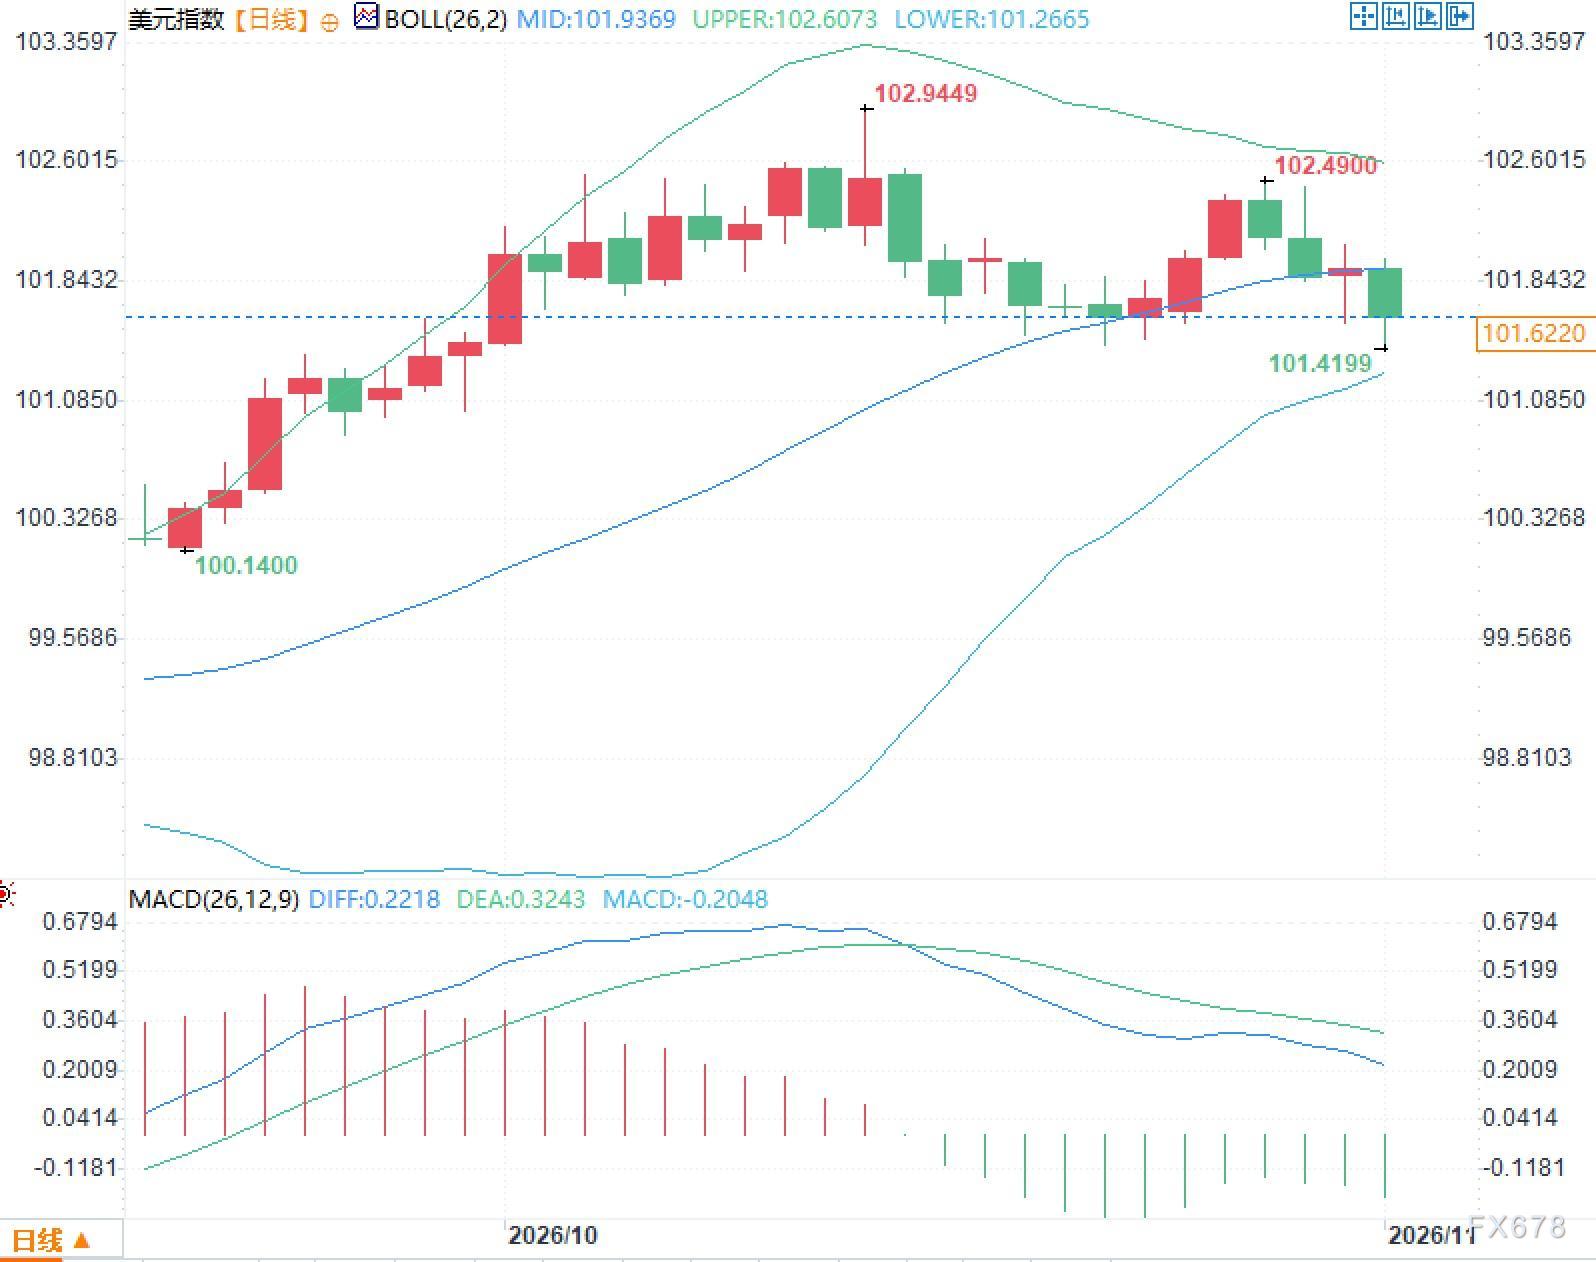
日线层面,布林带参数显示中轨位于101.9369,上轨102.6073,下轨101.2665。当前价格位于中轨下方并接近下轨区域,波动率处于中等水平。MACD指标DIFF读数0.2218,DEA读数0.3243,MACD柱读数-0.2048,柱状线位于零轴下方。价格与均线系统的相对位置显示近期波动区间收窄,指标交叉状态反映短期动能与中期趋势之间的差异。
常见问题解答
问题一:美联储维持利率不变但有两票主张加息,市场如何解读这一分歧?
答:分歧显示委员会内部对通胀粘性与政策效果的判断存在差异,库克与哈马克主张立即加息,而多数委员选择观察先前紧缩的传导效果。市场将此解读为12月加息概率上升至约75%,同时对2027年额外加息空间定价有限。
问题二:美元指数连续三周对利好数据与避险情绪无持续响应的主要原因是什么?
答:利率路径已被充分定价,市场对“一次后暂停”的预期收敛,同时中期选举与财政变量的不确定性上升,资金在事件前降低风险敞口,削弱了传统支撑因素的边际影响。




 沪公网安备 31010702001056号