



 逆水观澜
同时世界黄金业协会公布了黄金的三季度报告,让我们一探究竟。
AI龙头盈利隐忧显现,风险资产流动性收紧压制金价
Anthropic招股书以及三季报显示增收不增利:三季度营收大幅抬升,但由二季度经营盈利转为经营亏损,算力开支环比激增;
公司锁定近8950亿美元长期不可撤销算力保底合同,成本刚性,而AI收入依赖企业按需调用、弹性较强,市场担忧需求走弱后亏损会快速扩大,拖累AI板块回撤。
之后金价受制于美国科技股下跌的流动性问题展开回调。
中东维持边谈边打格局,地缘利好仅为脉冲性质
油价虽然因为美伊开启斡旋谈判而出现回调、通胀担忧有所降温,但当前属于典型边谈边打格局:美方一边允许卡塔尔斡旋磋商,一边持续对扼守霍尔木兹海峡的格什姆岛实施有限打击,伊朗也明确保留强力反击的选项。
双方核心分歧巨大、暂无落地的停战协议,叠加白宫内部路线分裂,短期最可能的基线情景是持续低烈度摩擦,很难快速全面停火;
但走向大规模全面开战、彻底封锁海峡的概率暂时偏低。
地缘风险溢价只是阶段性回吐,并未彻底出清,因此油价回落带给黄金的利好仅仅是脉冲式、非常有限的,中东这条风险线随时可能再度引爆。
黄金需求趋势:2026年第三季度报告解读
2026年11月3日,世界黄金协会发布了最新一期《黄金需求趋势》报告。数据显示,2026年第三季度全球黄金需求(含场外交易)同比小幅下降1%,至1,369吨。
但从年初至今来看,总需求达3,881吨,几乎与创纪录的2025年同期(3,884吨)持平,而需求价值更是创下5,660亿美元的历史新高。
央行购金大幅回升
第三季度,全球央行购金量跃升至321吨,远超近几个季度的常规水平,推动年初至今的央行购金总量达到675吨,同比增长6%。
这一强劲表现表明,各国央行仍在持续增持黄金储备,对黄金的配置需求依然旺盛。
也说明了央行对于黄金长线配置越便宜越买的思路,属于金价跌了购买力度就变大。
黄金ETF强势反弹
在经历了第二季度的资金流出后,黄金ETF在第三季度强势逆转,净流入211吨。
分析认为,投资者对财政可持续性和通胀前景的担忧加剧,是推动资金回流黄金ETF的主要驱动力。
第三季度伦敦金银市场协会(LBMA)下午定盘价均价为4,262美元/盎司,为有记录以来第三高的季度均价,同比上涨23%。
从ETF的变动变化也可以看出来,这类资金偏向追涨杀跌,抄底买入,非常接近散户思维的资金,呈现金价越涨越买,越跌越卖的特点。
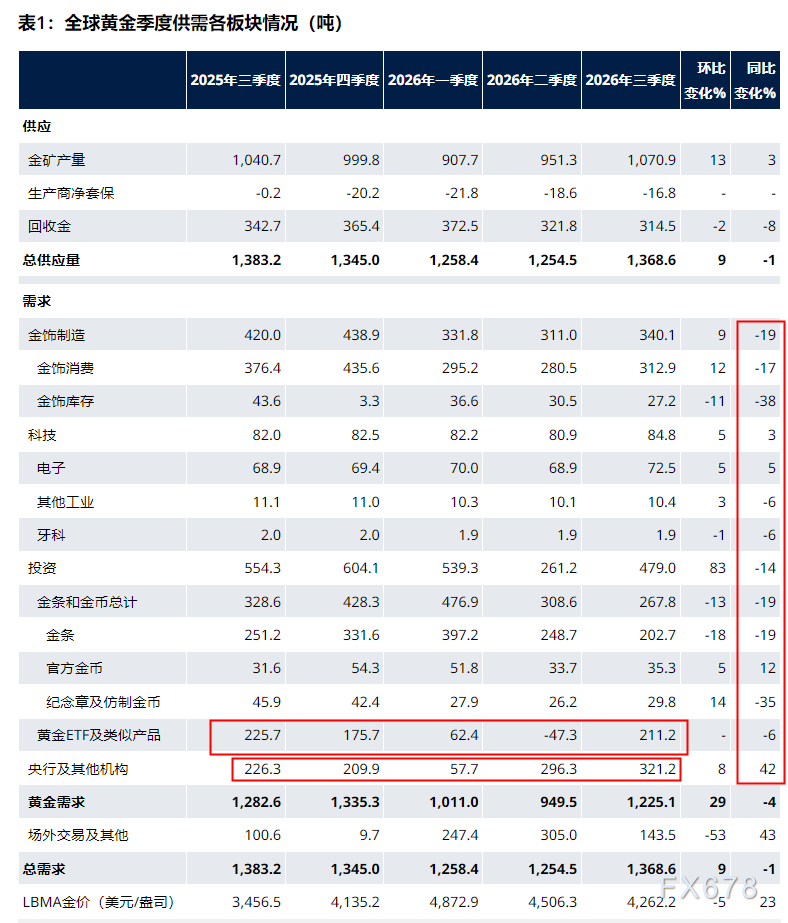
(黄金需求情况一览,来源:世界黄金业协会)
金条金币投资趋于谨慎
与ETF的火热形成对比,金条和金币投资者表现得更为谨慎。
第三季度全球金条金币需求为268吨,同比下降19%。投资者普遍在等待更清晰的价格趋势信号后再做决策。
金饰需求承压
高金价继续对金饰消费形成压制。
第三季度全球金饰需求降至313吨,同比下降17%,创下本数据系列中第三季度的最低水平。
不过,由于金价高企,需求价值反而小幅上升2%,达到430亿美元。
科技用金逆势小幅增长
科技领域用金量在第三季度同比增长3%,达到85吨。
人工智能相关制造业对黄金的需求增长,成功抵消了高金价带来的抑制作用,成为科技用金领域的主要亮点。
供给方面,金矿产量同比增长3%至1,071吨,创下第三季度产量新高,但总供给微降1%。展望未来,报告指出:
黄金ETF、金条和金币的需求将保持韧性,但会受到多重因素的交叉影响;
央行购金量在第三季度意外强劲后,全年总量有望至少与2025年持平;
金饰消费量在高金价持续背景下将继续放缓;
回收金供给对高金价的反应依然不敏感;
金矿产量将是供给端唯一可能实现小幅增长的来源。
总结与技术分析:
还是老观点,金价的拐点需要美国科技股止跌导致风险偏好和流动性回归,以及中东地缘危机解除的预期出现,这样才能缓解能源通胀,给全球央行喘息宽松的机会,同时当金价开启反弹,ETF等散户资金会成为金价反弹的加速度,快速参与进来。
通过黄金协会的报告不难看出,央行购买无法改变金价的趋势,金价的变动是黄金自己的基本面逻辑叠加的结果,近期主要是美股科技股以及油价,之前最主要是美元的逻辑,同时散户资金会助推金价的涨与跌。
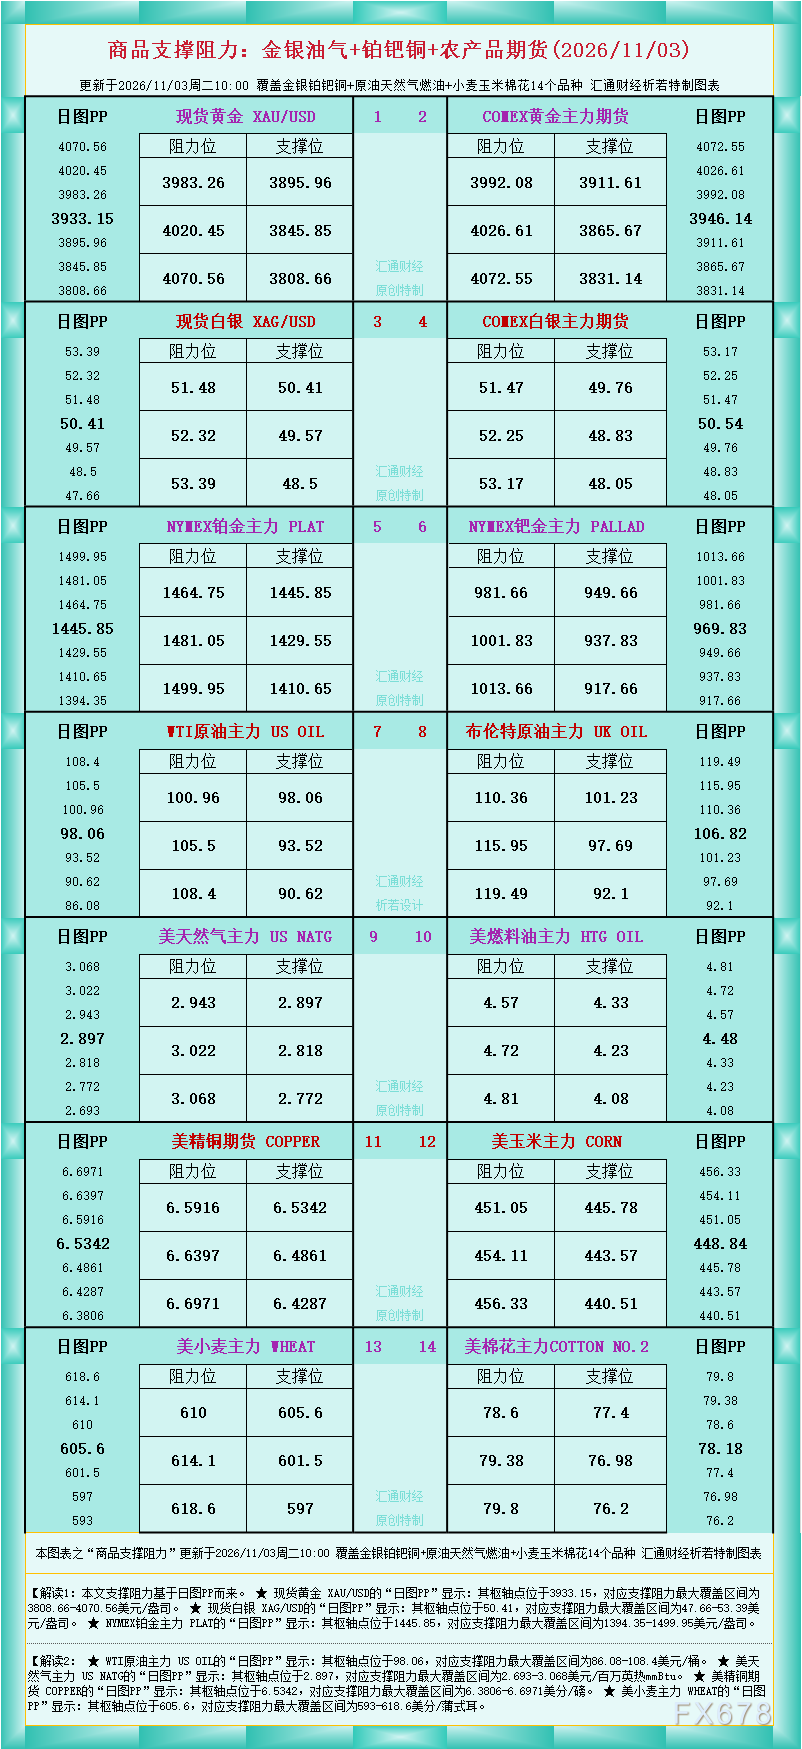
技术面:金价目前仍然处于下降三法k线形态,同时均线空头排列,较远支撑在3600附近,近期支撑在3828附近。
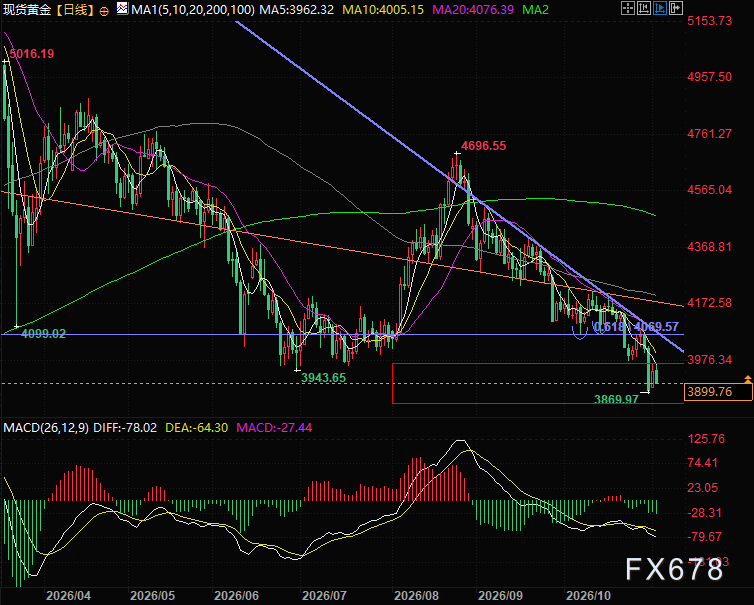
(现货黄金日线图,来源:易汇通)
北京时间17:16,现货黄金现报3899美元/盎司。




 沪公网安备 31010702001056号