



 知秋
加息决策的通胀驱动与预期调整
澳洲联储在声明中指出,通胀仍处于高位且范围较广,最新员工预测对通胀前景进行了实质性上修。主要原因包括中东地区冲突带来的燃油及其他大宗商品价格上涨,以及澳大利亚国内产能压力略高于此前判断。企业联络显示成本压力持续,许多企业已提价或计划提价。AI相关投资推动科技类商品价格快速增长,进一步推升价格水平。当前预测显示,通胀在2027年大部分时间将维持高位,直至2027年底才可能触及目标区间上沿,较此前预测延后约三个季度。部分调查型通胀预期指标近期上升,增加了预期嵌入的风险。委员会强调,自年初以来的多次加息已收紧金融条件,但鉴于通胀路径上修与上行风险持续存在,判断进一步收紧仍有必要,以支持通胀回归目标。
经济增长放缓与内部谨慎信号
决策同时确认经济已在放缓,住宅价格显著下跌,失业率上升。预测显示产出增长将在未来一年进一步放缓,这有助于减轻产能压力并协助通胀回落。更高的利率以及住宅价格与成交量下降,预计将拖累明年住宅投资与私人消费。相比之下,商业投资近端增长预期较强,其中包括数据中心相关投资。失业率预计将继续上升,且幅度大于此前判断,就业人数虽仍将增长,但劳动力市场宽松程度提高。委员会以6比3的分裂投票通过加息,三名成员主张维持4.60%不变,这一结果凸显内部对经济下行风险的关注,尤其是住宅市场疲弱与失业率上升。声明中移除了此前关于“如有必要进一步加息”的明确表述,市场据此解读进一步加息的门槛已显著抬高。
外部利率预期对澳元路径的影响
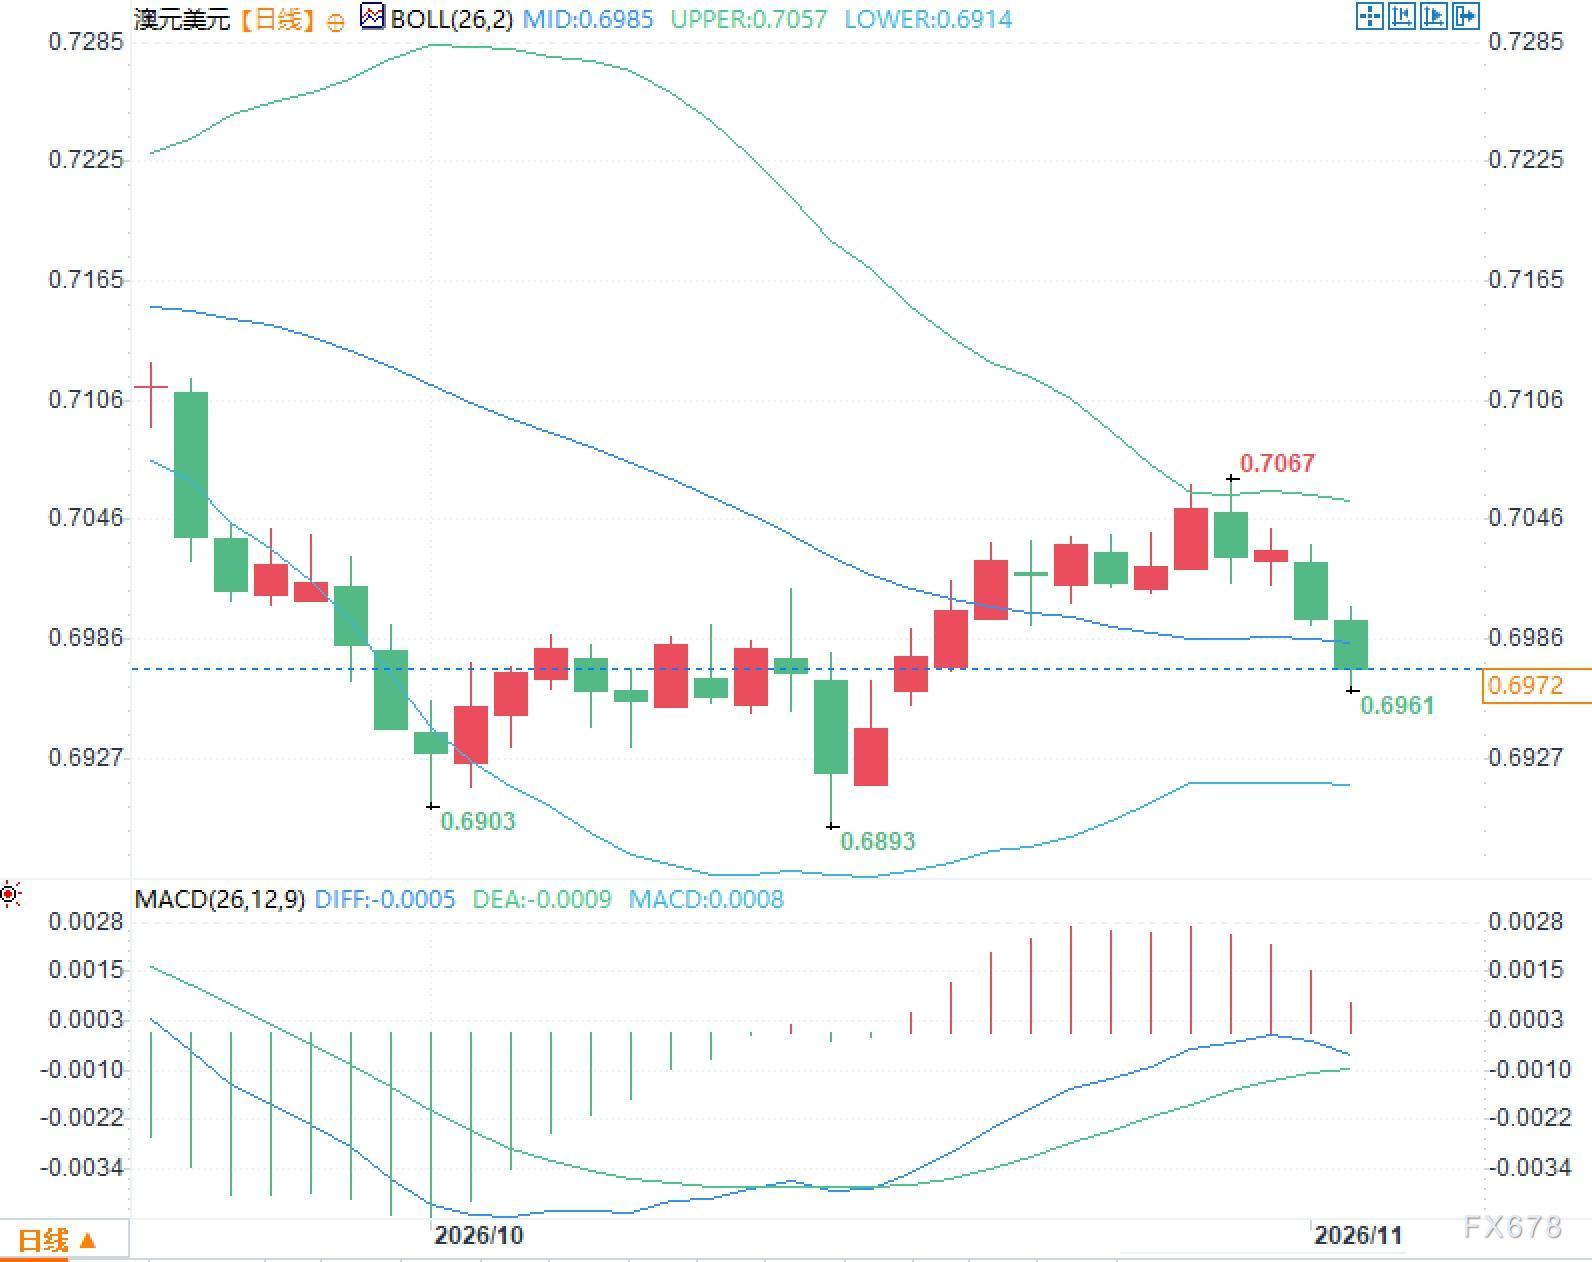
德意志商业银行分析指出,此次加息虽将政策利率推升至4.85%,但因市场与调查共识均已充分预期,澳元未能获得支撑,澳元兑美元在决策后短线回落。其认为,经济增长与劳动力市场预测软化,通胀部分由外部燃油冲击驱动,因此不预期澳洲联储进一步加息。未来澳元表现将主要取决于美联储与欧洲央行利率预期的演变。若市场对其他主要经济体进一步收紧的定价过度,而实际路径相对温和,则可能为澳元提供相对支撑。当前澳元兑美元日线图显示价格运行于布林带中轨附近,中轨位于0.6985,上轨0.7057,下轨0.6914,MACD指标中DIFF与DEA处于零轴附近,柱状线由负转正后出现回落迹象,反映近期波动收敛特征。
常见问题解答
问题一:为何加息后澳元兑美元反而回落?
答:市场与调查共识已充分定价25个基点加息至4.85%,声明中移除进一步加息表述并伴随6比3分裂投票,显示内部谨慎,导致市场重新评估后续路径,澳元承压约0.3%。
问题二:澳大利亚通胀回归目标的时间为何推迟?
答:最新预测显示通胀至2027年底才可能触及目标上沿,主要因中东地区冲突推升燃油与大宗商品价格,以及澳大利亚国内产能压力与AI相关投资带动科技商品价格上涨,预期嵌入风险上升。
问题三:经济增长前景调整对政策意味着什么?
答:产出增长至2027年底下调至1.3%,住宅价格回落与失业率上升显示经济放缓,澳洲联储委员会判断更高利率将进一步抑制住宅投资与消费,进一步加息门槛因此抬高。




 沪公网安备 31010702001056号