



 梦中有蝶
价格预测下调,金银涨幅盛宴暂告一段落
这份报告的预测相比4月版本略微偏空。报告预计2026年黄金均价为每盎司4600美元,较2025年上涨33.6%;2027年金价回落7.6%至4250美元,2028年继续下行5.9%至4000美元。
白银今年表现强于黄金,全年均价预计70美元,涨幅接近76%,后续回调幅度更大,2027年跌至62美元,2028年落到58美元。
整体贵金属指数今年涨幅接近40%,随后两年连续回落,即便回调,价格依旧远高于2015至2019年均值。金价在三季度下跌5%,美债收益率走高、紧缩预期和美元走强压制了贵金属行情。
黄金基本面稳固,白银工业需求承压
黄金的支撑逻辑集中在投资需求与央行购金。2026年上半年,投资需求和央行购金合计占到全球黄金需求的一半,虽然未来两年需求增速放缓,但仍形成稳固底部。央行购金在经历年初降温后再度回升,为金价提供额外支撑。不过高价抑制了黄金首饰消费,首饰需求自2023年持续走弱。供给端金矿增量有限,高价会带动回收金增加。
白银行情更为复杂,工业需求是重要变量。光伏行业正在尝试用铜材替代白银、提升工艺效率,会压制白银消费;首饰银器需求同样受高价拖累。电子、算力中心、汽车和电力基建领域的白银需求保持增长,仅能提供有限支撑。白银矿山产量小幅增加,回收量同步提升,供需紧张格局将逐步缓解。
多空风险均衡,外部扰动左右行情走向
世界银行表示,金银价格预测的上行与下行风险基本平衡。地缘局势升级、市场波动加大、央行购金超预期,都有可能推动价格高于基准预测。而最大利空风险来自美联储等主要央行持续收紧货币政策,高利率和强势美元会持续削弱这类无息资产的吸引力。
另外全球经济走弱会冲击白银工业需求,获利了结、去杠杆行为也会放大抛售压力。
大宗商品整体展望,通胀压力风险仍存
放眼整个大宗商品市场,受能源供给扰动、地缘不确定性拉动,今年大宗商品整体价格预计上涨23%,2027年回落7%。中东冲突、厄尔尼诺天气冲击农业生产,是两大核心扰动因素,各类风险还可能互相叠加,推高能源与粮食价格,给全球通胀和货币政策带来挑战。
结语
2026年金银的大涨行情大概率进入尾声,未来两年迎来温和回调。黄金依靠央行购金托底韧性更强,白银受制于光伏替代等因素下行压力更大,地缘局势与美联储政策,仍是决定贵金属能否再度走强的核心变量。
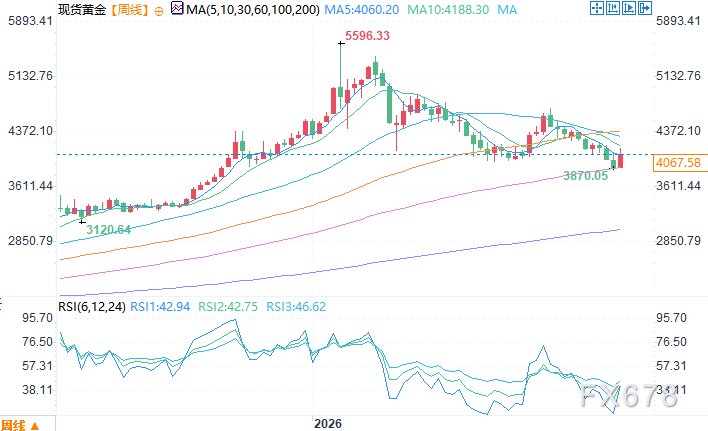
现货黄金周线图 来源:易汇通
北京时间11月6日10:43 现货黄金 报 4064.58 美元/盎司




 沪公网安备 31010702001056号