



 GoldMan3
日本央行周四数据显示,企业商品价格指数同比上涨7.1%,高于6.5%的预测中值、前值为9月的6.8%。环比上涨0.7%,超过0.3%预期的两倍,9月为下修后的降0.2%。
价格结构:能源与工业材料驱动,农产品因米价下跌形成拖累
这一反弹结束了年度增速连续两个月的放缓,主要由能源与工业材料驱动。环比看,石油与煤炭产品涨约3%、化工涨约2%、钢铁涨2%、电力燃气与水涨约2.4%;这四组合计为月度涨幅贡献约0.6个百分点。
若没有食品,整体数字本会更强。农产品环比下降6.6%、同比下降四分之一,因新收获的廉价大米持续拖累指数。若剔除这一拖累,制造业与能源的底层推动接近月度上涨1%。这表明管道压力正在扩散,而非消退。
米价的下跌掩盖了更广泛的涨价压力——剔除食品后的涨幅接近1%,说明能源与工业材料的传导是全面的,这正是日本央行难以忽视的信号。
进口成本:日元计价进口价格同比涨近25%,能源进口同比涨约46%
进口成本仍是主要引擎。日元计价的进口价格指数10月跳涨3.3%、同比高出近25%。月度涨幅大部分来自原油与其他燃料,日元计价的能源进口同比上涨约46%,因伊朗冲突期间价格保持高位。
日元当月贬值约1%,加重了压力。进口存储芯片与其他电子产品也大幅上涨,与在其他地区看到的技术产品价格坚挺相呼应。
日元贬值与油价高企形成了双重输入型通胀压力——前者放大了以日元计价的进口成本,后者推高了能源进口的价格,两者叠加使日本的管道通胀难以自行消退。
日本央行:数据支持12月行动,10月8比1维持、高田主张立即加息
对日本央行而言,数据支持其在12月会议上采取行动。央行在10月底以8比1的投票结果维持政策利率1.25%,委员高田主张立即加息。
央行还表示,潜在通胀已达到与其2%目标大体一致的水平。
在该会议前公布的一项调查显示,83%的经济学家预期12月加息。
批发通胀的超预期为12月加息提供了又一份数据支撑,而83%的经济学家预期说明市场已高度定价这一行动——数据的边际作用,是强化而非改变这一预期。
政策权衡:生产者价格是上游指标,但日元与油价使传导难以阻断
生产者价格是上游指标,日本央行更看重消费者通胀与工资。但在日元疲软与油价高企的背景下,这些成本很可能持续向家庭传导,这使暂停加息更难被证明合理。
日本央行的政策重心虽在消费与工资,但输入型成本的持续传导意味着“等待”的成本在上升——若管道压力持续扩散至消费端,暂停的理由将越来越难以成立。
对市场而言,这意味着12月加息的概率进一步固化,日元获得边际支撑;但对日本国债而言,更坚挺的通胀背景维持了收益率的上行压力;对股市而言,投入成本上升对无法转嫁成本的制造商利润率构成风险。
结论
日本10月企业商品价格指数同比涨7.1%、高于6.5%的预期,环比涨0.7%、超过预期两倍,结束了年度增速连续两个月的放缓。驱动来自能源与工业材料——石油煤炭、化工、钢铁与公用事业合计贡献约0.6个百分点;农产品因米价下跌形成拖累,剔除食品后的底层涨幅接近1%,表明管道压力正在扩散而非消退。进口成本是主要引擎:日元计价进口价格同比涨近25%,能源进口同比涨约46%,日元当月贬值约1%加重了压力。数据强化日本央行12月加息的预期——10月以8比1维持1.25%、高田主张立即加息,会议前调查显示83%的经济学家预期12月行动。生产者价格虽是上游指标,但在日元疲软与油价高企下,成本向家庭的传导难以阻断,这使暂停加息更难被证明合理。
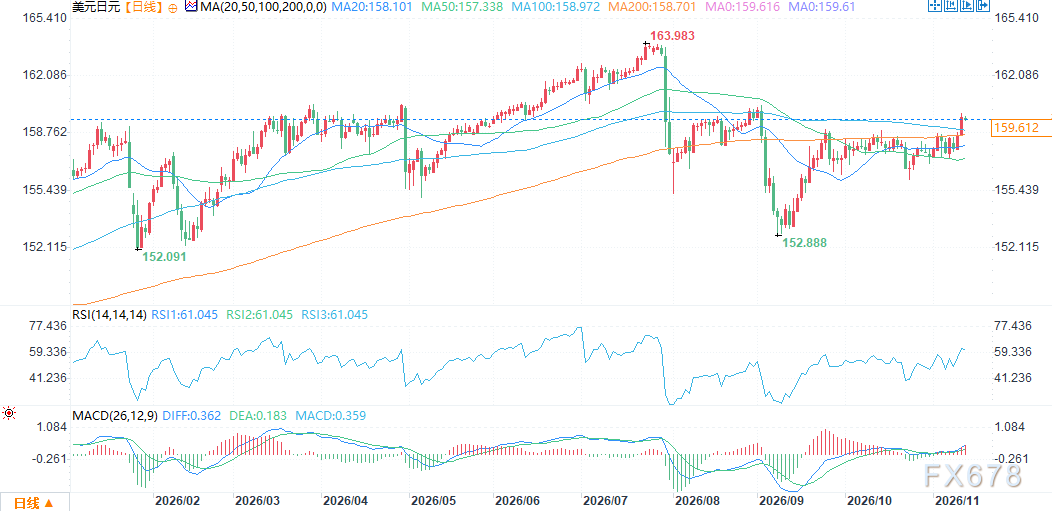
(美元兑日元日线图,来源:易汇通)
北京时间8:25,美元兑日元报159.58/59。





 沪公网安备 31010702001056号