



 GoldMan3
但澳新银行经济学家西丹特·卡拉(Siddhant Kalra)表示,持续的通胀意味着央行不太可能放松警惕。
压力在澳洲联储偏好的核心指标中表现得最为清晰。截尾均值——剔除每季度最极端的物价波动——三季度环比上涨1.0%、同比上涨3.7%。
这高于预期、也高于央行2%至3%目标区间的上沿。市场服务通胀——涵盖主要取决于本地需求与劳动力成本的价格——录得2024年以来最强的年度涨幅。
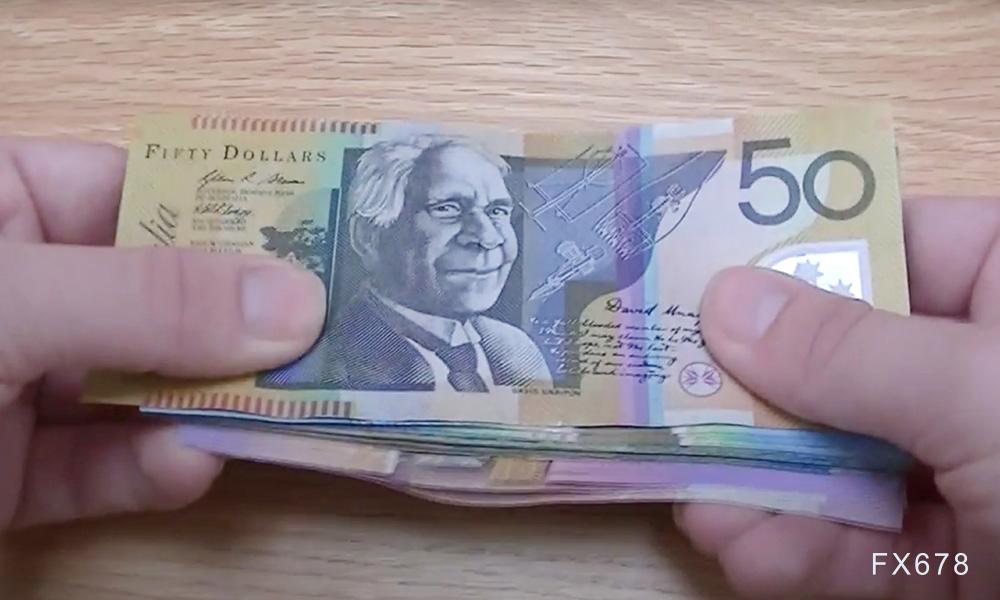
核心指标:截尾均值同比3.7%,高于目标区间上沿
卡拉特别强调服务业通胀的细节,认为这是理解当前压力的关键。截尾均值作为澳洲联储最看重的核心指标,三季度环比上涨1.0%、同比达到3.7%,不仅高于市场预期,也明显超出央行2%至3%目标区间的上沿。
市场服务价格——那些主要取决于本地需求与劳动力成本的项目——更是录得2024年以来最强的年度涨幅。这类价格与国内产能压力高度相关,反映的是澳大利亚经济自身的紧绷程度,而非油价波动或汇率传导等全球因素。
强劲的读数表明,需求仍在撞击供给的极限,而这正是货币政策最难快速压低的通胀类型。3.7%的截尾均值之所以令央行难以放松警惕,不在于绝对水平本身,而在于其来源的黏性:服务价格由本地工资与需求驱动,不像能源价格那样可能自行回落,因此对利率的反应更慢、持续的时间也更长。
政策的尴尬:增长放缓反对收紧,顽固通胀反对见顶信号
这一通胀结果的强度,使澳洲联储在未来数月被迫保持高度谨慎。
央行目前处于明显的政策尴尬位置:一方面,经济放缓的迹象增多,进一步加息缺乏增长动能的支撑;另一方面,底层通胀尤其是服务业价格依然顽固,使得释放“利率已经见顶”的信号变得危险,更不用说为降息打开大门。
两端压力同时存在,压缩了政策操作的空间。加息会加剧增长放缓的风险,降息则可能被市场解读为过早放松警惕,从而削弱抗通胀的公信力。
在这种情况下,最可能的选择并非明确转向任何一个方向,而是维持现状、保持警惕,通过沟通强调对数据的依赖,避免给市场过早的宽松预期。政策空间被“增长”与“通胀”双向锁定,耐心成为现阶段的主要策略。
全球背景:美联储与日本央行均预期加息,油价下跌只缓解整体通胀
全球货币政策环境进一步加剧了澳洲联储的决策张力。较低的油价确实在缓解整体通胀的表面压力,但主要经济体的央行立场却普遍偏向鹰派。
美国10月通胀报告高于预期后,市场已广泛预期美联储将在12月继续加息;日本央行也因国内通胀与工资上涨而预计将推进政策正常化。
在这样的背景下,即便澳洲联储选择按兵不动,其相对利差仍可能因美日收紧而被动变化,进而影响澳元汇率与进口价格。油价下跌带来的通胀缓解因此只是局部、暂时的利好,无法完全对冲全球主要央行同步偏鹰所带来的外部约束。
澳洲联储的“谨慎”并非孤立选择,而是在全球政策共振中不得不权衡的相对立场,汇率与资本流动成为额外需要纳入考量的变量。
后市判断:未来数月是耐心而非行动,服务业通胀是关键
综合来看,对澳洲联储而言,未来数月的核心议题更可能是“耐心”而非“行动”。进一步加息的门槛已经因经济放缓而上升,但向更低利率有意义转变的条件也远未成熟——除非服务业通胀出现明确缓和。
在服务业价格受控之前,降息的门槛显著高于加息的门槛,政策重心已从“是否需要继续收紧”转向“何时能够确认通胀真正受控”。
服务业通胀因其黏性与本地驱动特征,成为这一确认过程中最关键的观察指标。在它明显回落之前,央行将倾向于维持现有利率水平,通过持续沟通管理预期,避免过早释放宽松信号。
市场对进一步加息的预期虽已降温,但降息定价仍需等待更具说服力的服务业数据支持。
结论
澳新银行的卡拉表示,随着澳大利亚经济放缓,市场对澳洲联储进一步加息的预期已降温,但三季度截尾均值通胀环比涨1.0%、同比涨3.7%,高于预期与2%至3%目标区间上沿,市场服务通胀创2024年以来最强年度涨幅,将使央行保持谨慎。
市场服务价格与国内产能压力紧密相关,反映经济紧绷程度而非全球因素——这正是其黏性强、最难压低的原因。
澳洲联储处于尴尬位置:增长放缓反对收紧,顽固通胀反对见顶信号,未来数月更可能是耐心而非行动。全球背景下,美联储与日本央行均预期加息,油价下跌只缓解整体通胀、对服务业压力作用有限。
除非服务业通胀缓和,否则向更低利率的有意义转变仍有一段距离——即便进一步加息的门槛已经上升。
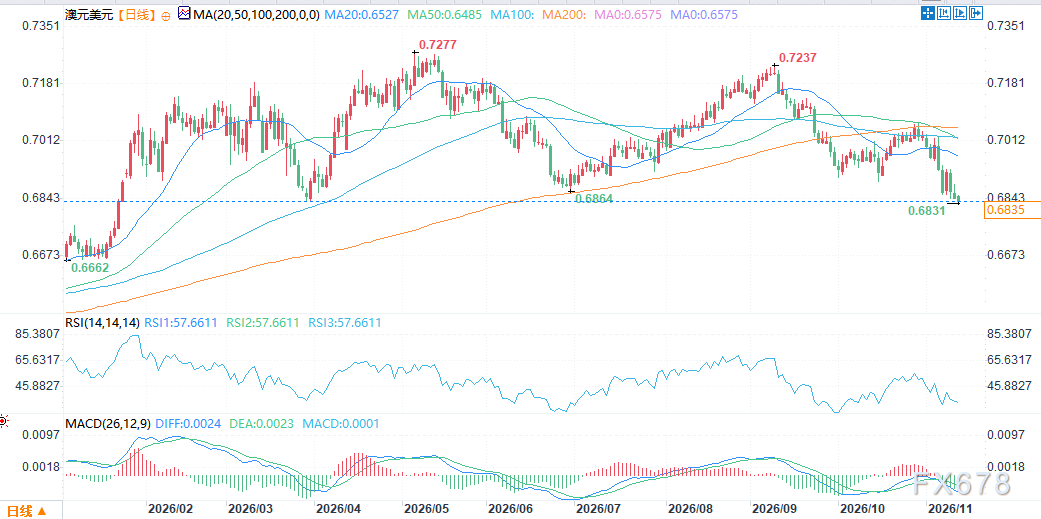
(澳元兑美元日线图,来源:易汇通)
北京时间13:49,澳元兑美元报0.6833/34。




 沪公网安备 31010702001056号