



 长风破浪
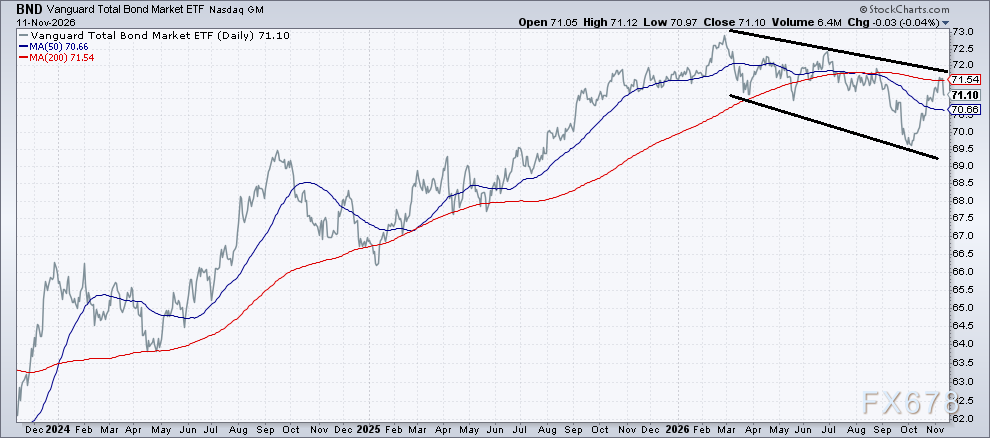
以Vanguard Total Bond Market ETF(BND)为例,这只基金是美国投资级债券的常用代表。该基金过去一个月的强劲反弹,引发了“调整已经结束”的预测。但这一判断看来仍为时过早。本周,涨势在触及一个关键技术水平形成的阻力后停滞。在BND突破前期高点之前,主导今年大部分时间的下行趋势似乎依然完好。
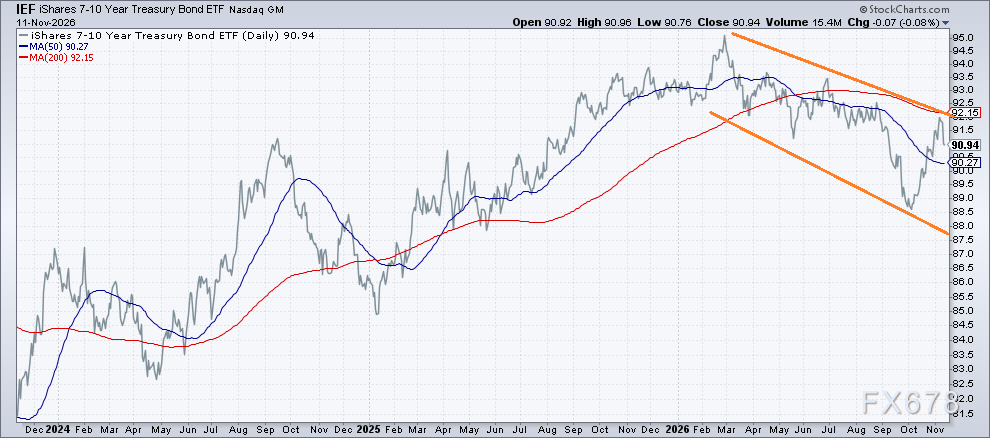
美国国债的情况类似,本文以iShares 7-10 Year Treasury ETF(IEF)作为代表。该基金的趋势仍偏空,这意味着在价格走势给出更强的反转证据之前,投资者应保持谨慎。
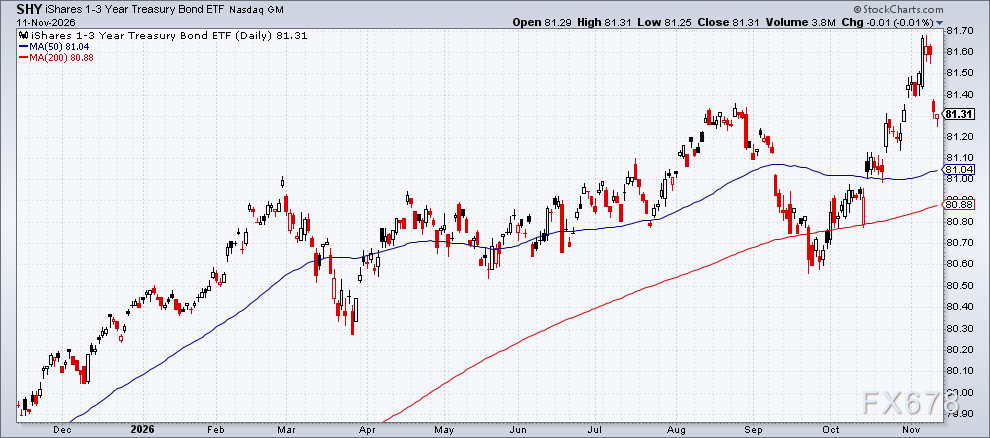
市场仍在释放对久期需求疲弱的信号,投资者继续偏好短期限品种。例如,iShares 1-3Year Treasury Bond ETF(SHY)与长久期同类产品形成了鲜明对比,其走势偏多。
在价格趋势之下,投资者正应对错综复杂的宏观力量。通胀压力与近期通缩压力可能重新抬头,这两股力量相互拉锯,可能限制债券市场在未来几周确立明确方向的能力。
10月消费者通胀报告进一步强化了一种看法:通胀仍足够顽固,会对债券价格形成压力、并推高利率。上月消费者价格指数(CPI)涨幅超出预期,强化了市场对美联储将继续收紧货币政策的预期。尽管该报告因去年政府停摆而未公布同比数据,但现有数据显示,整体CPI同比涨幅升至约4.0%,为5月以来最高;核心CPI估计升至2.9%,创13个月新高。换言之,通胀仍在朝错误的方向运行,与美联储2%目标的差距进一步拉大。
对投资者而言,一个关键问题是:近期通胀的抬头究竟是暂时现象,还是更为持久。最初的导火索是与伊朗战争相关的能源冲击,这意味着若冲突继续降温,通胀有可能回落。但通胀预期已出现走强迹象,这提高了价格压力正在嵌入更广泛经济的风险——这可能使通胀在中东供给冲击消退很久之后仍居高不下。
密歇根大学最近在一份报告中强调了这一担忧,指出“在通胀连续五年高于目标之后,短期和长期通胀预期近几个月均有所上升,暴露出高通胀预期可能固化的风险”。纽约联储的消费者预期调查同样发现,10月对未来一年的通胀预期仍高达3.9%,接近美联储2%目标的两倍。风险在于:即便与伊朗冲突相关的能源冲击消退,只要家庭继续预期物价上涨,通胀就可能持续存在。
然而,市场和消费者最终会适应。如果通胀预期继续上升,它们会反过来强化实际通胀,使债券收益率维持高位、货币政策保持限制性。但随着时间推移,更高的借贷成本和更紧的金融条件往往会抑制支出、投资和经济增长。如果这一过程成功压低需求、缓解通胀压力,那么随着投资者开始计入增长放缓和美联储立场不再那么鹰派的预期,债券收益率最终可能见顶。
到那时,债券市场持续反弹的理由将显著增强。预测这类拐点一向极为困难,但当看涨转变的条件成熟时,市场的趋势格局将是最早反映前景变化的指标之一。不过就目前而言,基于债券市场当前的趋势信号,这种转向似乎仍属于低概率情形。




 沪公网安备 31010702001056号