



 GoldMan3
纽约联储周四(11月12日)表示,美国财政部在第三季度买入日元,为1998年以来首次日元买入干预,而美联储未自行干预汇市。纽约联储的季度外汇操作报告证实,华盛顿今夏与东京联手行动,以阻止日元急剧下滑。
操作细节:790亿日元、以欧元支付,汇率检查代财政部进行
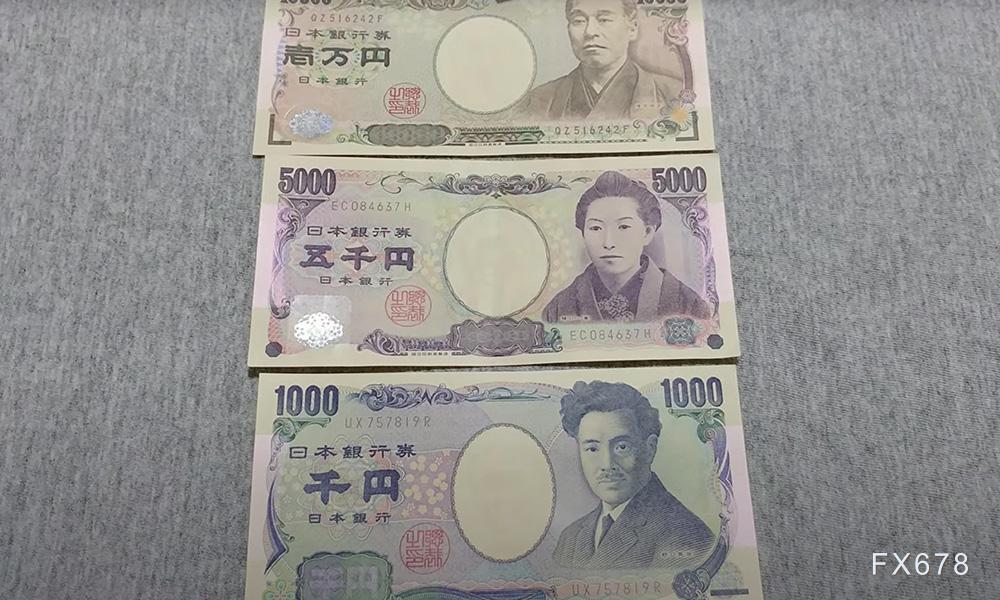
据报告,纽约联储7月31日在现货市场买入约790亿日元、价值约5亿美元。它以财政部外汇稳定基金中的欧元支付,并表示此次购买是为了对抗财政部所认为的日元无序波动。
7月30日曾有美元兑日元汇率检查的报道——这是致电交易商询问价格的操作,市场常将其解读为干预将至的信号。
报告称,纽约联储仅代表财政部进行这些检查,作为其财政代理人。当日日元涨逾2%。
美方的参与并非被动配合,而是以自身资金、通过外汇稳定基金主动执行——这使“美国是日元支撑的自愿伙伴”从猜测变为有据可查的事实。
协调干预的效果与消退:从164到155,再回160
日本财务省同时干预,该季度支出约15万亿日元。
联合行动迅速见效:7月30日至8月3日间,美元兑日元从约164跌至约155。财政部长贝森特8月初表示,美国将毫不犹豫地加入进一步干预,并重申其呼吁日本央行继续加息。
然而,日元的回升并未持久。它已回落至160附近、为9月以来最弱。周四,日本财务副大臣、最高汇率外交官神村警告称,现在忘记今夏的干预还为时过早。
协调干预在短期内有效,但未能改变利差驱动的中期趋势——只要美日利差未收窄,干预就只能延缓而非逆转日元的下行。
机构观点:美元兑日元料继续上行,但日本行动风险上升
有机构分析师预计美元兑日元将继续上行,受美国经济韧性与强劲AI投资维持高通胀的支撑,并标记了日本采取新行动的风险。
基本面的利差逻辑仍指向美元走强,但干预风险的存在使这一判断面临“政策反击”的不确定性——两者之间的张力,正是160附近双向风险的来源。
日本央行:12月加息至1.5%是另一工具,美方参与提高阻力
日本央行是另一个可用工具。部分日本央行政策制定者在10月呼吁加快加息,认为潜在通胀已达到2%目标。
媒体调查中多数经济学家预计,继6月与9月加息后,该行将在12月将政策利率上调至1.5%。
如今美国已明确成为自愿伙伴,任何重新向160及以上推进的走势,都可能遭遇两国政府更强的阻力。
干预与加息是两条并行的防线——前者作用于汇率的速度与幅度,后者作用于利差的根本;若日本央行12月如期加息,利差将收窄25个基点,与干预形成合力;若加息落空,干预的效力将再次面临单独支撑的考验。
结论
纽约联储确认,美国财政部7月31日买入约790亿日元(约5亿美元),为1998年以来首次日元买入干预;美联储第三季度未自行干预。日本财务省同期协调干预约15万亿日元,美元兑日元从约164跌至约155;7月30日的汇率检查系代财政部进行,当日日元涨逾2%。
贝森特8月初称美国将毫不犹豫加入进一步干预,并呼吁日本央行继续加息。但日元的回升未持久,已回落至160附近;神村警告不应忘记今夏的干预,机构预计美元兑日元将继续上行、但日本行动风险上升。
日本央行12月加息至1.5%是另一工具——干预与加息两条防线并行:前者作用于速度与幅度,后者作用于利差根本。美方已明确成为自愿伙伴,任何重新向160及以上推进的走势,都可能遭遇两国政府更强的阻力。
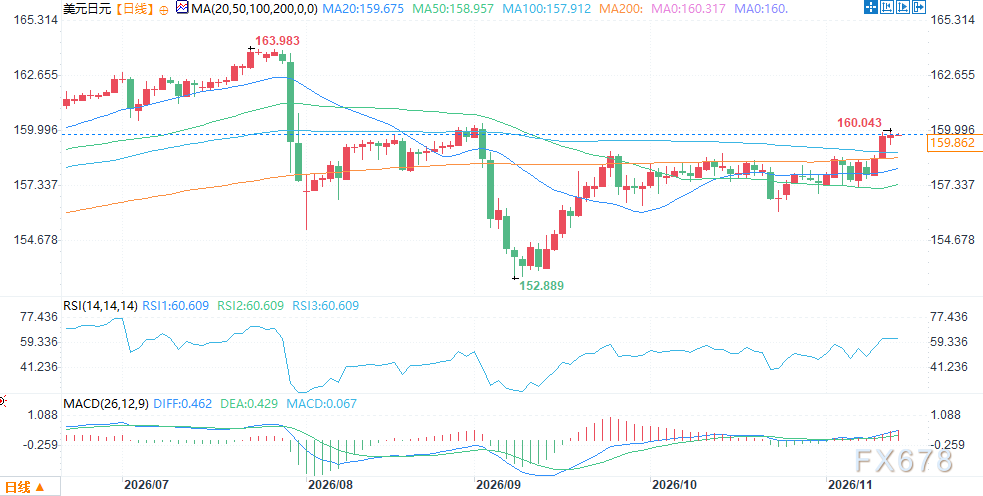
(美元兑日元日线图,来源:易汇通)
北京时间8:07,美元兑日元报159.84/85。




 沪公网安备 31010702001056号