



 和尚
一、美元的“泰山压顶”:一场没有悬念的汇率压制
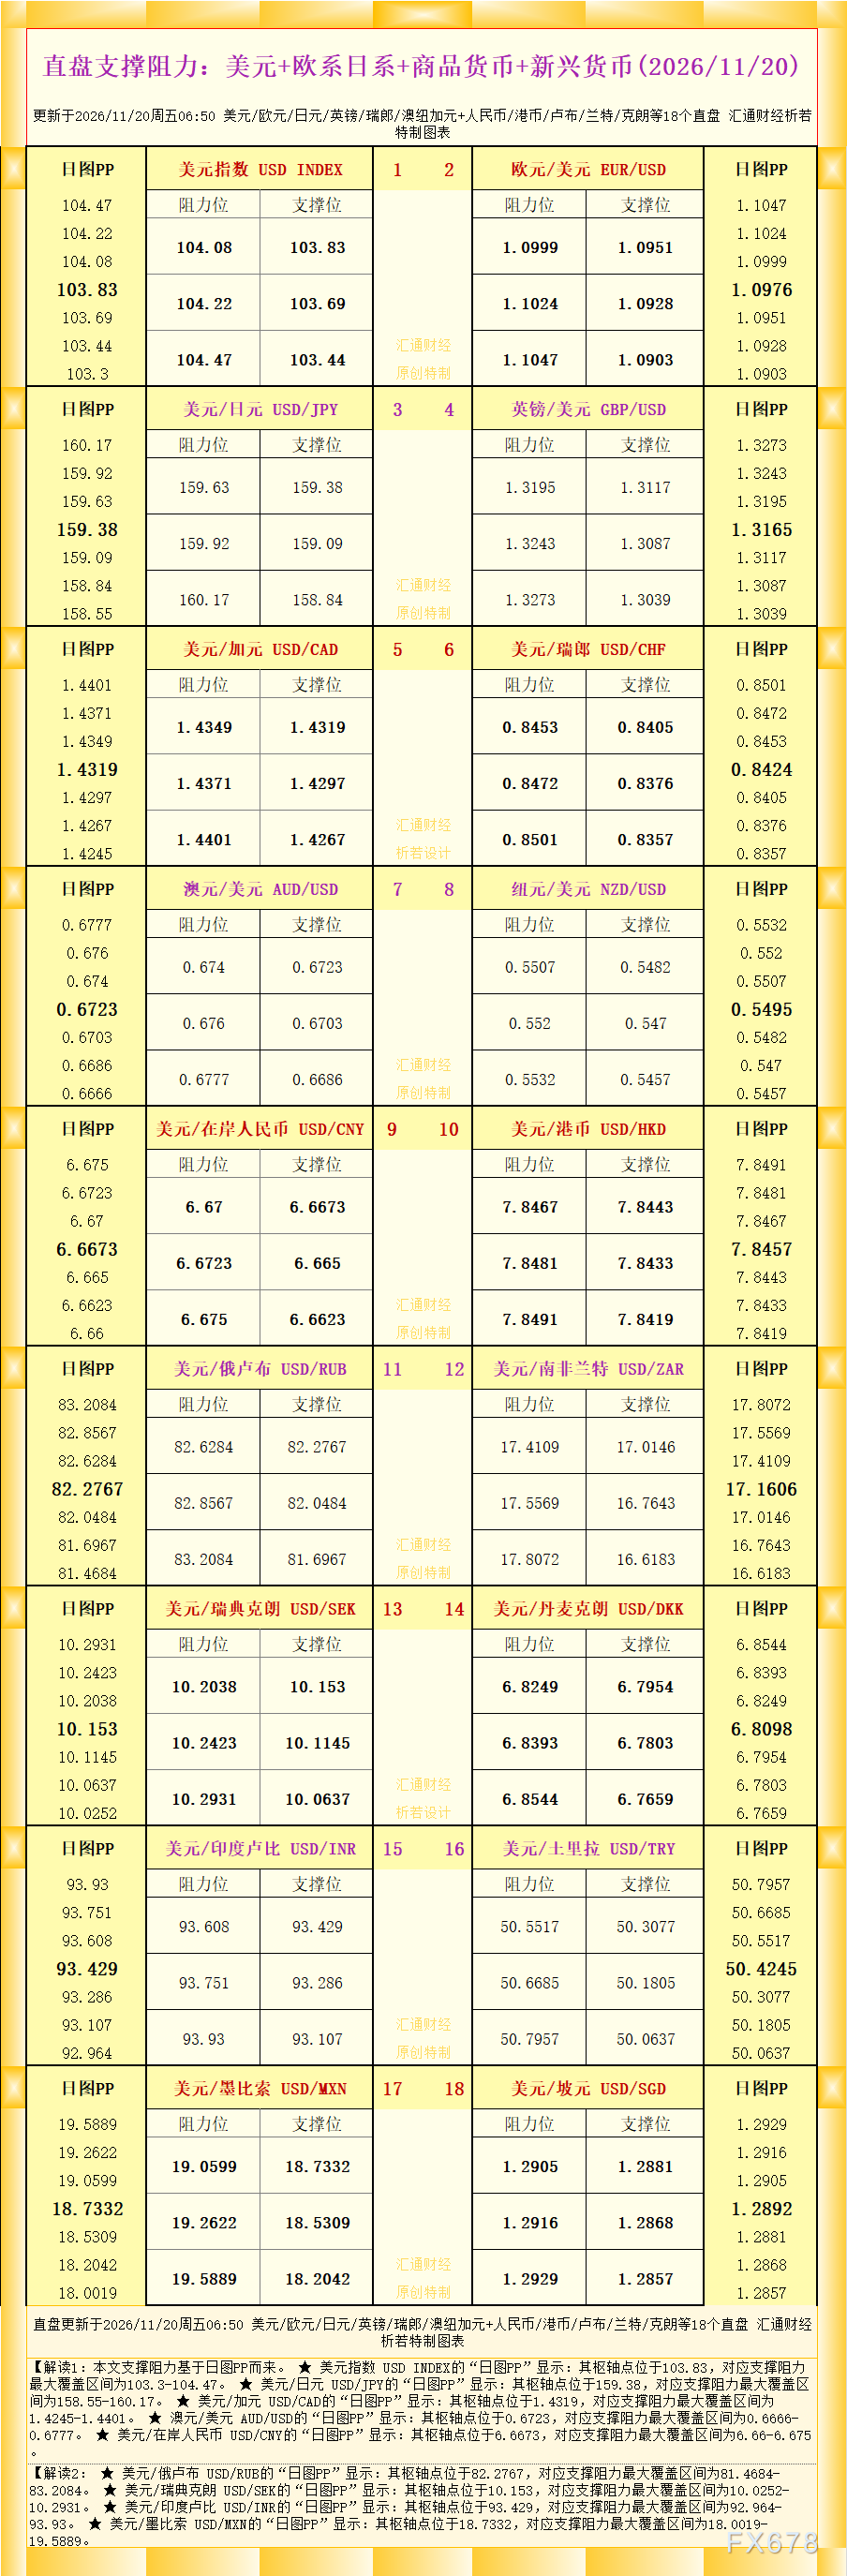
金价此轮下挫最表层的推力,清晰而直接地写在美元指数的走势图上。本周美元指数一路攀升至2025年4月以来的最高水平,纽约尾盘收报103.93,盘中最高触及103.97,刷新19个月高位。EverBank全球市场主管Chris Gaffney一语中的:利率预期和美元走强,是当天压低金价的两大因素。
对于以美元计价的黄金而言,美元的强弱从来不只是汇率数字的波动,而是直接决定了海外买家的实际购买成本。当美元指数被推升至近一年半的高位时,以其他货币计价的黄金对全球大多数买家而言变得更加昂贵,实物需求与投资意愿随之受到抑制。更深一层的变化发生在资金流向上:随着全球金融环境收紧,新兴市场遭遇了严重的美元流动性争夺,MSCI拉丁美洲股票指数单日下跌约2%,高风险货币遭到集中抛售,资金向美元资产的回流本身就在抽离黄金市场的边际买盘。美元的强势并非孤立事件,它是一整套宏观叙事的汇率投影,而这套叙事的源头,指向美联储。
二、加息预期的“核按钮”:从“是否加”到“加多快”的危险跳跃
如果说美元走强是压在金价上的第一层重量,那么美联储政策预期的转变,则是扣动这轮跌势的真正扳机。市场的定价重心在过去数周内完成了一次关键跃迁:焦点已经从“12月是否加息”,迅速切换为“12月之后还会以多快的速度继续收紧”。
这一跃迁的催化剂来自两个几乎同时落地的鹰派信号。其一是美联储10月27日至28日会议纪要的公布。纪要显示,几乎所有决策者都认为,如果经济走势符合预期,就需要进一步加息;更有两名决策者明确提及,若后续通胀数据不利,不排除一次性加息50个基点的可能性。
其二是美联储理事沃勒在纪要公布前后的公开表态。沃勒直言,美联储需要以更强硬的措施应对通胀,可选路径要么是在12月会议上直接加息50个基点,要么通过政策指引明确2027年的加速升息步伐。另一位理事巴尔同样表示,在经济仍面临通胀压力的情况下,倾向于支持收紧货币政策。
利率期货市场对此做出了近乎条件反射式的回应。芝商所FedWatch工具显示,交易员对12月加息25个基点的定价概率高达96.4%,加息50个基点的概率虽仍有限,但已不再是边缘情景。更令黄金多头不安的是,摩根大通在同期进一步上调了路径预测,除12月加息外,预计美联储还将在明年1月和3月分别加息25个基点;德意志银行则早已喊出“三连加”的判断。
对于不产生任何利息收益的黄金来说,每一码加息预期的抬升,都在直接加码持有它的机会成本。当无风险的美债能够提供5%以上的票息时,持有零息黄金在财务上变成了一笔越来越昂贵的选择。
三、实际利率的“隐形手”:5%为何比炮火更具杀伤力
在黄金的短期定价方程中,真正具有决定性意义的变量,并非名义利率本身,而是剔除通胀预期之后的实际利率。10年期美债收益率在11月19日虽因股市避险买盘小幅回落至5.044%,但整周始终稳稳钉在5%关口上方运行。与此同时,10年期通胀保值债券所隐含的损益平衡收益率约为2.185%,意味着市场对未来十年年均通胀的预期大致锚定在2.2%附近。两者相减,10年期实际利率仍然处于历史罕见的昂贵档位。
这正是理解本轮金价下跌的关键切口。中东局势在同期并非没有升级:美国空袭伊朗格什姆岛后,伊朗军队对地区盟友的美军设施发动了更多袭击,霍尔木兹海峡的航运安全持续受到扰动。然而,在实际利率被推升至十几年最贵档位的环境中,地缘风险所提供的避险溢价被利率成本无情地吞噬了。
资金面临的选择变得异常清晰:持有一张年化票息超过5%的美国国债,还是持有一块不产生任何现金流的金属,同时承受着美元升值和利率上行的双重逆风。答案写在每一次抛售指令里。黄金传统的避险叙事,在这一轮定价中暂时让位于“实际利率加美元”的硬约束,这也是金价与美股在部分交易日出现罕见同跌的深层原因——当流动性收紧时,黄金作为容易变现的资产,反而成为筹措现金的来源,而非资金的避风港。
四、被忽视的暗线:央行购金构筑的“结构性底火”
然而,如果仅仅将视线停留在利率与美元的短期风暴上,就会错失黄金市场当前最耐人寻味的分裂图景。在金价节节下挫的同时,一股体量庞大且对价格不敏感的需求力量正在持续入场。
世界黄金协会11月初发布的报告显示,2026年三季度全球央行及其他官方机构的黄金储备净增321吨,同比增长42%,创下2024年四季度以来的单季新高;年初至今累计购金量达到675吨,较去年同期增长6%。储备多元化与风险管理被列为央行购金的核心驱动因素。更值得注意的是,10月金价进入回调窗口后,多国央行的增持节奏并未放缓,亚洲大国当月购金26吨,储备规模逼近法国;中国黄金储备则录得连续第24个月增加。
央行行为与短期交易资金之间存在一道本质性的鸿沟。对冲基金和ETF资金对实际利率的边际变化高度敏感,可以在数日内完成仓位的剧烈调整;而央行的储备配置决策以年乃至十年为尺度,其考量的是货币信用格局的长期演变,而非某一个季度的持有成本。
EverBank的Gaffney在分析金价回升条件时也特别指出,市场需要看到消费者和央行黄金需求双双增加。当前的分化在于:央行这条“慢线”仍在稳步买入,为金价中枢提供着结构性支撑;但消费者和金饰、金条需求这条“快线”正在因价格波动和利率环境而显著降温——三季度全球金饰消费量同比下降17%,金条和金币需求下降19%。两股力量相互拉扯,构成了金价在底部区域反复拉锯的内在张力。
总结:短期是利率的囚徒,长期才是信用的对冲
金价刷新14个月低点的直接触发链条清晰可辨:顽固的通胀数据锁定了加息预期,美联储官员的集体鹰派表态与会议纪要的强硬措辞将这一预期推向“连续收紧”的定价,美元指数随之刷新19个月高位,实际利率被推升至制约无息资产估值的昂贵档位,最终,即便中东地缘风险仍在发酵,黄金的避险买盘也在利率压力面前选择了撤退。这是一场由利率逻辑压倒避险逻辑所主导的下跌,而非黄金长期价值的根本性证伪。
对于后市而言,短期金价要走出当前的低位困局,需要的不是更多的地缘噪音,而是一个明确的基本面转向信号:要么通胀数据出现足以让美联储放缓加息步伐的实质性降温,带动实际利率从高位回落;要么美元强势出现趋势性松动,缓解计价货币对金价的压制。在这些信号出现之前,任何基于“跌多了就该反弹”的抄底冲动,都缺乏宏观逻辑的支撑。但同样不应忘记的是,压在金价上方的那根5%的实际利率标尺,是一道短期的枷锁,而非长期的死刑判决。
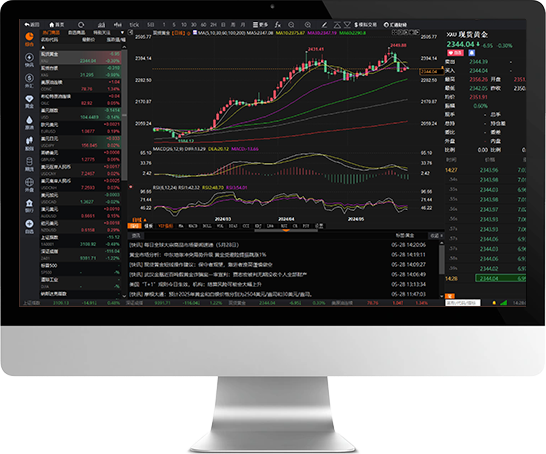
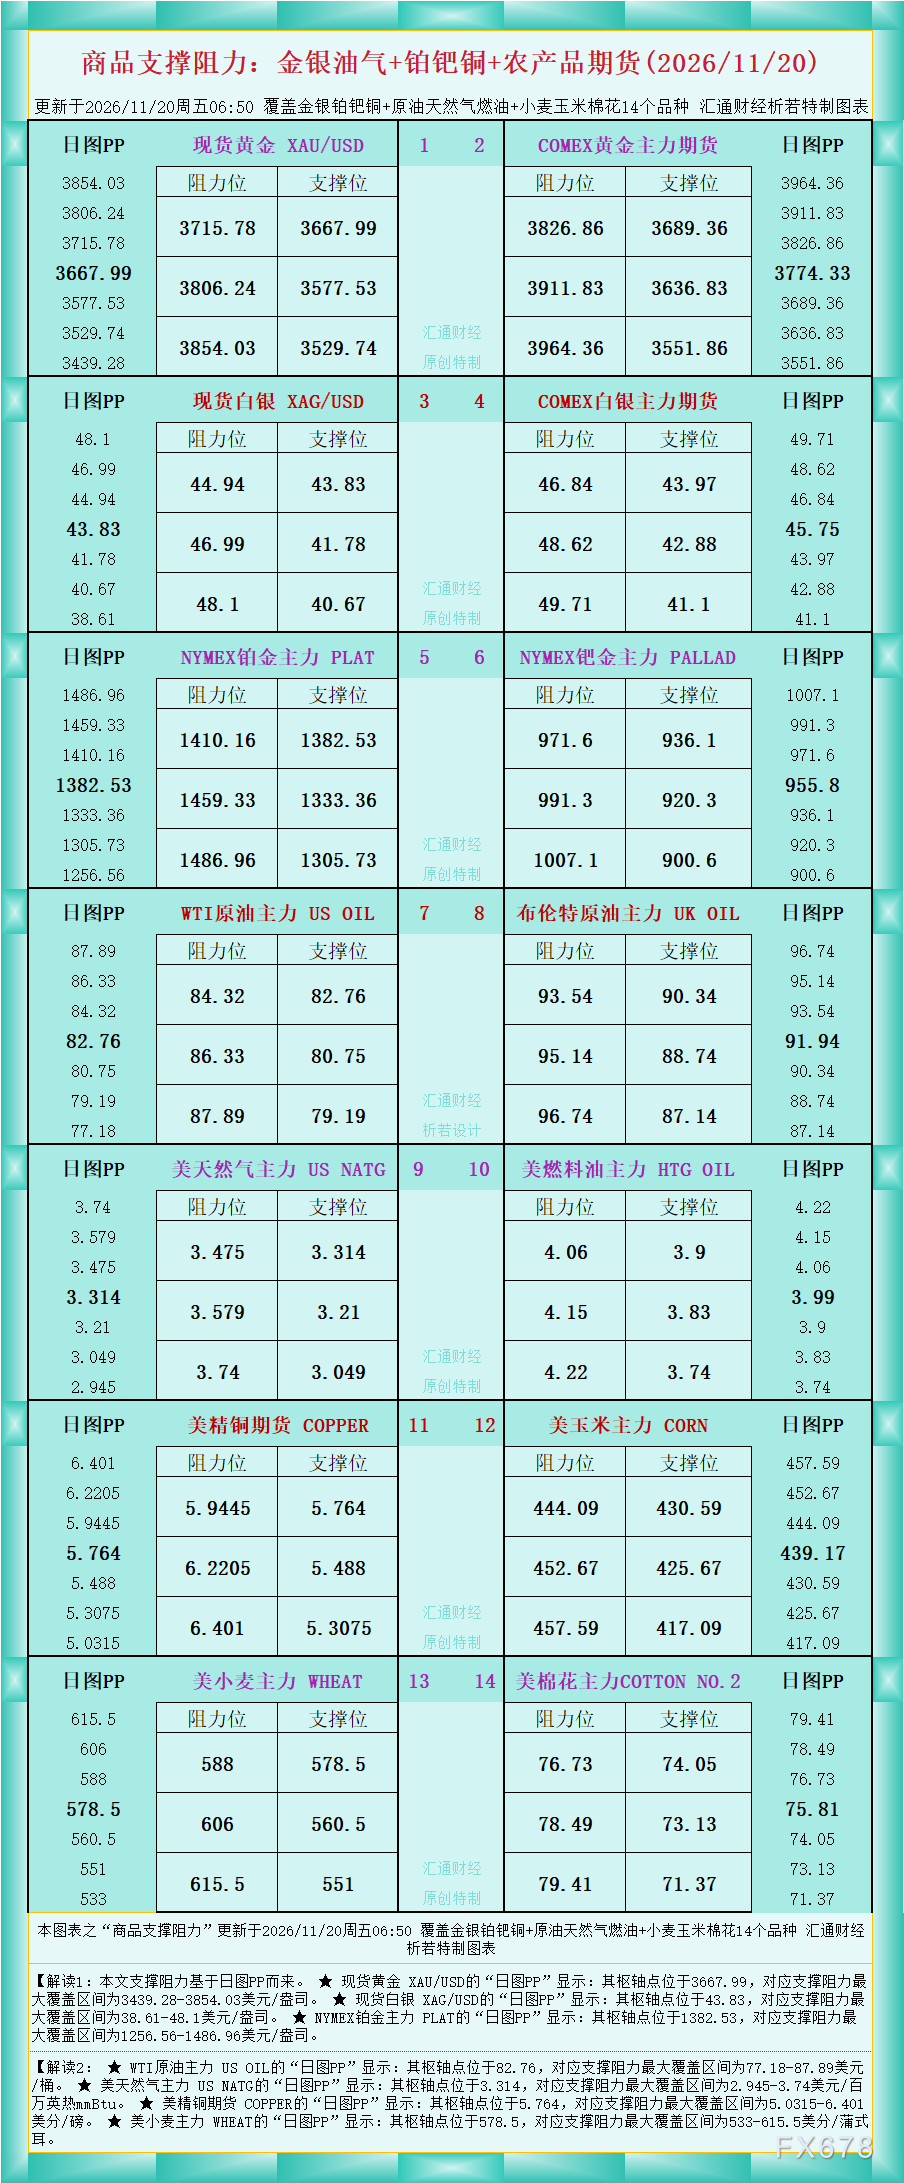
短线关注3600附近位置能否守住,2022年触及的1615美元至年初高点5596美元涨势的50%回撤位正好在3607美元附近,投资者需要重点关注。如果有效跌破该位置,则可能会进一步跌向3500关口附近位置,这是2025年4月22日高点和整数关口的双重支撑所在。
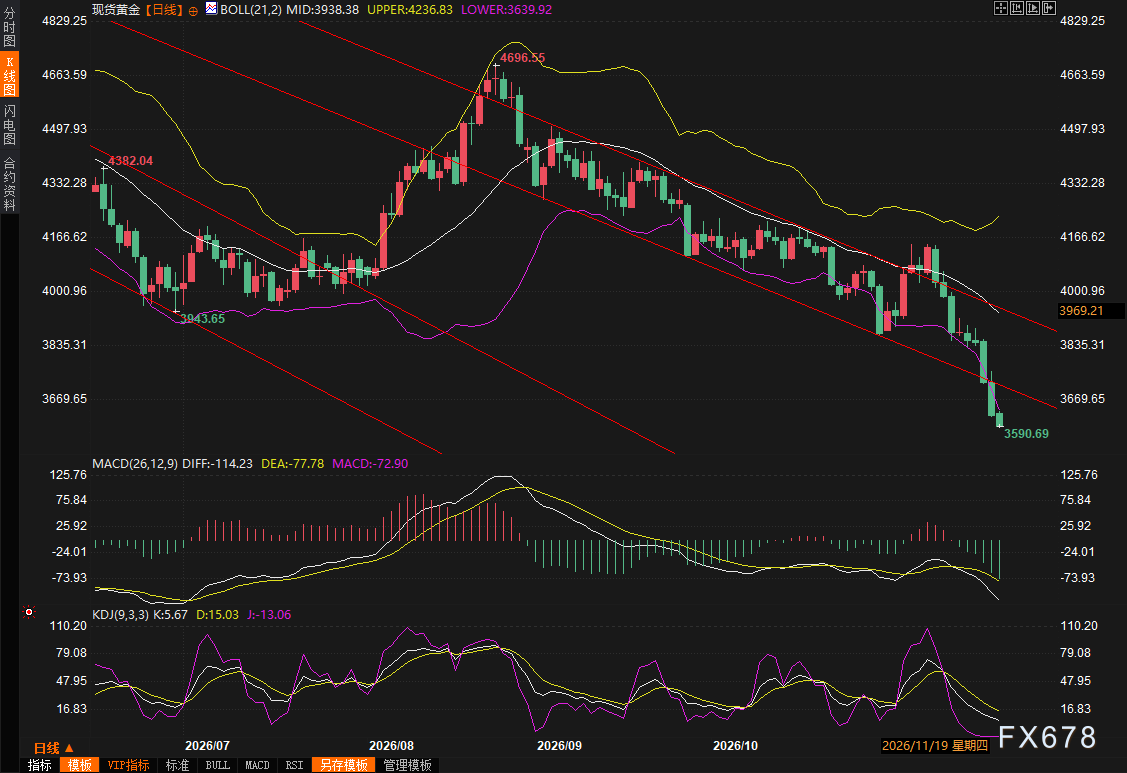
(现货黄金日线图,来源:易汇通)
北京时间07:42,现货黄金现报3597.47美元/盎司。




 沪公网安备 31010702001056号