



 GoldMan3
丹斯克研究团队指出,欧元兑美元上周五在1.15下方整固,因欧洲收益率走高。欧洲利率上周五上涨,呈熊市趋平走势,由能源价格上涨与法国主权风险急剧恶化共同驱动。德国2年期国债收益率上涨5至6个基点至3.28%,10年期上涨5个基点至3.52%。

通胀预期:欧元区消费者预期在3%附近稳定,欧洲央行或边际解读为鹰派
欧元区方面,欧洲央行最新消费者调查显示,通胀预期在8月出现小幅回升。1年期通胀中值预期升至3.0%,3年期中值预期则升至2.9%。自5月以来持续下行的预期趋势,如今似乎在3%附近趋于稳定。这一变化具有政策含义:下行趋势的结束,可能被欧洲央行在边际上解读为偏鹰派信号。
此前市场与决策者普遍关注通胀预期持续回落带来的宽松空间,而当前稳定在3%水平,意味着价格压力并未如预期般快速消退。欧洲央行或因此获得进一步紧缩的依据,尤其是在评估中期通胀路径时,会更谨慎对待过早转向宽松的风险。
不过,幅度预计有限,因为预期仅是稳定在3%附近,而非出现加速上行。
整体来看,这一数据强化了“通胀粘性”叙事,为10月政策会议增添了鹰派砝码,但尚不足以触发大幅加息预期的全面重定价。
市场将继续观察后续调查与实际通胀数据,以确认这一稳定是否具有持续性。
关键数据:9月初步PMI是本周焦点,制造业动能受关注
本周最关键的数据发布是周三多数主要经济体公布的9月初步采购经理人指数(PMI)。
欧元区数据尤其值得关注,因为夏季以来经济已展现出较为强劲的增长势头,这使得欧洲央行在收紧货币政策时拥有更大操作空间。
当前市场焦点集中在增长动能是否进一步增强,尤其是制造业板块的表现。制造业此前长期疲软,若最新PMI显示该领域出现明显改善,将强化欧元区经济复苏的广度与可持续性。
强劲的PMI读数可能推高市场对欧洲央行10月进一步紧缩的预期,从而为欧元提供支撑;反之,若数据揭示动能减弱或服务业与制造业分化加剧,欧元则可能面临下行压力。PMI作为领先指标,直接反映企业实际经营活动,其结果往往能迅速影响汇率与利率预期。
因此,本周PMI数据成为欧元走势的核心催化剂,市场将密切关注欧元区综合PMI以及制造业分项是否突破关键阈值,以评估政策路径与欧元中期方向。
德国政治:默茨两场地区选举落败,政治风险溢价叙事强化
德国方面,总理默茨领导的基民盟在周日举行的两场地区选举中遭遇明显失利。初步结果显示,该党在梅克伦堡-前波美拉尼亚州得票率降至4.9%,未能跨过5%的议会门槛;在柏林州的得票率则为18.8%。
与此同时,极右翼德国选择党在梅克伦堡-前波美拉尼亚州以38.2%的得票率领先社民党的35.5%,尽管其他政党已明确排除与其联合组阁,使其难以进入政府。左翼党则以25.7%的得票率赢得柏林州选举。默茨本人将东北部州的结果称为“灾难”,但同时表示将继续担任总理并推进既定改革议程。
此次选举失利进一步加大了对默茨的政治压力,提高了总理更迭的可能性,并强化了市场中缓慢积累的政治风险溢价叙事。
不过,联邦层面联盟破裂目前看来仍不太可能发生。政治不确定性的上升,可能在边际上增加欧元的风险溢价,尤其是在投资者评估德国政策稳定性与改革推进速度时。
短期内,这一因素或对欧元构成一定心理压制,但尚未成为主导汇率的核心驱动。
总结
当前欧元兑美元交投于1.15下方,欧洲收益率因能源价格与法国主权风险走高。欧元区通胀预期在3%附近稳定,可能被欧洲央行边际解读为鹰派。周三9月初步PMI是本周焦点,欧元区尤其受关注,因夏季强劲增长使欧洲央行更容易收紧。德国默茨在两场地区选举中落败,政治风险溢价叙事强化,但联邦联盟破裂仍不太可能。后续需关注PMI数据、法国主权风险演变、德国政治进展,以及欧洲央行10月紧缩定价。1.15是短期阻力,若PMI强劲且政治风险缓解,欧元可能突破;若政治压力加大或PMI疲软,欧元可能承压。
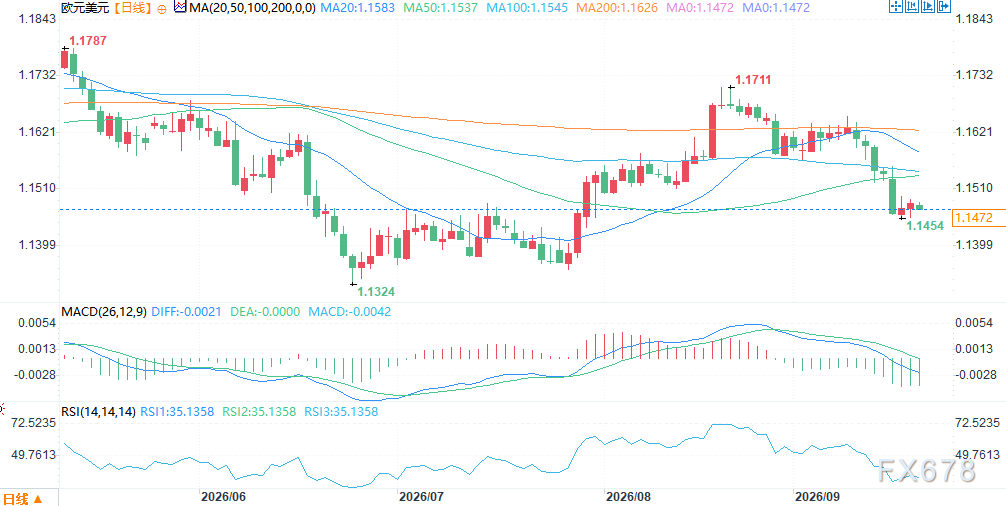
(欧元兑美元日线图,来源:易汇通)
北京时间15:18,欧元兑美元报1.1471/72。




 沪公网安备 31010702001056号