



 梦中有蝶
美债收益率跳升,市场解读经济信号
周三公布的美国9月采购经理人指数PMI大超预期,同时美联储自上周起启动短期政策利率加息,市场随之剧烈反应。2年期美债收益率触及4.945%,紧随其后10年期美债收益率触及5.225%。
放在近年维度,这样的收益率水平十分突出,但拉长时间来看并不罕见。1990至2006年间,10年期美债收益率均值约5.9%,此后多年低速增长、低利率环境,才重塑了美国人对于借贷成本的预期。当前人工智能领域投资热潮拉动经济走强,资本争夺加剧,推高了利率水平。美国人口普查局上周数据显示,2025年居民实际收入中位数上涨2.6%,达到87460美元,贫困率下降0.5个百分点至10.2%。
财政赤字高企,债务利息压力陡增
这份经济景气,很大程度建立在大规模政府赤字支出之上。特朗普两届任期推出大规模减税,加上伊朗相关战事开支,进一步扩大财政缺口。美国国会预算办公室测算,今年联邦赤字占国内生产总值比重将突破6%。机构预测,去年通过的财税政策法案,未来十年将新增4.7万亿美元赤字,关税收入仅能抵消其中一部分。
市场信贷供给充足,美联储主席凯文?沃什(Kevin Warsh)表示,银行与其他金融机构大规模发债,信贷利差维持低位,代表借款人获取贷款难度不大,这也是他和其他美联储官员投票加息的核心原因之一。此后多位美联储官员,包括理事迈克尔?巴尔(Michael Barr)表态,大概率还需要继续加息。
两大决策者理念冲突显现
凯文?沃什将10年期美债收益率视作观察经济的核心指标,他在近期新闻发布会上称,这是“全球最重要资产”,他调整美联储沟通机制,就是为了更清晰接收市场原始信号。加息的目标是抑制通胀风险,但他并不希望引发经济衰退,他表示:“保障经济持续、稳定、长久增长,这才是我们的核心任务。”
财政部长斯科特?贝森特(ScottBessent)的思路截然不同,他认为市场偏离均衡状态时,财政部门可以出手调节。此前他加大财政部回购长期国债的力度,原因是察觉到市场出现过热行情。在美东时间9月8日一场活动上,斯科特?贝森特(ScottBessent)表示:“我无法改变均衡价格,但市场永远不会一直处于均衡。一旦失衡,我的工作就是推动市场回归均衡。”
长期债务风险不容忽视
美国财政部需要持续置换存量债务,同时覆盖高额赤字,市场猜测财政部或将减少长期国债发行,转而增发短期国库券。但美联储上调短期利率,会直接抬升政府的付息成本。联邦预算委员会测算,若10年期美债收益率维持5%,将比国会预算办公室基准高出80个基点;如果这一水平持续十年,年度利息支出将达到2.7万亿美元,规模超过社保与医保项目。
高利率意味着美国经济必须长期保持高速增长,才有可能依靠增长化解债务压力,而这一目标实现难度极大。国际货币基金组织测算,美国政府需要实现占国内生产总值1%的基本财政盈余,才能让债务进入下行通道。特朗普还承诺,若共和党在中期选举大获全胜,将向民众发放5000美元支票,美国财政转向紧缩的可能性微乎其微。
结语
债券市场并不关心政坛博弈,收益率的走高,正是市场对强经济环境下持续通胀、巨额融资需求给出的定价判断。政策制定者即便不愿接受这一结果,也无法忽视债券市场传递出的信号。
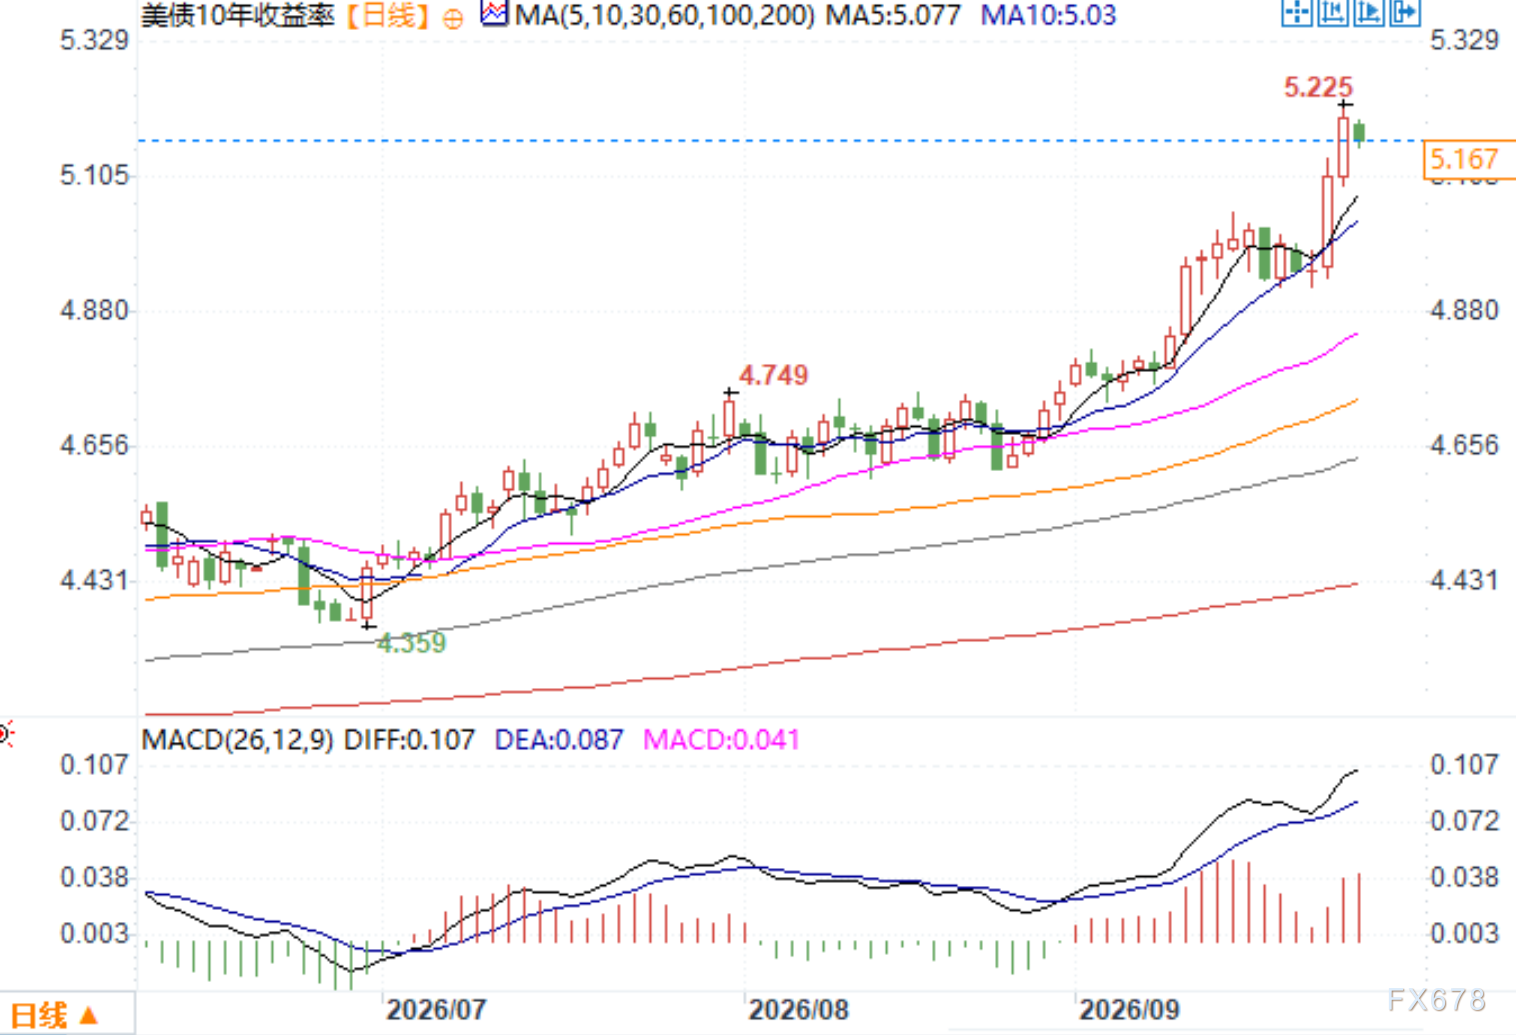
10年期美债收益率日线图 来源:易汇通
北京时间9月25日17:23 10年期美债收益率 报 5.167%




 沪公网安备 31010702001056号