



 知秋
美国总统特朗普公开拒绝伊朗重开霍尔木兹海峡的提案后,布伦特原油一度重新站上100美元/桶,十年期美债收益率升至约5.20%至5.22%,两年期约4.90%。美联储上周已将联邦基金利率目标区间上调25个基点至3.75%至4.00%,市场对10月再次加息的定价一度升至七成左右。白银作为无息资产,在这一组合里同时承受地缘溢价抬升带来的通胀担忧,以及实际利率上升带来的机会成本。
霍尔木兹变量如何改写白银的风险溢价
本轮波动的起点,是一份被公开否决的通行方案。伊朗外长阿拉吉奇此前在联合国大会期间提出七点安排,核心是以重开霍尔木兹海峡、重启核问题接触为交换,要求解除港口封锁、放松石油相关限制并动用被冻结资金。特朗普随后对媒体表示:“他们提出了一份方案,但我拒绝了。”
消息面并未就此封死。特朗普否认部分媒体关于美方已主动提供制裁放松与冻结资金安排的报道,但确认双方仍通过调停渠道接触,并称“本周还可能有更多会谈。”阿拉吉奇则表示,德黑兰预计将收到对重开海峡提案的正式答复。真正改变定价的不是口号,而是海峡通行能否在可验证的时间表内恢复。霍尔木兹承担全球相当比例的海运原油与液化天然气流量,通行受阻会把能源价格重新打进通胀预期;通行预期改善,则会压低油价对利率路径的扰动。白银同时具备避险属性和工业属性,因此对这条海峡的定价,比对单一贵金属叙事更敏感。
利率、油价与无息资产的三重约束
白银周一的跌幅大于黄金,逻辑并不复杂。黄金更多反映实际利率与避险需求,白银还要承担光伏、电子与工业需求预期。冲突若拖延,能源成本上升会抬升通胀担忧,市场随之上修美联储后续加息概率;与此同时,全球制造业活动若因能源冲击放缓,白银的工业需求折现率也会被下调。两条力量叠加,就出现“避险买盘不够补工业折价”的结构。
克利夫兰联储主席哈马克把长期美债收益率抬升归因于增长与就业仍有韧性,以及债务供给压力。美联储理事库克则提醒,油价上行与相关活动可能在近月继续推高通胀读数。这些表述本身并不指向某一个交易方向,但共同构成了白银定价的分母:名义利率与期限溢价越高,持有无息金属的相对成本越高。
日线结构
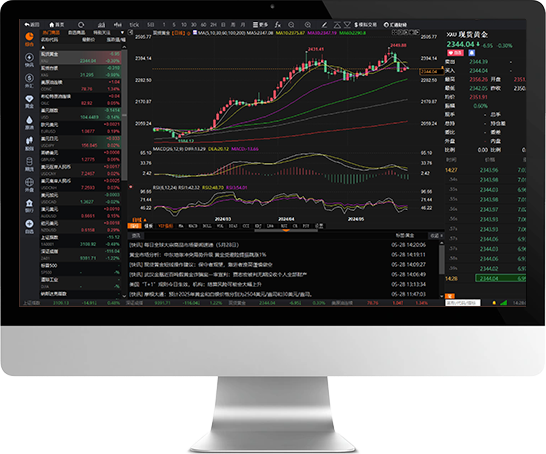
现货白银日线显示,布林带中轨65.249美元/盎司,上轨69.554美元/盎司,下轨60.945美元/盎司。前期高点71.125美元/盎司之后,价格中枢逐步下移,中轨由上拐平再转下,上轨走平,下轨先抬后滑,带宽经历扩张后再收缩的过程。
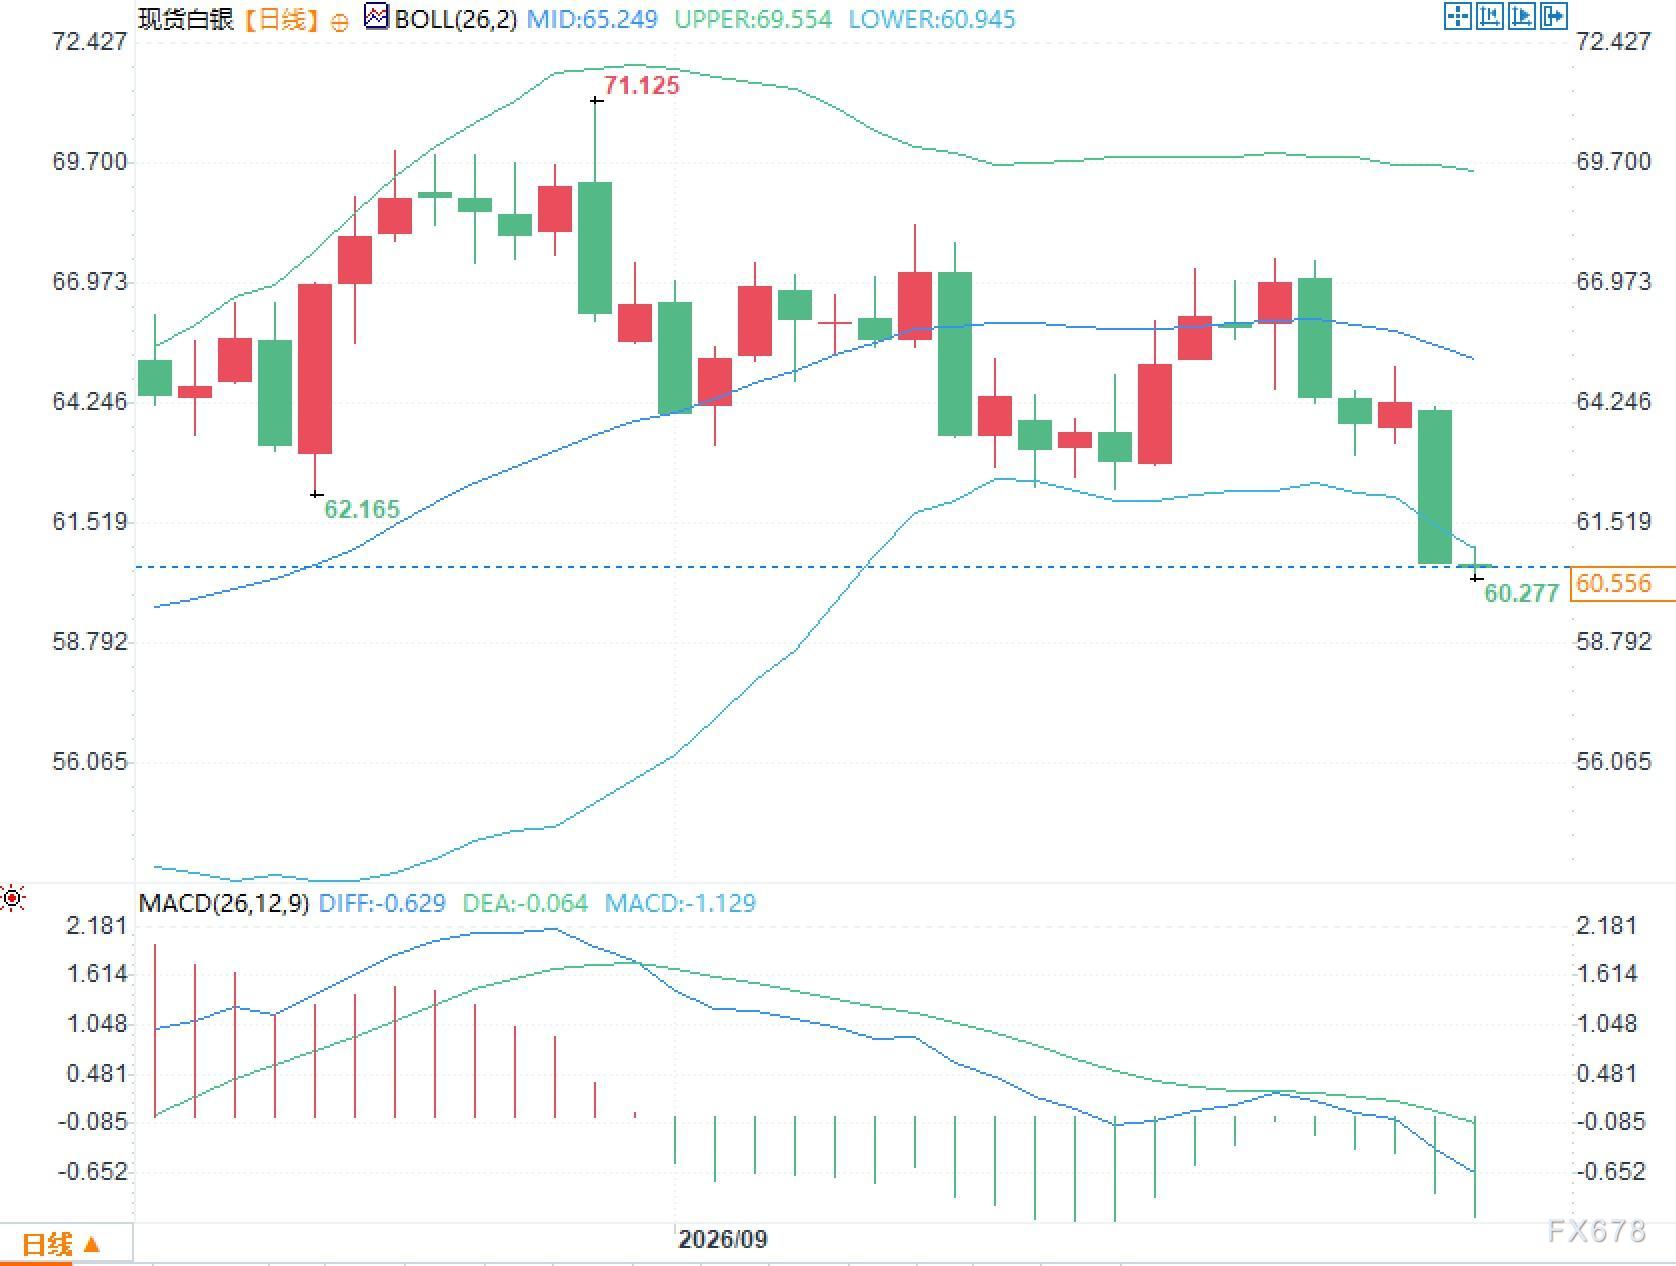
MACD参数DIFF为-0.629,DEA为-0.064,MACD柱为-1.129,快慢线均在零轴下方,绿色能量柱较前几日放大。说明:短期均线系统对中期均线系统处于弱势排列,动量扩散尚未收敛。更有用的,是观察带宽是否继续扩张、收盘价是否持续停留在下轨外侧,以及MACD柱是否由扩散转为收敛。
本周信息权重:正式答复、通胀读数与就业数据
接下来几个观察窗口的权重并不相等。第一是伊美双方对霍尔木兹提案的正式答复,以及调停方能否给出可核验的时间表。第二是美国本周将公布的个人消费支出物价指数与非农就业数据,二者将修正10月议息的概率分布。第三是原油曲线是否重新陡峭、十年期美债收益率是否继续停留在5.20%上方。白银对这三项的弹性顺序,通常是利率预期、能源溢价、再才是工业需求修正。
阿拉吉奇把“今日将收到正式答复”设成了短周期锚。特朗普把“本周仍有接触”设成了另一只锚。两只锚可以同时成立:接触继续,并不等于条件收敛。市场分析认为,若后续只是重复表态而无通行细节,波动率可能下降,但定价中枢未必回到上周的64美元/盎司一带。反之,若出现可执行的海峡安排,率先重定价的往往是油价与前端利率,白银只是第二层映射。




 沪公网安备 31010702001056号