



 长风破浪
在债务相关讨论中,拿其他案例来转移焦点的诡辩,完全无视高频数据释放出的重重危机警报。今年已经接连发生多轮小规模金融动荡:一月份,日本首相高市早苗表态称紧缩财政毫无意义,随后日本长期国债收益率急剧飙升,这是第一波动荡。美联储会议释放偏鸽派信号后,美国收益率曲线进一步陡峭化;与此同时,美国财政部意外宣布回购债券,美元大幅下挫,贵金属价格暴涨,这是又一轮动荡。而最新的风波,便是法国与意大利本就处于高位的长期国债收益率,于昨日再度冲高。过去一年,全球债券抛售潮不断变换冲击对象,此起彼伏。但近几个月,市场将矛头集中指向法、意两国,认定二者是风险最高的薄弱环节,如今两国已经站在全面危机的临界点。
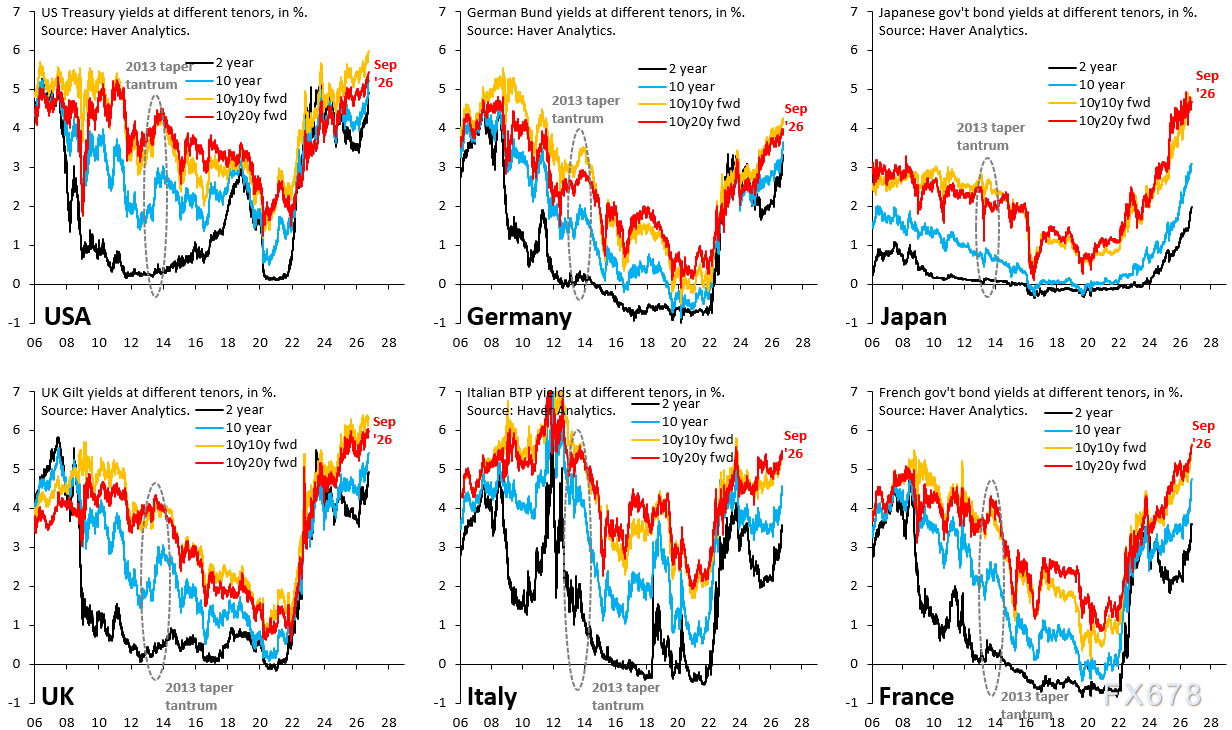
上方图表展示了多国政府债券收益率:左上为美国,中上为德国,右上为日本,左下为英国,中下为意大利,右下为法国。每张图中黑线代表两年期收益率,反映市场对货币政策的预期;蓝线为十年期收益率;橙线与红线分别是10年期远期10年期收益率、10年期远期20年期收益率,该两组数据由10年期、20年期、30年期收益率推算得出。相比20年期收益率,10年期远期10年期收益率的优势在于剔除了前10年的收益率影响,因此它受短期货币政策预期的干扰更小,10年期远期20年期收益率亦是同理。
有几点值得关注。第一,受市场预期各国央行将在更长时间维持强硬政策的推动,全球各国长期收益率普遍走高。如果市场判断地缘动荡会推高油价且该局面会长期持续,即便剔除收益率曲线前端的扰动因素,市场也会定价更高的长期收益率。第二,本轮长期收益率上行绝非市场正常回归。几乎所有国家的10年期远期10年期收益率,都已经远超2006年以来的历史高点。仅有两个特例:一是德国,其依旧具备避险资产属性;二是意大利,该国十五年前曾深陷债务危机。第三,昨日法国、意大利的10年期远期10年期收益率均上行11个基点。在收益率本就处于高位的基础上,这属于多倍标准差级别的剧烈波动。作为参照,美国和英国昨日该指标仅上行5个基点,而美英两国的财政纪律也难言审慎。
一个显而易见的问题是:为何市场把矛头对准法国和意大利?原因之一在于,欧元区主权债券相对德国的利差仍维持在低位,欧洲央行因此束手束脚。“金融碎片化”是欧洲央行炮制出来的概念,用来为实质上的收益率上限政策辩护——该政策相当于为欧元区内高负债国家提供补贴。而当前利差并未大幅走阔,因此欧洲央行无法以出现“金融碎片化”为由出手干预。利差需要进一步大幅扩大,欧洲央行才有可能采取行动,而局势似乎正朝这个方向发展。市场正是抓住了欧洲央行政策工具箱里的这一漏洞。
学界可以针对收益率上涨的解读开展学术探讨,但绝不能因此忽视各类令人不安的短期预警信号。危机总是从最脆弱的地区爆发,再向外蔓延,而当下,这一幕正在上演。




 沪公网安备 31010702001056号