



 逆水观澜
面对市场对财政恶化的疑虑,她明确表态:为获取市场信任,财源不会依赖发行赤字国债,“请各位放心”。
然而,这份承诺能否兑现,恰恰成为本轮日元与日本国债定价的核心悬念。
日本的财政状况本就位列G7最差,消费税又是其单一最大税源。
此次减税,等于凭空削去一块稳定而体量可观的财政收入。
尽管高市宣称将以支出审查和非税收入来“腾挪”补缺,独立机构的测算却并不乐观——据估算,流失的收入至多回收一半左右,其余部分在实质上仍要靠举债来填。
市场向来只定价算术,不轻信意向,这道口子一日不补齐,财政可信度便一日悬而未决。
从国家收入视角,看债务、日元与通胀的循环
主权债以三十年高位为代价,却要砍掉最大的收入来源,后果自然落在三个维度上:融资成本被推高,日元受到施压,日本股票的贴现率随之抬升。
更值得警惕的是其中的传导链条——日元贬值抬高进口成本、加剧输入性通胀,通胀抬头又进一步侵蚀财政与货币政策的腾挪空间,于是“债务压力—货币贬值—输入通胀”彼此咬合,相互强化,一旦成型便难以轻易拆解。
这正是高市“不举债减税”叙事最脆弱的一环:口头承诺与预测模型的假设之间,横亘着一道巨大的落差。
日本央行的动向与节奏之争
植田行长近日发表了9月18日加息至1.25%以来的首次重磅讲话,被视为10月加息预期的下一场“大考”。
目前市场对10月30日再度加息的定价仅约两成,对12月加息则计入八成以上——日央行6月、9月接连加息,市场把“三个月间隔”读作其政策节奏,依此推算,指向的是12月而非10月。
副行长内田此前的表态又添了几分扰动:他认为人工智能是一股可观的正面需求冲击,正在推升经济活动与物价,甚至可能波及中性利率,并称AI总体令金融条件更趋宽松——这与日央行收紧利率的操作方向形成微妙张力。
薪资数据则是另一条线索,8月现金工资同比增速预计从7月的4.7%放缓至3.7%左右,如此显著的回落将削弱10月加息的论证;
而植田的讲话先于数据公布,意味着他对10月节奏的表态,尚缺这块拼图。
美元兑日元:区间拉锯,静待定调
近三个交易日,美元兑日元在158.00关口上方反复穿越、多空来回,行至发稿时仍贴着该位下方。
受内田AI言论提振,盘中一度下探至157.50附近,但反弹动能很快被消化,价格迅速重回158.00之上——典型的“冲高后回吐”,反映的是市场对日央行表态的即时定价,而非趋势的逆转。外围变量同样关键:美联储9月会议纪要即将公布,联储10月28日议息、比日央行早两天,利率差的“美国半边”将率先出牌。
短期来看,汇价料在157.5至158.5的区间内反复震荡,真正的方向选择,需待植田讲话定调、薪资数据落地,以及12月财政预算对减税财源的实质交代。
届时,若十年期日债收益率进一步突破3%一带,形成“收益率上行—日元走弱—股指折价”的反馈闭环,美元兑日元便有望迎来趋势性抬升的窗口——而那,将不再是眼前的区间拉锯。
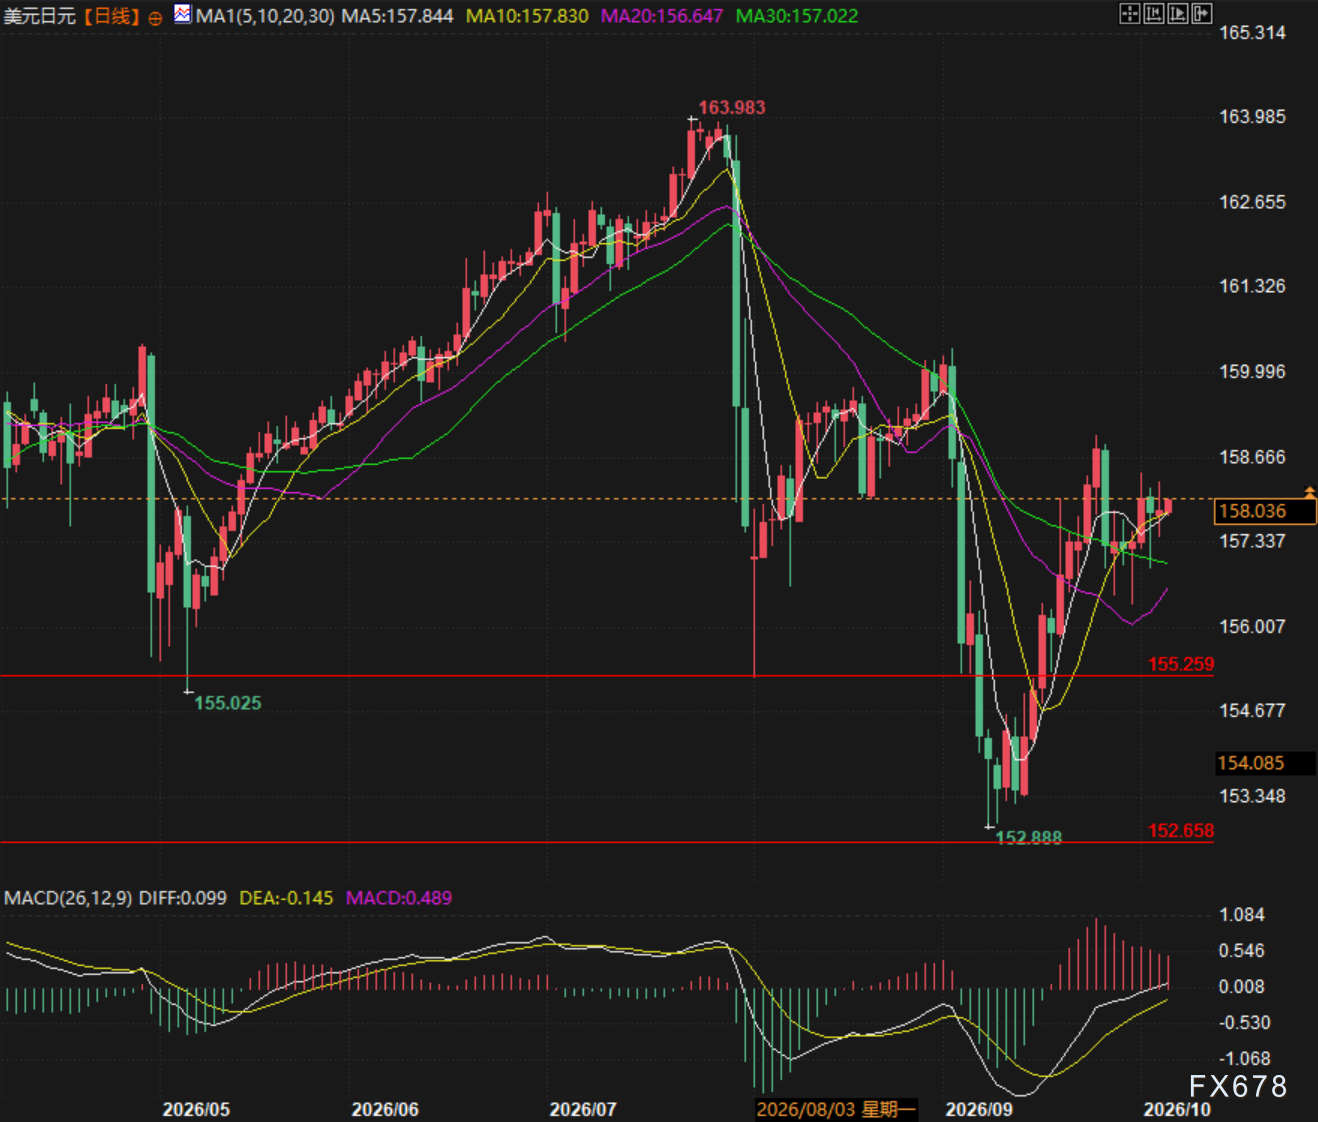
(美元兑日元日线图,来源:易汇通)
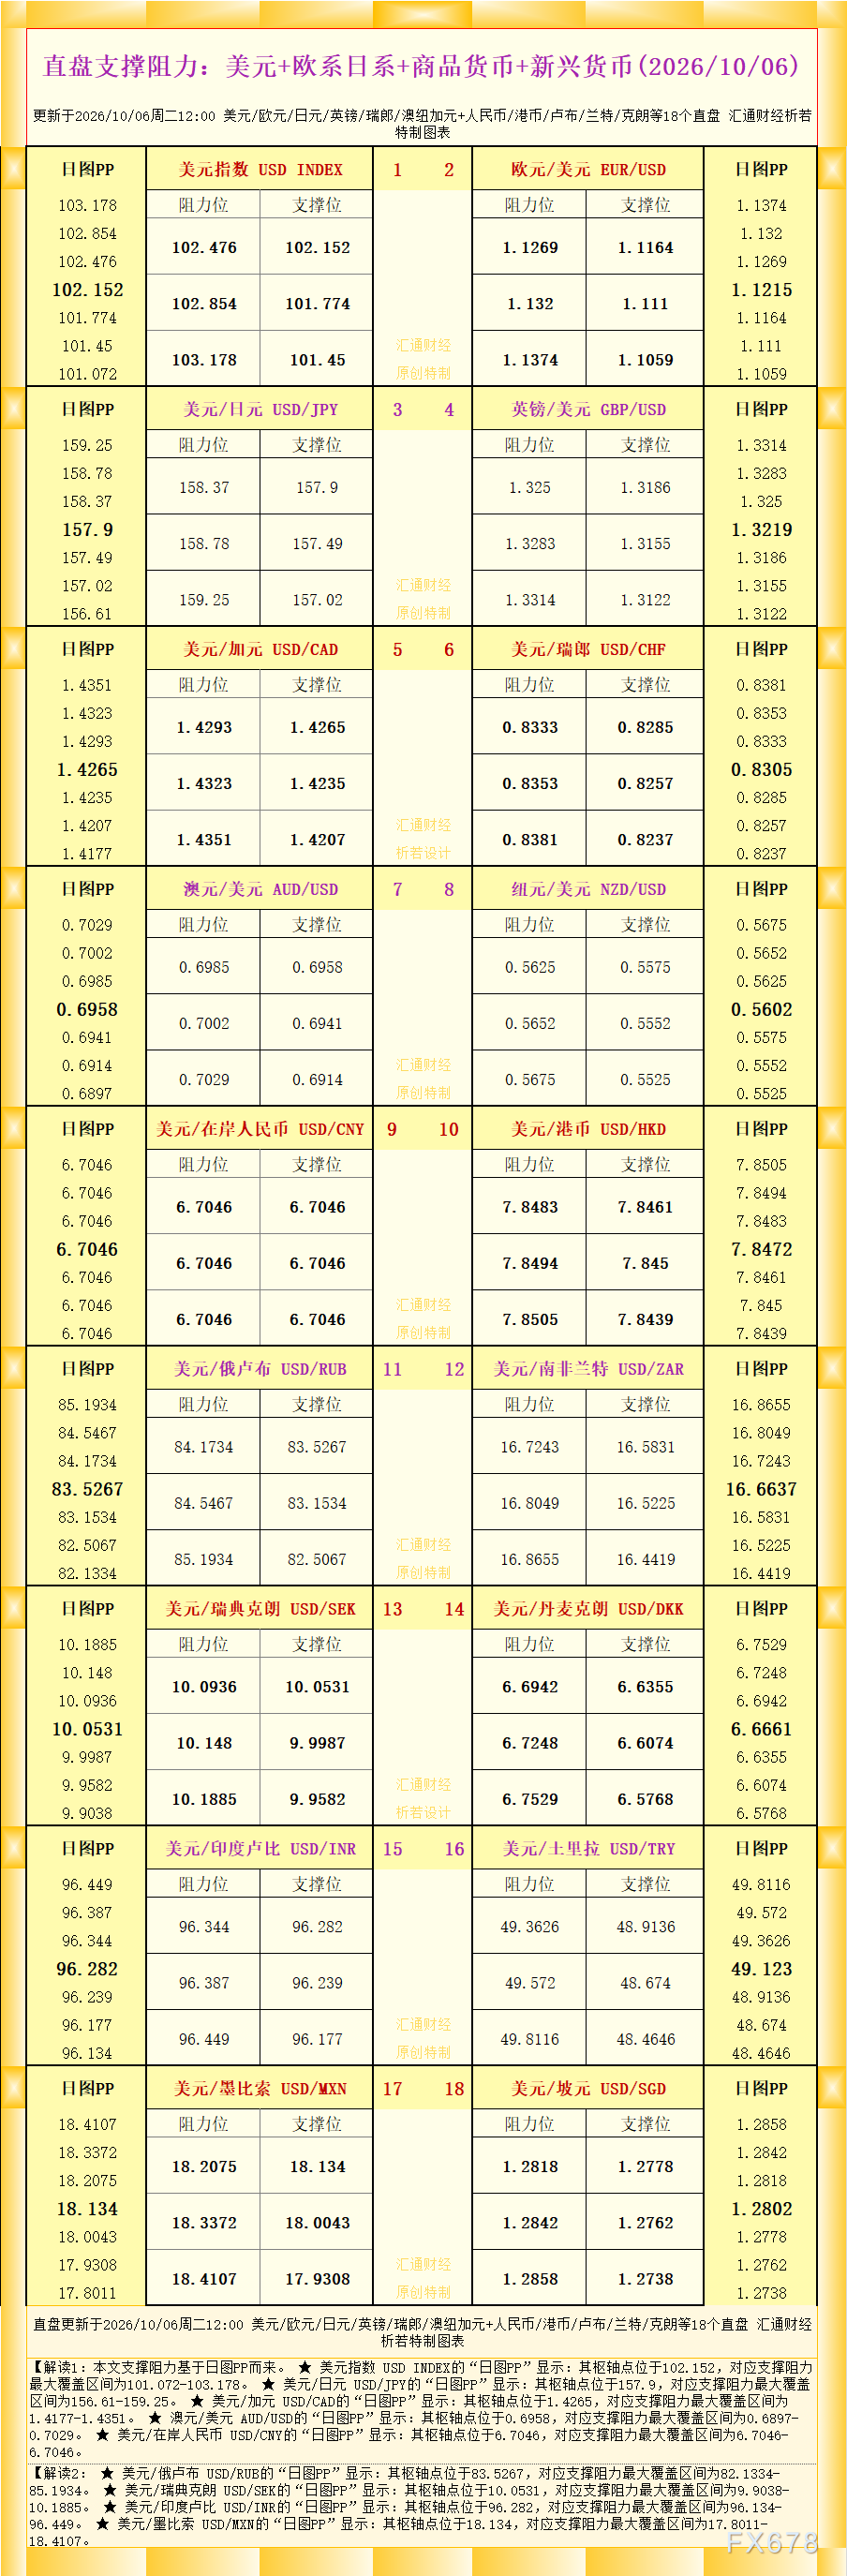
北京时间11:11,美元兑日元现报158.03/04。


;)
;)
;)

 沪公网安备 31010702001056号