



 逆水观澜
也门政府军在摩卡港的反攻进展、沙特东西输油管道快速修复、科威特产量回升与伊拉克加紧租船运油,共同削弱了市场此前交易的断供风险溢价。
机构提示,供给修复属于边际改善,区域冲突反复的风险依旧高悬,油价中枢仍具备较强支撑。
这一轮价格回落,核心并非地缘冲突消失,而是市场逐步证伪“中东原油大规模断供”的极端预期,前期计入油价的地缘风险溢价被部分消化。
沙特东西输油管道快速修复,红海替代出口通道重回高位
沙特能源大臣阿卜杜勒阿齐兹在巴林的活动上披露,沙特东西输油管道当前输送量已经达到580万桶/日。
这条横贯阿拉伯半岛的管道,9月10日遭遇来自伊拉克方向的无人机袭击后被迫关停,市场一度担忧沙特绕开霍尔木兹海峡的核心出口通道瘫痪。
但沙特仅用五至六天便完成抢修复产,当前输油规模接近管道700万桶/日总运力的80%以上,其中约450万桶/日原油可输送至红海延布港直接出口。
东西管道是沙特最重要的“霍尔木兹海峡替代方案”。当波斯湾航运受地缘冲突干扰时,这条管线能直接将东部油田原油输送至红海延布港,避开霍尔木兹海峡的航运风险。
管道快速恢复运力,直接缓解市场对于沙特原油出口中断的担忧,成为压制油价的关键供给变量。
也门战场边际缓和,红海航道风险预期降温
也门政府军发起大规模反攻,宣称从伊朗支持的胡塞武装手中夺回红海战略港口摩卡。
摩卡港位于曼德海峡以北约75公里,是控制红海原油航运要道的关键据点。
此前胡塞武装在9月初占领摩卡,市场一度担心胡塞武装完全掌控曼德海峡,直接威胁红海油轮通行。
同时沙特、土耳其、巴基斯坦达成共识,将部署力量并启动威慑行动应对胡塞武装。
虽然胡塞方面否认摩卡港失守,沙特境内吉赞、奈季兰两座机场也在周一晚间遭遇袭击并造成人员受伤,冲突并未终结;
但政府军在红海沿岸取得的战场进展,降低了市场对曼德海峡被完全封锁的极端预判,红海航运的尾部风险定价有所回落。
海湾多国生产与外运能力同步修复,霍尔木兹海峡流量回暖
除沙特管道修复外,其他海湾产油国的原油供给也在稳步恢复。
科威特表示,本国原油产量已经恢复至伊朗战争爆发前水平的75%;伊拉克正在积极租赁更多油轮,扩大经由霍尔木兹海峡的原油外运规模。
多国并行修复生产与海运能力,让波斯湾原油流出量持续回升。
ING能源策略团队在最新研报中指出,波斯湾原油流动恢复的迹象不断增多,市场正在重新评估中东断供概率。不过机构强调,这种修复是边际改善,并非彻底消除风险。
风险溢价回落≠危机解除,油价下方支撑稳固
本次油价回落,本质是风险溢价的回吐,不是基本面转向熊市。
一方面,虽然摩卡港争夺战取得进展、沙特管道恢复,但胡塞武装仍保有远程打击能力,沙特民用设施遇袭事件证明区域冲突仍具备突发性,任何新的基础设施袭击都可能快速推升油价。
另一方面,霍尔木兹海峡作为全球原油核心通道,航道安全的不确定性依旧存在。
ING判断,市场的紧张情绪要等到美伊之间出现实质性协议进展才会明显消退,进一步升级的风险始终真实存在。
能源通胀缓解压低市场利率与美元指数
之前讲过美国名义利率主要受到美国国内经济情况,美国债务担忧状况以及通胀风险溢价所影响,目前情况是前两个难以短期变动,于是油价下跌降低了通胀风险溢价,从而导致美国国债收益率快速走低。
同时有趣的是,由于欧洲经济基本面对于油价非常敏感,油价下跌也会导致欧元走强,此时出现了油价同时引起美元,美债收益率共振走弱,结论是对于欧元、金价和科技股都是直接利好。
总结:
短期来看,海湾国家出口通道修复、也门战场局部好转,共同压制了此前过高的地缘恐慌溢价,带来本轮油价小幅回调。
但中东地缘冲突具有极强的突发性,供给修复的脆弱性仍高,油价将维持高位震荡格局。
交易层面,市场重心将持续跟踪两大主线:一是沙特东西管道、延布港的持续稳定运行情况;二是也门、波斯湾是否出现新的针对能源基础设施的打击行动。
同时油价对于美元、美债的双重影响,油价下跌给美元计价的资产带来直接利好。
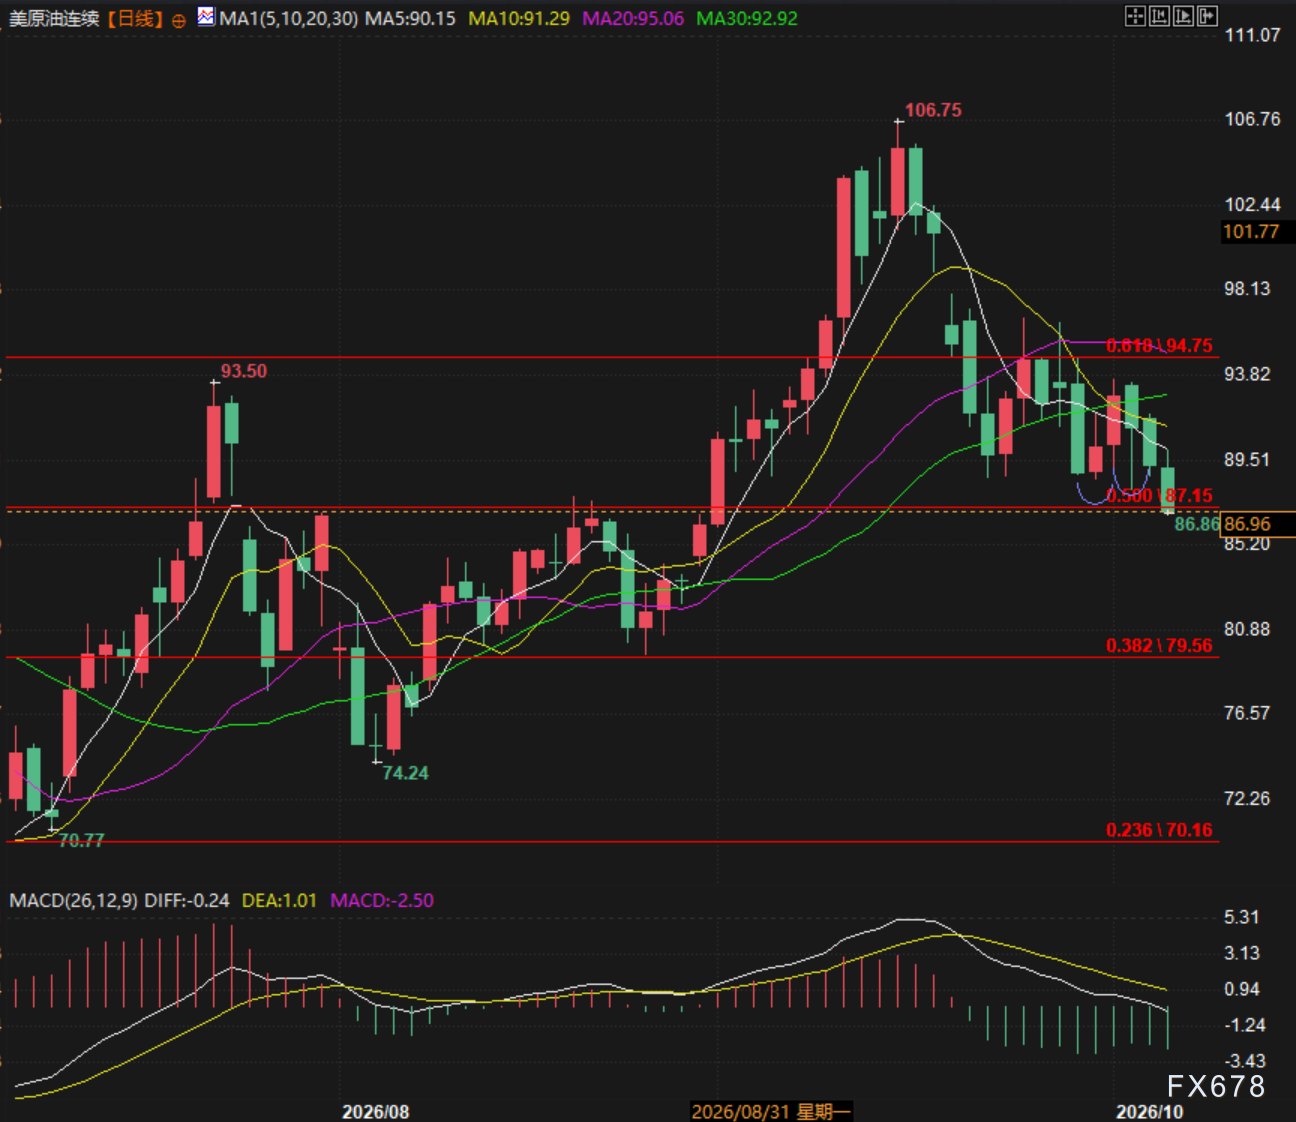
(WTI原油主力期货连续日线图,来源:易汇通)
WTI原油主力期货连续现报87.14美元/桶。




 沪公网安备 31010702001056号