



 塔伦
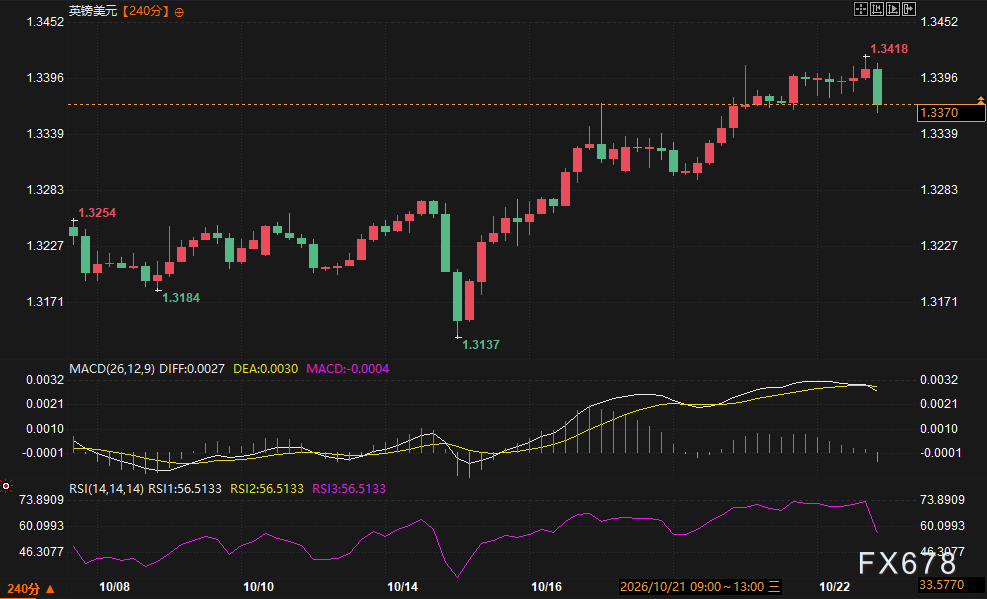
周四(10月22日),英镑兑美元近期走出一波漂亮的修复行情,4小时图从10月14日低点1.3137一路回升至1.34附近,MACD红柱虽在收敛、RSI从超买区回落,但趋势结构尚未破坏。不过数据显示,真正决定英镑下一程的,可能不在技术图形里,而在10月28日英国秋季预算案的那份红皮箱里。
财政空间缩水,市场已经提前定价
荷兰国际银行(ING)测算,由于利率预期上行和10年期国债收益率走高约70个基点,英国债务利息支出到2029/30财年将每年多出约110亿英镑,财政空间可能从3月预测的240亿英镑压缩至100亿英镑左右。逻辑表明,财政大臣Healey大概率需要50-60亿英镑的增税来修补财政规则缺口——这也是英镑近来对财政新闻异常敏感的原因。但ING同时提醒:财政部惯于先渲染悲观、再在当天制造惊喜,去年就发生过。若OBR上调工资增长预测,仅0.6个百分点的调整就能带来约100亿英镑的空间回补,几乎完全对冲利息成本上升。这种预期差,正是英镑波动率的燃料。
五大意外清单,每一条都直指英镑
ING列出了五种可能震惊市场的情形:其一,财政空间不降反升,减轻增税压力,利好英镑;其二,支出超预期加码,若OBR评估显示实质性刺激,市场将进一步押注英国加息,反而抬升英镑;其三,所得税“税种切换”——同时上调基本所得税、下调雇员国民保险2个百分点,每年可筹资60亿英镑,将向投资者传递首相Burnham敢于触碰敏感税制的信号;其四,最低工资若按接近5%的幅度上调,将强化英国央行11月加息乃至更鹰派路径的理由;其五,发债规模可能从3080亿英镑升至约3250亿英镑,若中期借贷预测恶化,金边债券市场恐怕不会客气。
英国央行是主角,预算案只是编剧
值得注意的是,ING基准判断是本次预算案不会带来实质性刺激,对央行影响有限——央行11月加息已是市场共识。但真正的风险藏在细节里:最低工资涨幅若突破4.5%,能源补贴若只是名义上“临时”处理,这些都会改变通胀路径的定价。海外主流机构的共识是,英镑当前的强势本质上是利差逻辑在支撑,而预算案恰恰可能改写这条逻辑的斜率。
风暴前的平静,还是新趋势的起点?
从盘面看,1.3370一线是前期密集交易区上沿,价格在其上方反复确认,多头并未离场。但10月28日之前,任何一条关于财政空间、最低工资或发债计划的传闻,都可能放大波动。值得思考的问题是:如果预算案真的“平平无奇”,被预期推着走的英镑,会不会反而失去上行的理由?事件驱动行情里,最贵的往往是预期本身。
拓展阅读
问:什么是“财政空间”?
答:指政府在满足财政规则(经常预算在三年内实现盈余)后剩余的缓冲额度,空间越小,增税或减支压力越大。
问:为何预算案会影响英镑?
答:财政扩张可能推升通胀与利率预期,吸引资金流入;但若发债失控,则可能打压英镑。
问:什么是“税种切换”?
答:同时上调所得税、下调国民保险,对雇员中性,但因税基更广可增收,是政治上敏感的创新方案。
问:最低工资为何重要?
答:大幅上调会推高企业成本与服务通胀,直接影响英国央行的利率路径判断。
问:11月央行会加息吗?
答:市场普遍已计入加息预期,预算案若意外刺激经济,可能强化更鹰派的定价。




 沪公网安备 31010702001056号