



 和尚
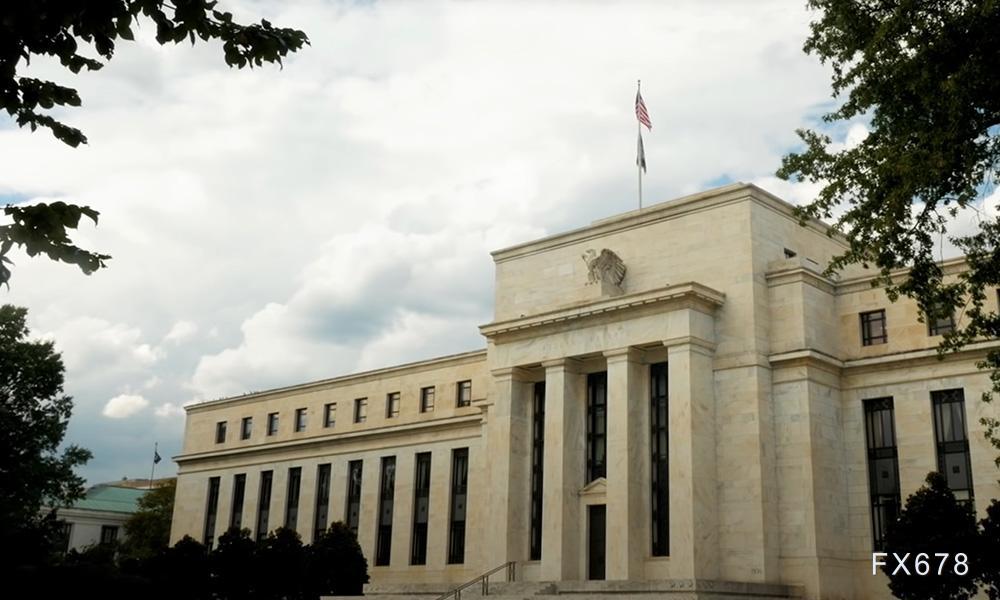
联邦公开市场委员会在最新政策声明中明确指出,积累更多信息将有助于委员会确定适当的政策立场,以确保通胀能够及时回归委员会设定的2%目标,并再次强调委员会将坚定致力于实现物价稳定。
美联储主席凯文·沃什在会后新闻发布会上并未就货币政策前景提供任何具体指引,而是反复强调“很多事情都可能发生”,并明确表示自己不赞成预先判断未来会议的结果。这种审慎而克制的表态,在市场解读中被部分投资者视为略偏宽松的信号,也让投资者对未来几个月可能不会快速连续加息的预期有所增强。
经济评估显著上调与通胀压力持续并存的矛盾局面
与9月15日至16日的会议相比,本次政策声明对经济的描述出现了明显积极的变化。美联储将经济活动从此前的“稳健”扩张正式上调为“强劲”,并特别指出支出具有韧性,生产率增长表现强劲,资本投资保持稳健,就业增长与劳动力增长大体保持同步。
这种措辞上的调整,传递出政策制定者对当前美国经济韧性的认可,也暗示现有利率水平尚未对整体增长形成明显抑制。
声明同时承认通胀仍处于高位,近几个月几乎没有出现实质性改善,目前通胀率比美联储2%的目标高出约1个百分点。
更值得注意的是,美国通胀已经连续五年半未能触及目标,这一事实令部分官员开始担忧,企业和家庭正在逐渐适应更快的物价上涨速度,并据此调整长期规划,从而令通胀回落变得更加困难。
能源成本尤其是柴油价格的居高不下,持续对航运、农业以及其他关键行业形成直接压力。油价维持在每桶100美元上方,进一步加剧了通胀向更广泛领域扩散的担忧。正是在这种背景下,美联储选择在下周中期选举结束前按兵不动,等待更多关于通胀路径的关键数据。
沃什在发布会上坦承美联储尚未实现物价稳定,并表示“我们正在为此努力”。他同时指出,自9月加息以来,金融和信贷环境已经明显收紧,政策正开始发挥作用,推动经济迈向更长久、更可持续的增长与物价稳定时期。这种表述既承认了政策效果正在显现,也暗示委员会并不急于进一步收紧,而是希望通过更多数据来确认通胀是否正在朝目标方向移动。
内部异议票与政策分歧的公开化
本次会议最引人注目的细节之一,是两张反对票的出现。美联储理事丽莎·库克首次在政策决定中投下反对票,明确主张加息25个基点;一贯立场偏鹰的克利夫兰联储主席贝丝·哈马克同样支持同等幅度的加息。
库克的反对票尤其出人意料,因为此前市场更倾向于预期哈马克与洛根等官员会成为主要的鹰派代表。
这一分歧表明,委员会内部对于当前政策立场是否已经足够限制性,仍存在明显不同的判断。一些官员将9月的加息视为风险管理举措,旨在防范通胀根深蒂固;另一些人则认为利率需要进一步上升至足以切实抑制经济过热的水平。
专家观点也充分反映出这种内部分歧。Mercer Advisors投资组合管理副总裁大卫·克拉考尔指出,维持利率不变并非一次鸽派的按兵不动。声明对经济的积极评估,听起来更像是一个认为经济能够承受进一步政策收紧的美联储,因此争论的焦点已经从“是否加息”转向“何时加息”。他建议投资者保持耐心,因为股票的盈利增长前景仍具吸引力,固定收益投资组合目前也能提供可观的实际收益率。随着沃什减少前瞻性指引,未来的道路可能会较为颠簸,但投资者会因保持耐心而获得回报。
Motley Fool Asset Management首席投资策略师比尔·曼则认为,美联储内部对石油价格在多大程度上推高通胀存在严重分歧,而地缘政治失衡无法单纯依靠货币政策行动来解决。他甚至对2%的通胀目标是否仍是美联储眼下最看重的事项提出了质疑,认为这一目标在某种程度上流于姿态。
高盛资产管理固定收益与流动性解决方案全球主管兼首席投资官凯·海格则预计美联储将在12月恢复加息,并指出9月强劲的消费者物价指数数据提醒人们,通胀仍面临上行风险。如果能源价格再度上涨,或者经济数据继续表现强劲,明年可能会进一步收紧政策。
市场反应平淡背后的观望情绪与结构性担忧
政策公布后,市场反应整体显得平淡而分化。美股在决定出炉后略微收窄涨幅,道指最终上涨约0.2%,标普500和纳指均上涨约0.3%。债市则呈现明显分化,短期收益率下降、长期收益率上升,10年期美债收益率徘徊在略高于5%的水平,高于前一日的4.992%。短期利率期货小幅上涨,交易员略微减少了对美联储未来加息的押注,但仍认为12月加息概率约为78%,到明年年底前累计再加息三次的概率约为57%。
许多投资者将美联储视为当前股市最大的潜在威胁之一。继续加息的预期会推高国债收益率,进而抬升经济各领域的借贷成本,并增强国债相对于风险资产的吸引力。本月早些时候,10年期美债收益率一度升至5.3%以上的24年高点,随后投资者卖出科技股、买入债券避险,收益率才回落至5%以下。
分析师警告,如果科技股继续反弹而通胀居高不下,收益率很容易再次上行。科技公司前所未有的资本支出,被视为美国经济保持韧性的重要支撑,这也是美联储可能需要进一步加息的原因之一。利率上升终将令经济放缓,但这一过程可能需要更长时间。存款管理公司Ampersand首席执行官凯利·布朗则提醒市场,维持利率不变并不意味着可以松一口气。这是美联储在告诉普通民众和企业继续等待。通胀率仍为3.7%,油价又在每桶100美元以上,企业不能指望借贷成本会很快下降。
政治周期与数据等待下的谨慎姿态
本周会议结果早已在市场广泛预期之中。美联储上月决定加息25个基点后,多位高级官员表示,他们认为没有必要急于再次加息,尽管其间公布的通胀数据强于预期,而且各界日益担心价格压力正在向经济各个领域扩散。通胀和整体生活成本一直是政治选战的核心议题。这些选举将在11月3日决定特朗普领导的共和党能否继续控制国会参众两院,还是民主党将取得领导地位并获得更强有力的监督权,包括对美联储的监督权。正是在这样的政治敏感期,美联储选择暂缓行动,既避免了政策被解读为政治干预,也为自身争取了更多观察数据的时间。
周四将公布的数据预计显示,9月核心PCE物价指数同比涨幅略高于3%,远高于美联储2%的目标。一些投资者仍乐观认为,即便不再加息,通胀也能逐步回落至2%,理由是关税和能源成本上升等暂时性因素。一些美联储官员将9月加息描述为风险管理举措,旨在防范通胀根深蒂固,而非一连串加息的开始;但其他官员则认为利率需升至足以切实抑制经济的水平。
结语:等待更多信息的审慎选择与未来路径的不确定性
总体来看,美联储此次按兵不动,既是对中期选举前政治敏感期的务实回应,也是对通胀路径仍存不确定性的谨慎选择。沃什减少前瞻性指引的风格,意味着未来政策路径可能更加数据依赖、波动加剧。市场短期内同步进入观望模式,投资者既需关注即将公布的核心PCE等关键数据,也要警惕能源价格与地缘政治因素可能带来的上行风险。在通胀尚未回到目标、经济却展现出较强韧性的背景下,美联储的下一步动作,将取决于更多信息的积累与内部共识的凝聚。这场利率迷局远未结束,真正的考验或许才刚刚开始。
【常见问题解答】
问:美联储为何在中期选举前选择维持利率不变?
答:核心在于等待更多通胀数据。声明强调需积累信息以确定政策立场,同时经济评估被上调为“强劲”,显示当前利率尚未明显抑制增长。选举前调整利率易被政治化,委员会选择暂缓以维护独立性。
问:两张反对票反映了怎样的内部分歧?
答:库克与哈马克主张加息25个基点,表明部分委员认为政策不够限制性。库克首次反对尤为意外。这暴露出对通胀黏性与经济韧性的不同判断,但10票赞成仍占主导,维持现状是主流。
问:沃什的表态为何被市场解读为略偏宽松?
答:他强调金融环境已收紧、政策开始发挥作用,并拒绝预先判断未来会议,降低了强硬加息预期。市场据此认为快速连续加息可能性下降,美股获支撑,短期利率期货也略微下调加息押注。
问:当前通胀形势对决策有何实质影响?
答:通胀仍高于目标约1个百分点,连续五年半未达标,能源成本居高不下。官员担心企业和家庭适应更高通胀后,回落难度加大。维持利率不变并非放松,而是等待数据确认路径是否改善。
问:市场对未来加息路径有何具体预期?
答:利率期货显示12月加息概率约78%,到明年年底前再加息三次概率约57%。专家认为焦点已从“是否加息”转向“何时加息”,若能源价格上涨或数据继续强劲,政策可能进一步收紧。




 沪公网安备 31010702001056号