



 GoldMan3
英国央行周四预计将银行利率上调25个基点至4%,为本轮周期首次加息,决议于周四公布;英国9月CPI从3.1%升至3.5%,受燃料成本驱动;高盛预计投票结果为7比2,委员会准备回应但不会给出强烈指引;多数经济学家预计明年初再加息一次至4.25%,少于市场定价;新预测料显示通胀在2027年初见顶于4%以上。
此举紧随9月一次分歧明显的会议——当时货币政策委员会以6比3的投票结果维持银行利率在3.75%,三名委员已主张加息至4%。此后,通胀图景恶化。截至9月的年度消费者价格上涨3.5%,高于8月的3.1%,也高于预期,主要由燃料成本上升驱动。
加息几成定局:市场充分定价,机构近乎一致
市场已几乎完全定价此次加息,研究机构也近乎一致。
货币市场定价显示,英国央行周四将银行利率从3.75%上调25个基点至4%的概率已超过90%,部分交易时段甚至接近完全计入。
媒体调查显示,绝大多数经济学家预计本次会议将实施加息,高盛明确预计投票结果为7比2支持加息,这一分歧为多数共识所认同,两位可能的异议者(外部委员Dhingra与Taylor)倾向于维持利率不变。
部分预测机构认为差距可能更窄,如6比3,但核心结论不变:加息已成定局。9月会议时委员会曾以6比3维持利率不变,当时已有三名委员主张加息;此后通胀数据恶化、能源价格持续高企、经济增长韧性超预期,进一步巩固了加息理由。
对市场而言,加息本身已无悬念,真正值得关注的是投票分歧的细节以及声明中对后续政策的措辞。若最终投票结果更接近一致,将强化市场对央行转向更积极应对通胀的解读;若分歧扩大,则可能被解读为内部仍存谨慎声音。
无论投票如何,此次决议将标志着英国央行自2023年8月以来时隔三年多的首次加息,也是本轮周期的真正起点。
下一步路径:市场定价偏激进,多数经济学家预计明年初再加一次
货币市场已定价未来一年数次进一步加息,这一路径被许多经济学家认为过于激进。当前市场隐含路径显示,在周四加息后,到2027年中期可能再加息三至四次,将银行利率推升至4.75%甚至更高。
相比之下,更常见的基准情形是明年初再加息25个基点至4.25%,可能在2月、即通胀预计见顶之时完成,随后进入观察期。高盛预计委员会将释放“若通胀压力累积则准备回应”的信号,但不会对未来会议给出强烈指引。
这一分歧的含义十分关键:若央行指引偏谨慎、强调数据依赖且不承诺后续连续行动,市场可能迅速削减对后续加息的激进定价,导致短端利率回落、英镑承压;若声明或行长贝利在发布会上释放更快步伐的信号,则可能进一步推升市场定价,强化英镑与国债收益率的上行动能。
多数研究机构(包括ING、摩根士丹利、牛津经济研究院等)均认为4.25%更接近本轮周期的终端利率,而非市场所暗示的更高水平。历史经验也显示,英国央行很少一次性完成所有紧缩动作,往往采取渐进方式,并在后续会议根据最新数据调整。
因此,周四决议后的市场反应,很大程度上取决于央行如何平衡“已采取行动”与“仍保持耐心”之间的表述。
预测与通胀:2027年初见顶于4%以上,油气价格已高于7月不利情景
这也是一次预测会议,央行将发布更新后的货币政策报告。其新预测可能显示2027年上半年通胀峰值更高,高盛预计在4%以上。
油气价格目前运行于央行7月设定的不利情景之上,提高了中东冲突对英国通胀留下更持久印记的风险。9月CPI已升至3.5%,显著高于8月的3.1%及此前预期,主要受燃料成本推动;服务业通胀仍接近4%,显示底层价格压力依然坚挺。
这正是鹰派的核心关切——更高的能源成本可能逐步嵌入工资谈判与企业定价行为,形成第二轮效应。另一方面,工资增长被描述为相对疲软、消费者实际收入承压、部分需求指标放缓,为鸽派提供了保持谨慎的理由。
新预测预计将上调短期通胀路径,同时可能微调增长预期,以反映近期经济韧性。若央行在报告中明确承认能源冲击的持久性,并上调中期通胀风险,将进一步强化加息必要性;若强调第二轮效应仍可控、工资与服务价格有望逐步回落,则可能为后续暂停加息留下空间。
整体来看,本次预测更新将成为市场判断央行真实立场的重要窗口,其重要性甚至不亚于加息决定本身。
市场含义:指引与投票分歧比加息本身更重要
对英镑与英国国债而言,指引与投票分歧可能比加息本身更重要。一次广泛预期的加息若搭配谨慎信息,可能使市场削减其更激进的定价,导致短端国债收益率回落、英镑承压;而任何更快步伐的迹象都将强化这一预期,支撑英镑并推高收益率。
有机构指出,英国利率仍带有10年期国债收益率中约20个基点的风险溢价,若央行明确反驳市场对后续多次加息的定价,短端国债可能出现明显上涨。
油价是今日之后的摇摆因素:原油与天然气价格若重新走强,将持续施压央行进一步收紧;中东紧张局势的任何缓和,都将削弱第二次加息的理据。
此外,投票结果本身也具有信号意义——7比2的多数支持将强化“政策已转向”的叙事,而更接近的投票则暗示内部仍存分歧。
行长贝利的新闻发布会将成为焦点,市场将仔细聆听其对通胀路径、第二轮效应风险以及未来会议倾向的表述。
整体而言,周四决议更像是一次“定价再校准”的时刻:加息本身已被充分预期,真正决定市场方向的是央行如何定义本轮紧缩的终点与节奏。
结论
英国央行周四料加息25个基点至4%,为本轮周期首次,9月CPI升至3.5%受燃料成本驱动为加息提供了依据。加息已被市场充分定价,英镑与国债的反应将取决于投票分歧与指引措辞——高盛预计7比2,委员会准备回应但不给强烈指引;市场定价的数次后续加息被认为过于激进,多数经济学家预计明年初再加一次至4.25%。新预测料显示通胀在2027年初见顶于4%以上,油气价格已高于7月不利情景,中东冲突对通胀的持久印记是鹰派核心关切;而工资疲软与消费者承压为鸽派提供理由。对市场而言,指引与投票分歧比加息本身更重要,油价则是今日之后的摇摆因素。
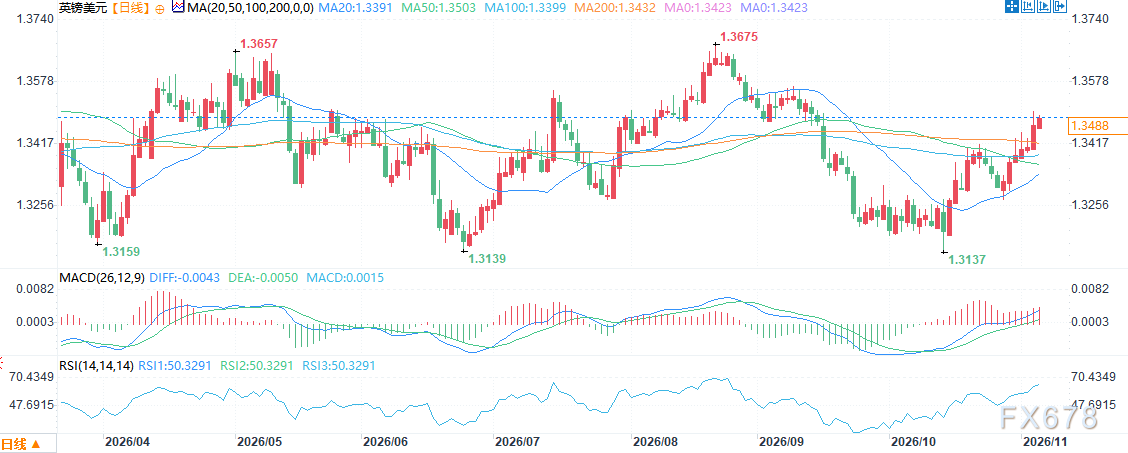
(英镑兑美元日线图,来源:易汇通)
北京时间11:00,英镑兑美元报1.3485/86。




 沪公网安备 31010702001056号