



 和尚
需求增长支撑长期投资乐观预期
Baker Hughes首席执行官洛伦佐·西莫内利对行业长期前景持明确乐观态度。他指出,人工智能的快速发展、全球人口增长以及发展中国家的能源消费提升,将共同推动能源需求在未来十年持续扩张。西莫内利在大会期间对CNBC表示,行业正迎来一个“需求十年”,随着消费不断增长,支撑这些需求的额外基础设施将逐步落地,资本投资预计会随着时间推移逐步改善并增加。
这一判断的核心逻辑在于,能源系统必须跟上需求扩张的步伐。无论是电力还是油气领域,基础设施的完善都成为刚需。西莫内利进一步提到,2027年行业活动预计将以低个位数百分比的速度增长。中东地区的冲突也凸显出建设更具韧性能源基础设施的必要性,包括增加储存能力和管道网络,以消除当前系统中的瓶颈。
投资环境复杂:地缘政治与成本压力并存
尽管需求端释放积极信号,将需求转化为实际盈利仍面临不小挑战。德国能源公司RWE首席执行官马库斯·克雷伯指出,人工智能与电气化进程确实在推高电力需求,但地缘政治紧张局势、供应链压力以及更高的利率环境,使投资决策变得尤为复杂。他在大会讨论中坦言,一方面存在巨大的投资机会,另一方面投资环境却极具挑战性。关于计算能力扩张及其所需电力的落地节奏,他判断相关计划“会来,但可能来得比较慢”。
BP首席执行官梅格·奥尼尔则从项目周期与价格风险的角度提醒市场。她强调,全球能源需求预测本身存在广泛差异,而新的石油和天然气项目往往需要数年时间才能开发完成,并可能持续生产数十年。因此,在进行投资决策时,必须充分考虑这些不确定性。奥尼尔特别指出油价波动的影响,表示公司需要为低油价环境做好业务规划,以确保项目在不同价格情景下仍具备韧性。
施耐德电气首席执行官奥利维尔·布卢姆也观察到,中东冲突已导致波斯湾地区部分项目出现放缓。不过,他从中期视角认为,基础设施投资的机会反而可能因此增加,因为系统韧性建设的需求变得更加迫切。
供应前景:2027至2028年或现过剩风险
投资方程不仅取决于需求,更与供应端紧密相关。Energy Aspects联合创始人兼地缘政治负责人理查德·布龙兹指出,如果中东供应能够恢复正常,石油市场在2027年和2028年可能面临供应过剩局面。包括Energy Aspects在内的多家机构供需预测均指向这一方向。供应端的潜在宽松,将进一步考验项目投资回报,并影响企业在资本配置上的谨慎程度。
总结与展望
总体来看,能源行业正站在需求扩张与投资环境复杂化的交叉点上。人工智能、人口增长与电气化进程为长期资本投入提供了支撑,西莫内利提出的“需求十年”描绘出相对积极的前景。然而,地缘政治风险、利率高企、供应链压力以及油价不确定性,使企业必须在机遇与挑战之间谨慎权衡。与此同时,2027至2028年可能出现的供应过剩风险,也为投资决策增添了额外变量。未来几年,行业能否将需求增长有效转化为可持续回报,将取决于基础设施韧性建设的推进速度、政策环境的稳定性以及企业对价格波动的应对能力。
【常见问题解答】
问:什么是能源行业的“需求十年”?
答:这一概念由Baker Hughes首席执行官提出,指未来十年全球能源需求有望持续扩张。推动因素包括人工智能发展带来的电力消耗增加、人口增长以及发展中国家能源消费提升。需求增长将要求配套基础设施同步建设,从而带动资本投资逐步回升。
问:为什么投资决策变得更加困难?
答:尽管需求端存在机会,地缘政治紧张、供应链压力、利率上升以及油价不确定性共同推高了投资风险。新油气项目开发周期长、回报周期更长,企业必须在多种情景下评估盈利能力,导致决策节奏放缓、审慎程度提高。
问:中东局势如何影响能源投资?
答:冲突已导致波斯湾部分项目放缓,同时凸显出能源系统韧性不足的问题。增加储存、管道等基础设施以消除瓶颈的必要性上升,中期来看反而可能创造更多相关投资机会,但短期执行仍面临不确定性。
问:2027至2028年石油市场为何可能供应过剩?
答:Energy Aspects等机构预测,若中东供应恢复正常,这两年市场将面临供应过剩。供应端宽松会压制油价,进而影响新项目投资回报,促使企业在资本支出上更加谨慎。
问:企业如何应对低油价风险?
答:BP等公司强调必须为低油价环境规划业务,通过严格评估项目经济性、控制成本、优化投资组合等方式,确保即便价格承压,项目仍具备足够韧性与长期回报能力。
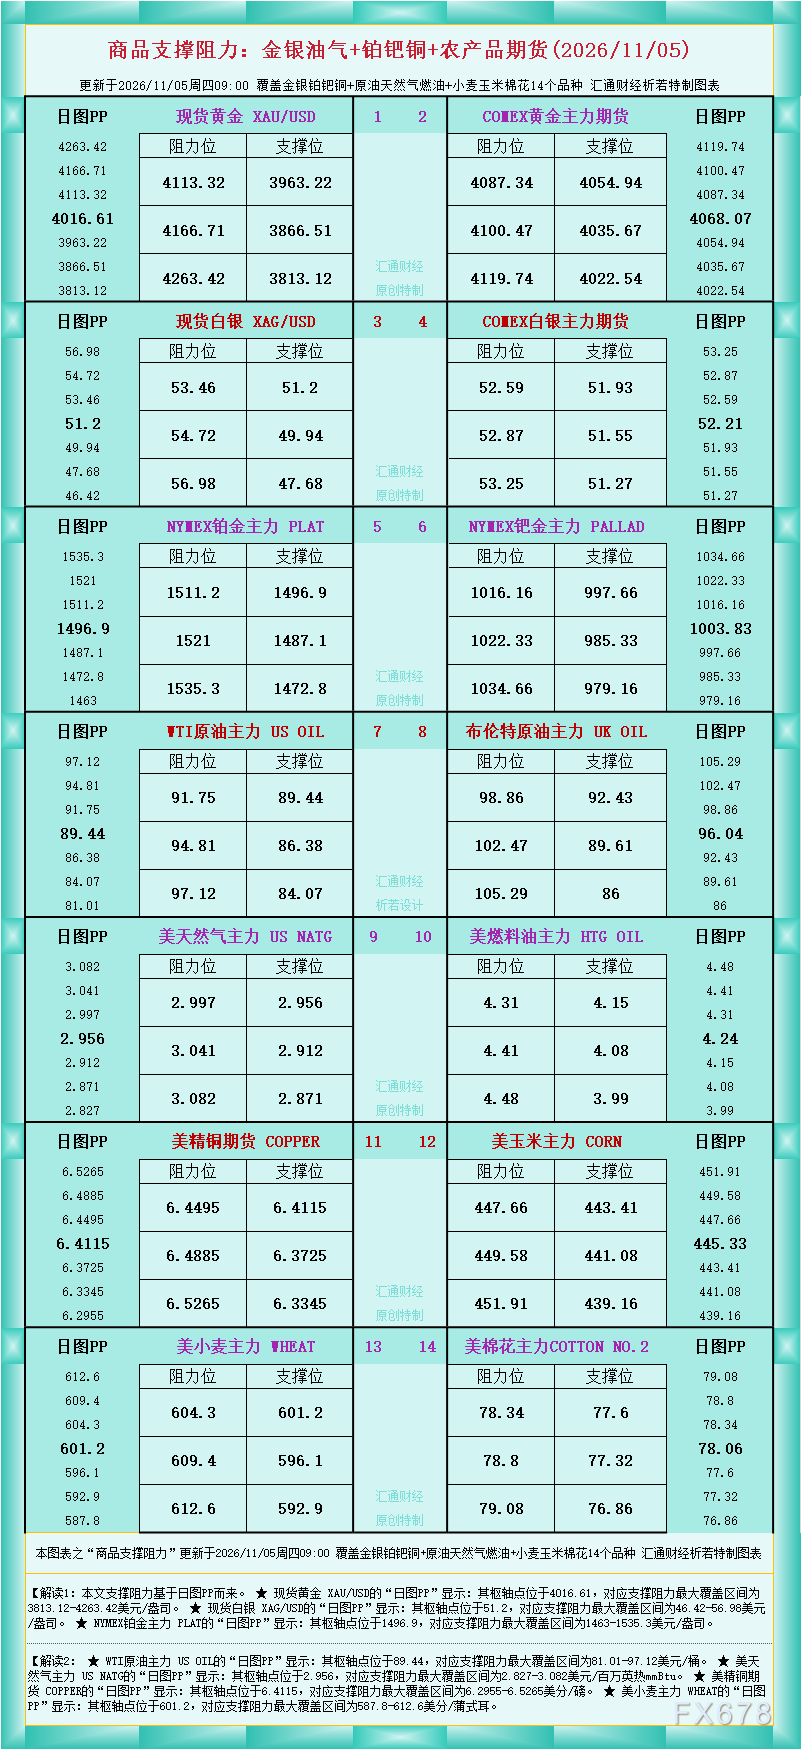
北京时间15:15,布伦特原油现报94.65美元/桶。





 沪公网安备 31010702001056号