



 长风破浪
下图显示布伦特原油近月期货的盘中走势:在推文发布后的一小时内,价格下跌近7%。正是这一油价跌势推动了昨天其他一切走势,包括标普500的强劲表现——该指数当日收涨1.6%。
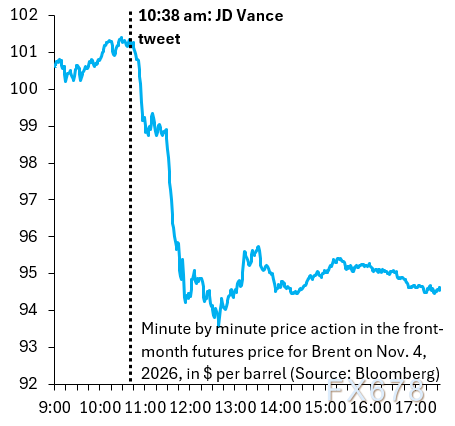
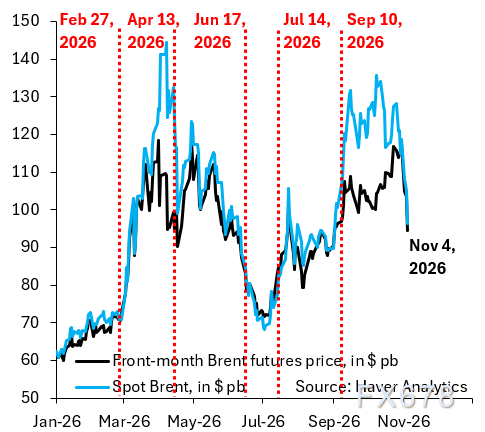
布伦特跌幅之所以这么大,是因为市场(相当合理地)认为,这条推文表明与伊朗的战争很快结束的概率在上升。话虽如此,布伦特近月期货价格仍比2026年初高出近60%,也就是说,市场仍计入了一大部分风险溢价。一如既往,市场正努力从噪音中分辨出信号。万斯的推文是否标志着伊朗局势出现实质性转变,并排除了所有人一直担忧的“永久战争”尾部风险?还是说,总统无论如何都要轰炸伊朗,也许是为了把话题从灾难性的中期选举上引开?
今天这篇文章分两部分。我先梳理我认为对政策最重要的四点影响,然后讨论这对市场意味着什么。先从政策的四点影响说起:
伊朗:在我看来,万斯的推文实际上已终结与伊朗的战争。中期选举标志着特朗普政府内部的换岗,而最明显的接班人选如今已经表态。这并不意味着不会有短暂的空袭行动——有传闻称最快可能就在这个周末发生。但如果真的发生,那将是表演性质的,目的是让特朗普可以宣布胜利,然后结束战争。换句话说,这一切是为了保全面子;出钱安抚伊朗、确保霍尔木兹海峡安全的事,则留给地区国家去做。
政治极化:美国民主社会主义者(DSA)视自己为中期选举的大赢家,并将把民主党拉向左翼。诚然,在备战2028年总统大选之际,民主党向中间靠拢会更好,但你只要回想拜登政府时期——进步派对从新冠刺激到移民等一切议题都有很大影响力——就会知道他们将掌握很大话语权。政治极化将进一步加剧,而这只会让任何旨在约束失控财政政策的妥协变得更加困难。正如我昨天所说,美国正坚定地走向收益率曲线控制。
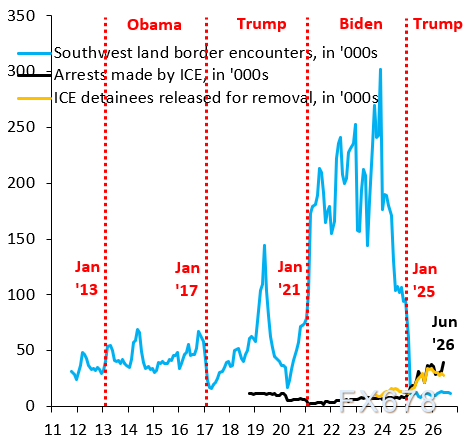
移民:上图中的蓝线显示不同政府时期的边境越境人数,黑线和橙线分别是ICE的逮捕和遣返人数。毫无疑问,移民执法需要改变,我相信也会改变。这也是万斯在推文中提到的内容。但根本挑战在于:如果一届政府事实上开放了边境,该怎么办?是否可能追溯性地逆转这一政策——也就是把这些人遣返——还是说这没有民意支持,若如此,未来出现新移民潮的概率就会上升。这或许是美国和欧洲面临的最大单一政策挑战。
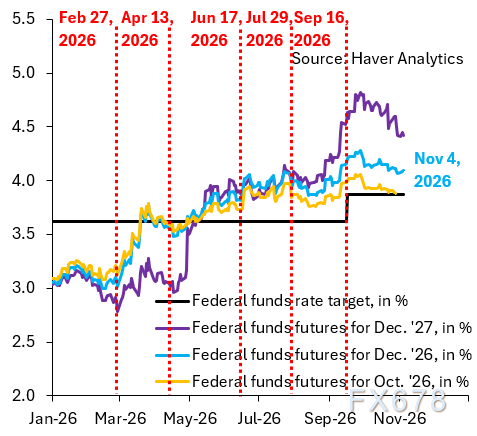
美联储:在我看来,特朗普遭遇如此惨败改变了美联储的动态。回想一下,凯文·沃什接任主席后,许多一直持鹰派立场的人,在2025年鲍威尔任内是很乐意降息的,而当时的通胀高于目标的幅度比现在还大。在我看来,这种鹰派立场现在会大幅消退,因为“跟特朗普对着干”已经没那么有意思了。毕竟,选民刚刚已经狠狠地这么干了一次。所以我认为,目前市场定价的加息将会落空,2027年的加息尤其如此。
以下是我认为对市场的关键影响:
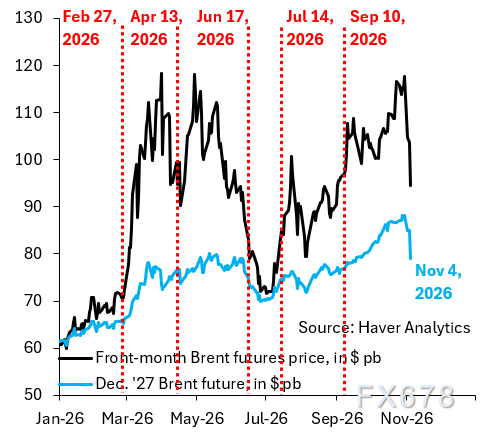
布伦特还有下行空间:我对布伦特的公允价值判断是每桶90美元,因此油价仍有下行空间,如下图黑线所示。本周布伦特的大跌提醒我们,上周的高油价完全是风险溢价,而不是像一些人所说的那样源于供应受限或囤货带来的需求。风险溢价可能瞬间压缩,这正是我们现在看到的情形。
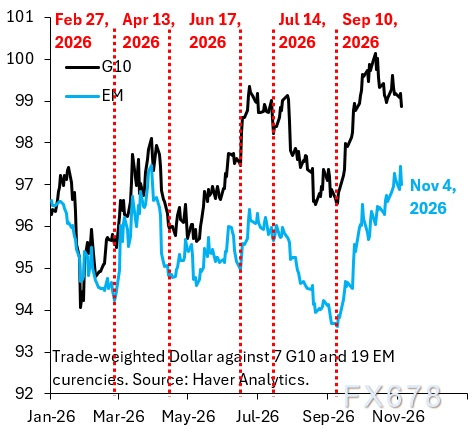
美元重回疲软:战争以及由此引发的油价飙升曾提振美元,但这只是一段插曲。我们所处的底层均衡是美元走弱,现在我们将回到这一状态。下图显示,这方面还有大量工作要做。美元今年对新兴市场货币(蓝线)持平,对G10其他货币(黑线)则明显上涨。这里还有很大的下行空间。
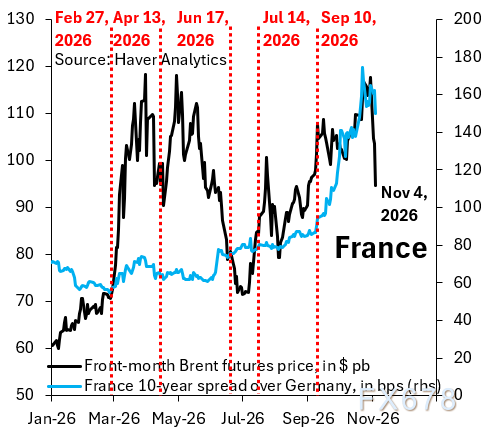
法国赢得喘息空间:我一直强调的一点是,近期法国国债的抛售是由9月10日东西向输油管道遭袭后油价飙升所驱动的,如下图显示。油价下跌为法国赢得了喘息空间。
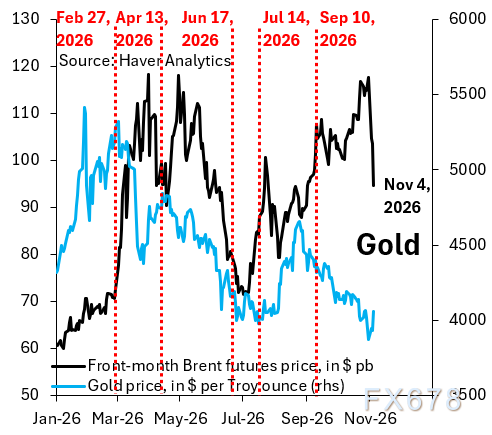
贬值交易回归:如下图蓝线所示,黄金昨天表现不错。万斯的推文意味着“永久战争”不再是一个选项,这意味着油价的较长期走势是进一步下跌。这对黄金和其他贵金属是好消息——今年每当油价飙升,它们都会受到打击。




 沪公网安备 31010702001056号