



 GoldMan3
高盛近期下调了黄金价格预测,将2026年底目标从每盎司4650美元下调至4150美元、2027年底目标从5400美元下调至4800美元,因日益鹰派的美联储压制了投资者对黄金的需求。
该行策略师在11月5日的报告中表示,此次下调假设美联储更紧的立场——包括预期中的12月加息——将限制黄金作为货币贬值与更广泛政策风险对冲工具的需求。
他们预计这一对冲需求将回落至历史均值附近,而非回到今年早些时候的高位,并认为黄金看涨期权的兴趣也在减弱。
与2022年的类比:央行买盘托底,但利率压制投资需求
高盛将当前市场环境明确类比于2022年:当时央行大规模购金构成坚实底部,但同步上升的利率显著抑制了私人投资需求。
黄金作为不产生利息的资产,在利率上行周期中相对生息资产(如债券、现金)的机会成本上升,导致ETF资金流出与投机性仓位减少。
当前同样呈现“官方买盘托底、投资需求受抑”的结构——央行持续买入提供了价格下方支撑,而美联储更鹰派的路径则限制了上行弹性。
这意味着黄金短期内难以重现全面需求旺盛的行情,价格空间主要受利率水平约束,而非单纯由避险情绪驱动。
策略师强调,这一结构决定了近端走势更可能震荡整理,而非单边突破,投资者需区分结构性支撑与周期性逆风。
央行买盘:每月约60吨、远高于2022年前均值,构成涨幅主体
尽管短期投资需求承压,高盛仍维持长期建设性观点,核心锚定于官方部门需求。
该行预计2026-2027年央行每月购金约60吨,远超2022年前约17吨的历史均值;按季节调整的三个月滚动基准,当前实际购买量已达每月约85吨。这一持续买盘被高盛视为支撑其预测中至2027年底约15%涨幅的主要驱动力。
策略师特别指出,新兴市场央行(尤其是中国)的黄金配置相对于潜在长期目标仍显偏低,未来仍有显著增持空间。
此外,市场辩论正从“是否持有黄金”转向“在何处储存黄金”,反映出对储备安全与地缘政治信任的深层担忧。这种官方需求的韧性,使黄金在利率压制下仍具备结构性底部支撑。
路径与风险:2027年底部降息是催化剂,但近端逆风仍存
高盛预计,一旦美联储开始降息——其经济学家认为始于2027年底、延续至2028年初——黄金将获得进一步支撑。
但近端看,该行认为未来三到六个月,商品交易顾问与宏观对冲基金面临逆风,来自利率上升、能源价格不确定与风险限额收紧。它警告,更高的油价可能促使系统性策略进一步卖出。
风险方面,高盛表示,若2027年3月进一步加息、宽松延迟或终端利率预测更高,可能使黄金在2027年底处于约4660美元、低于基准情形;反之,对政府债务可持续性的重新担忧可能推高价格至基准之上。此次下调紧随黄金的急剧逆转:黄金2025年上涨约64%、为1979年以来最佳年份,1月见顶于约5600美元,随后在11月6日跌至约4070美元、较高点低近27%。
高盛表示,寻求央行买盘敞口或政策风险保护的长期投资者,可能将此次回调视为潜在入场点。
结论
高盛将2026年底与2027年底黄金目标分别下调至4150美元与4800美元,核心原因是鹰派美联储——包括预期中的12月加息——抑制了黄金作为政策对冲的需求,对冲需求预计回落至历史均值、看涨期权兴趣减弱。但该行维持建设性长期观点:央行2026至2027年每月购买约60吨、远高于2022年前17吨均值,当前约85吨/月,构成到2027年底约15%涨幅的大部分;新兴市场央行尤其是中国的配置仍偏低,且辩论正从“是否持有”转向“在哪里储存”。近端三到六个月,利率上升、能源价格不确定与风险限额收紧构成逆风,更高油价可能促使系统性策略卖出。2027年底部降息是进一步支撑的来源;风险情形下,若加息提前或终端利率更高,2027年底金价或约4660美元,而债务可持续性担忧则可能推高至基准之上。
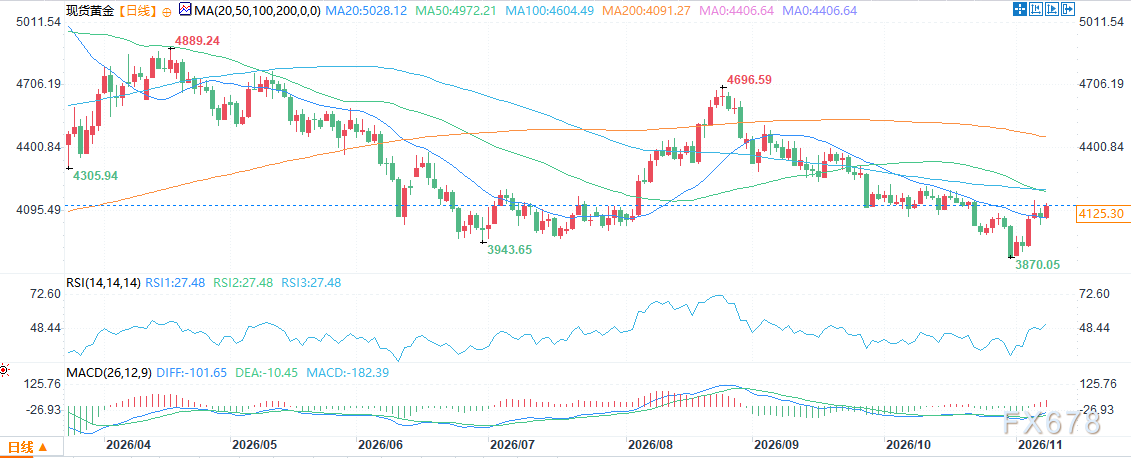
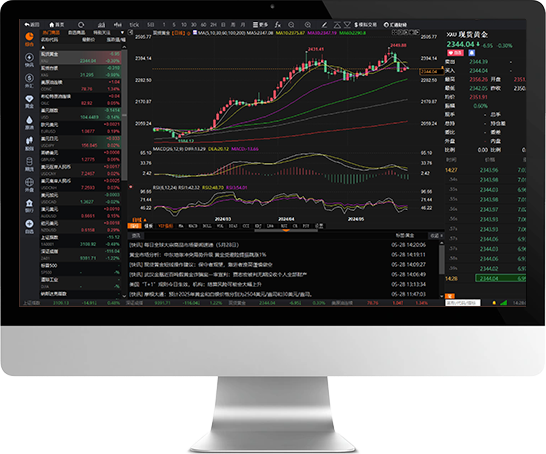
(现货黄金日线图,来源:易汇通)
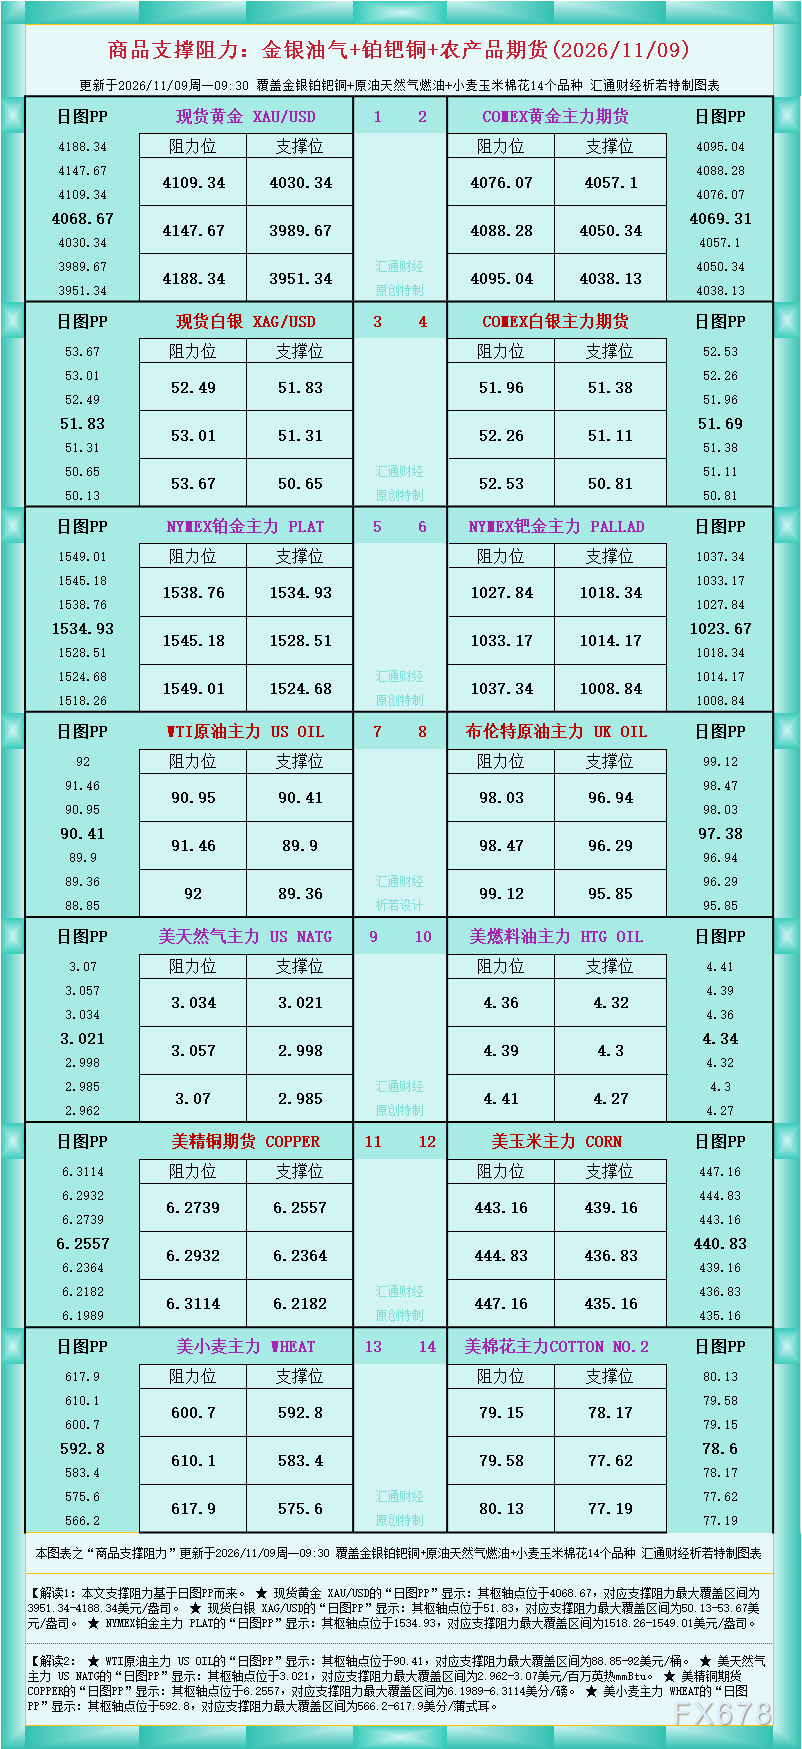
北京时间10:44,现货黄金报4129.48美元/盎司。




 沪公网安备 31010702001056号