



 梦中有蝶
黄金存放地的核心意义:规避制裁与资产扣押
黄金作为储备资产的一大优势,是有机会规避他国实施的金融制裁与资产冻结,这一点和外币储备有明显区别,但前提是黄金不能存放在制裁实施国境内。出于这类担忧的央行,通常选择把黄金运回本国金库,俄罗斯与土耳其就是典型案例。俄罗斯在2010年代持续增持黄金、降低美元仓位,黄金全部本土存放;土耳其2018年把存放在美英的黄金运回国内,同时大幅下调储备里美元的比重,当时土美地缘关系持续紧张。
当然,托管地点的选择也会兼顾其他因素,比如距离国际黄金交易市场的远近、交易便利性等,制裁风险只是其中一项考量。
2010年代首轮黄金回迁:德国与荷兰,美元仓位基本不动
德国在2013至2017年间,将存放在美国的五分之一黄金转移回本土金库。这段时期,德国外汇储备里美元占比稳定在90%附近,当前仍高于80%,显著高于全球外汇储备的美元平均占比。荷兰2014年把五分之二托管在美国的黄金实施回迁,当时其美元储备占比维持在83%,仅在2018年短暂下滑至接近50%,很快又快速回升,属于一次性波动,并非长期去美元化。
2020年代新一轮调整:法国全额迁回,荷兰转存伦敦,美元仍是主力
法国在2025年至2026年初,将全部存放于美国的黄金储备运回本土,但其外汇储备的美元占比稳定维持60%,并未跟随全球美元储备下行趋势同步削减美元资产。荷兰则在2026年把五分之二原本存在美国的黄金转移至伦敦托管,同期美元储备占比回落10个百分点,但该比例依然高于2018年低点,美元在荷兰储备结构中依旧占据主导地位。
欧元区央行的底层选择:美元资产收益与流动性优势优先
对比俄、土的操作可以看出清晰分界:不少国家黄金外迁叠加减持美元,本质是防范被制裁的双重避险;但德、法、荷三家欧元区央行,在完成黄金移出美国的操作后,并没有大规模分散、剥离美元储备。对它们而言,美元资产依托美国经济体量、金融市场无与伦比的深度和流动性,带来的综合收益与便利,超过了潜在的地缘风险成本。黄金托管调整更多属于独立的资产保管安排,不等于对美元储备信心下降。
结语
欧元区主要国家持续把黄金从美国迁出,容易被解读成去美元化信号,但数据并不支撑这个结论。黄金储备托管地点调整和美元资产配置是两套独立决策,只要美元市场的流动性优势还在,这些欧洲央行就不会轻易大规模抛弃美元储备。
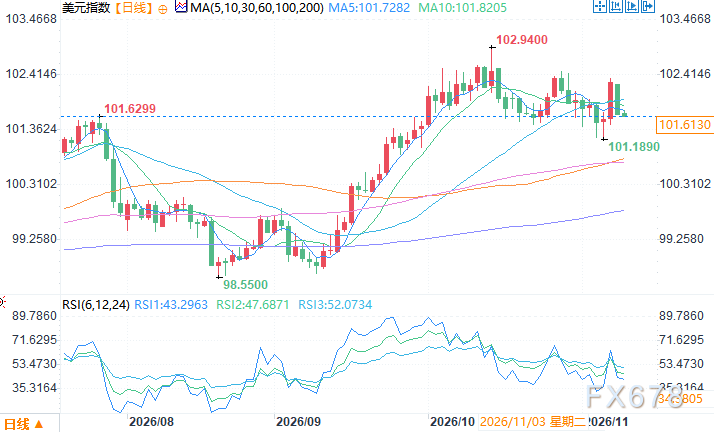
美元指数日线图 来源:易汇通
北京时间11月10日15:04 美元指数 报 101.62。




 沪公网安备 31010702001056号