



 长风破浪
受去年政府停摆影响,美国劳工统计局未能完整发布2025年10月的数据,因此本次10月报告并未纳入该部分内容。也正因缺少去年同期基数,本次没有官方同比通胀读数。但不少经济学家预估,通胀的同比增速已经出现加快。
住房成本是10月物价上涨的主要推手。衡量房屋持有成本的业主等价租金环比上涨0.3%,房屋租金环比上涨0.2%。
食品价格环比上涨0.5%,主要受肉类与乳制品涨价带动。生菜价格大涨7.3%,婴幼儿食品价格飙升5.1%。
上月交通成本环比上涨0.8%,医疗用品价格上涨0.5%,医疗服务价格上涨0.3%。
经济学家贾斯汀·沃尔弗斯表示:“人们都期盼通胀能够回归正常水平,但目前这还只是一种愿望,远未成为现实。”
能源价格此前一路走高,不过10月能源涨价幅度有所缓和。能源成本上月环比上涨0.7%,相比9月5.2%的涨幅明显回落。市场寄望中东局势缓和带动能源价格下行,当前美国零售汽油价格自7月中旬以来首次跌破每加仑4美元。若该趋势持续,将明显拖累11月整体通胀,但11月CPI数据要等到12月FOMC议息会议结束次日才会发布。
嘉信理财金融研究中心宏观研究与策略主管凯文·戈登在社交平台发文称:“10月CPI数据表现不容乐观。”他在另一条帖子中写道:“各类商品和服务普遍涨价,通胀扩散的态势依旧严峻”,这里指众多消费品类都出现了物价上涨。
美联储理事沃勒在数据发布前表态,即使通胀有所改善也倾向12月加息25个基点;如果核心CPI达到或超过0.3%,则应考虑加息50个基点。本次核心CPI恰好命中该阈值,消息出来后市场对50bp加息的概率一度升至约15%。该发言推升美债收益率,10年期、2年期收益率分别上行6个基点、13个基点;目前市场已经完全计价12月加息25个基点,与ING判断一致,而在沃勒讲话之前,市场预期加息幅度仅为20个基点。
ING认为美联储有望提前观测到能源端先行信号,从而选择25个基点的加息幅度;并预判,后续利率敏感行业持续走弱、薪资增长乏力,叠加住房、能源价格回落共同压制物价,2027年美联储将不再加息。
这份周二公布的通胀数据,是美联储在12月8–9日议息会议之前拿到的最后一份CPI报告。不过本月晚些时候,美联储还会收到其更为看重的通胀衡量指标--个人消费支出物价指数(PCE)。
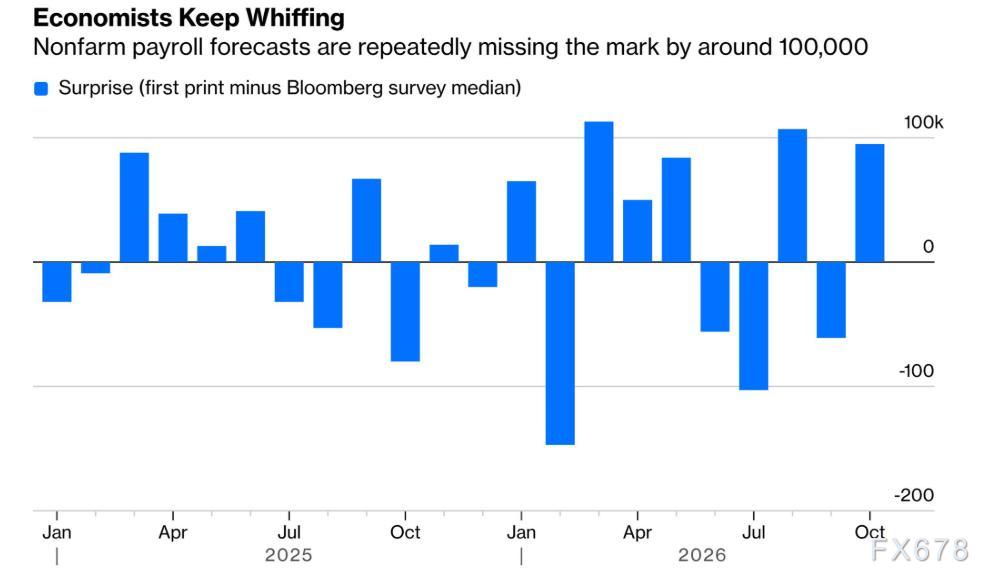
这份高于预期的通胀报告,叠加就业市场表现强劲、甚至出现加速迹象,让交易市场笃定美联储将在12月加息。交易员如今普遍认为12月美联储将会开启加息。
穆迪(Moody's)首席经济学家Mark Zandi点评,这份数据“不舒服地高”,美联储不会乐见这样的结果,12月再加息的可能性明显上升。核心通胀持续在0.3%左右,远高于契合2%通胀目标所需的约0.2%水平。
FWDBONDS首席经济学家Christopher Rupkey直言,消费者的通胀噩梦仍在继续,看不到缓解迹象。美联储需要用“更大的水管”来扑灭通胀之火。
Federated Hermes固定收益策略师Karen Manna称,这是市场最不想看到的报告。更热的通胀数据让人质疑美联储是否已经做足紧缩工作,并强化了利率需要维持在更高水平、维持更久时间的风险。
TD Economics等机构形成共识:报告略超预期,进一步夯实12月加息25bp的理由。通胀压力扩散面较广,核心服务(尤其是剔除住房的超级核心分项)依旧保有热度;能源端扰动消退,但整体通胀并未实质降温。市场已几乎完全定价12月加息25bp。




 沪公网安备 31010702001056号