



 GoldMan3
美元端:12月加息几成共识,收益率走高提供顺风
美元指数交投于2025年4月以来的最高水平附近,市场对美联储12月再次加息的预期已接近共识。
这一押注并非单一因素驱动,而是由最新通胀数据与多位美联储官员的鹰派表态共同支撑。通胀数据为加息提供了客观依据,官员讲话则明确了政策路径,二者叠加后推动美债收益率显著上行,进而转化为对美元的实际买盘。
当前市场逻辑可概括为“数据+表态+收益率”的三角支撑。数据端,核心通胀仍具粘性,强化了美联储维持限制性立场的必要性;表态端,包括有影响力的FOMC成员在内,多位官员释放出对12月行动的开放态度,降低了市场对“按兵不动”的定价;收益率端,美债长端与短端利率同步走高,扩大了美元相对其他主要货币的利差优势。
这三重因素形成闭环,使美元在近期交易中持续获得支撑,并压制了多数非美货币的反弹空间。短期内,只要通胀与就业数据不出现明显降温,这一顺风料将延续。
地缘风险:伊朗无人机袭击巴林美军基地,避险美元获额外支撑
除利率因素外,地缘政治溢价仍在为美元提供额外支撑。美伊对峙与霍尔木兹海峡紧张局势尚未缓解,避险需求持续存在。
最新进展显示,伊朗上周日对巴林一处美军基地发动无人机袭击;与此同时,胡塞武装军事发言人声称,沙特战机在过去24小时对平民区实施了75次空袭与导弹袭击。
伊朗副外长则表示,德黑兰不会等待美国先动手,并认为美方可能通过外交手段争取时间,为下一次军事行动做准备。
在当前宏观环境下,地缘风险本应同时利好美元与部分传统避险资产,但实际效果却高度集中于美元。
原因在于美元同时具备“避险属性”与“利差属性”:一方面,全球不确定性升温时资金倾向于回流美元资产;另一方面,美联储加息预期带来的收益率优势进一步强化了这一流向。
相比之下,英镑既缺乏显著的避险溢价,其自身加息预期又不足以抵消美元端的强势,因此在地缘扰动中更容易受到压制。只要霍尔木兹海峡与中东局势没有明显降温,避险需求仍将阶段性支撑美元。
英镑端:英国央行连续加息押注被抵消,几乎无支撑
美元端的强势直接利好美元多头,并显著抵消了市场对英国央行12月连续加息的押注,使英镑及英镑兑美元几乎失去有效支撑。
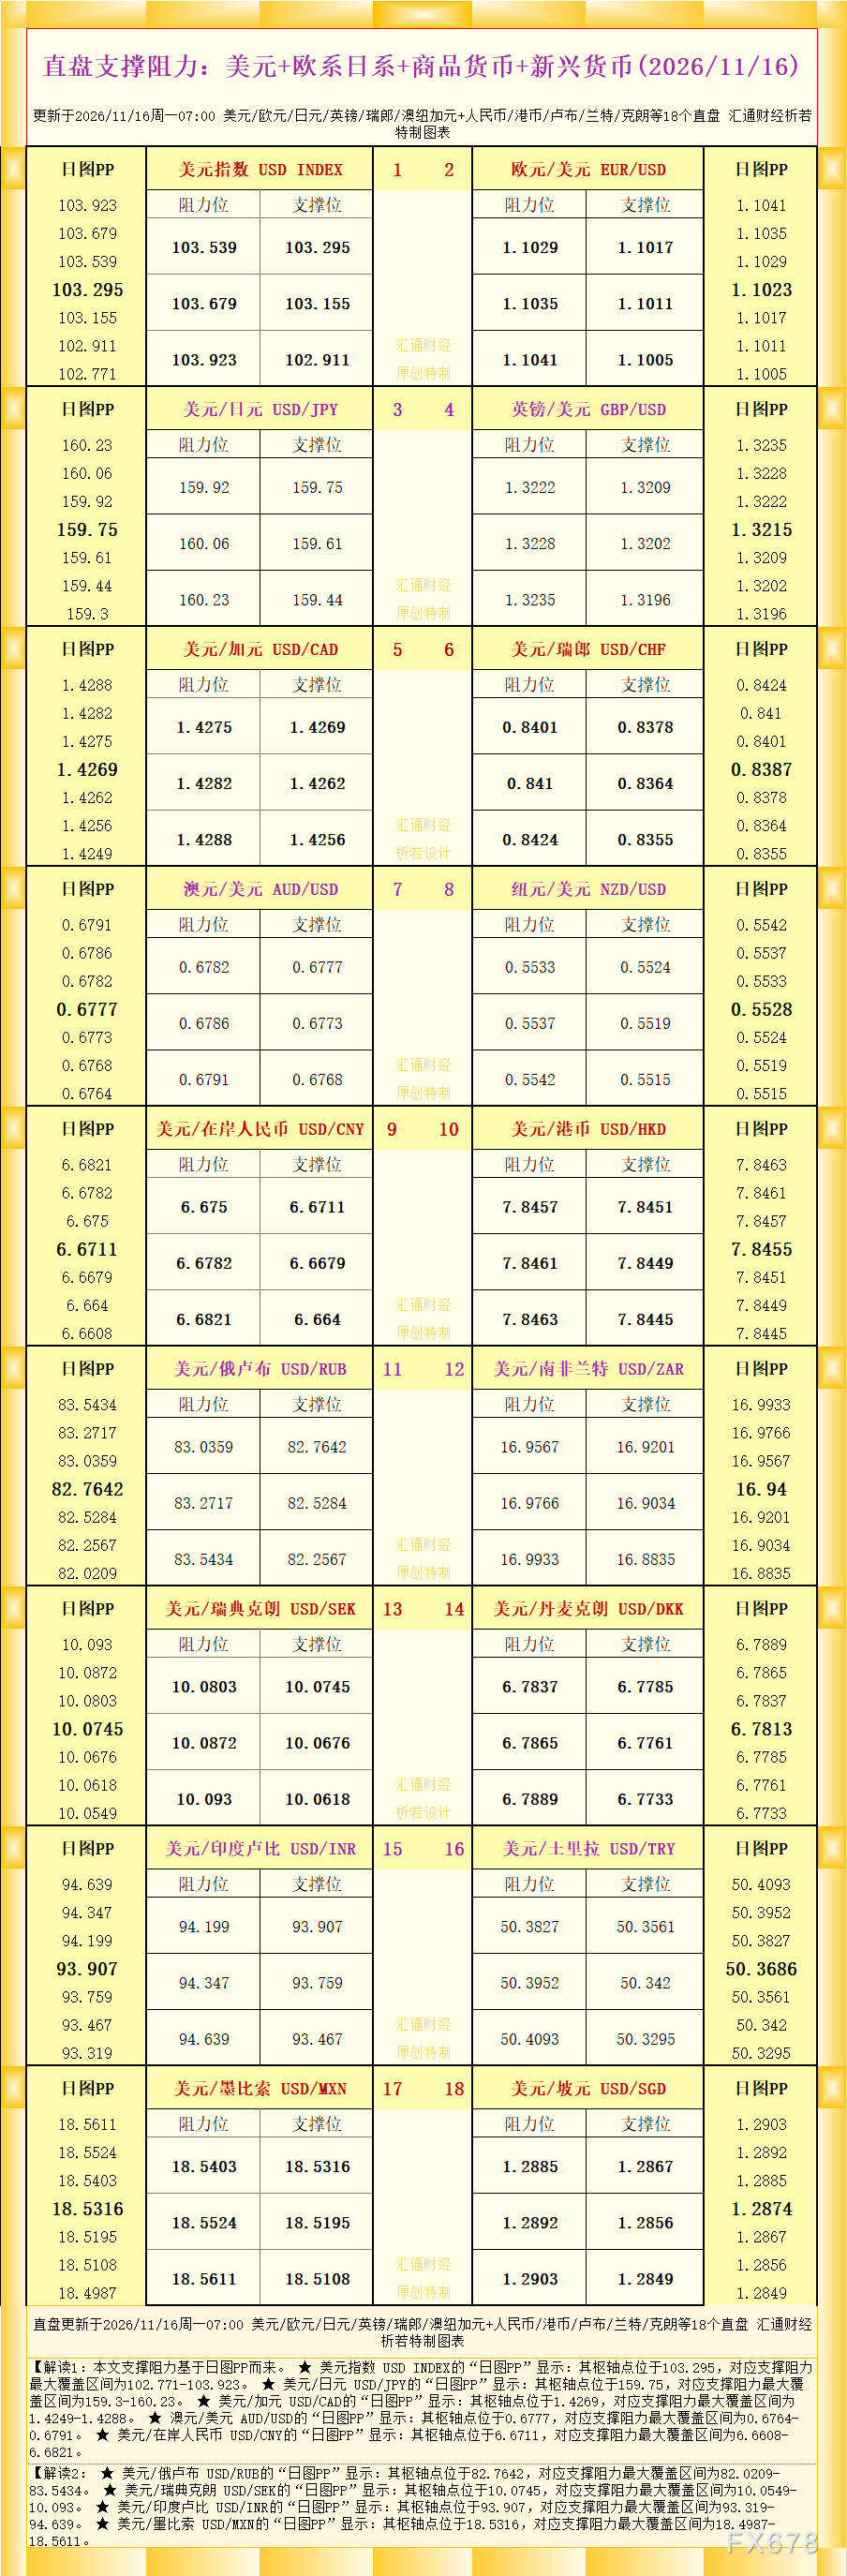
英镑当前面临明显的“双向挤压”:国内端,英国央行加息预期原本应构成一定支撑,但在美元收益率走高与加息共识强化的背景下,这一支撑显得分量不足;外部端,美元的政策优势与地缘避险需求形成共振,进一步压制英镑表现。两股力量叠加后,英镑在1.3200附近缺乏可持续的反弹动能。
交易者对英国央行政策的定价虽未完全消失,但已被美元端的主导叙事所稀释。
换言之,即便英国数据或官员表态释放一定鹰派信号,也难以单独扭转英镑的弱势格局。只有当美元端出现明显松动(例如美联储官员转向温和,或地缘风险快速降温),英镑才有望获得喘息空间。
在此之前,英镑兑美元更可能维持低位震荡或偏空走势,1.3200关口的得失将决定短期节奏。
后市焦点:FOMC成员讲话与地缘头条,周二英国就业报告是关键
展望后市,周一英美均无重要经济数据发布,市场驱动将主要来自政策沟通与地缘头条。交易者将密切关注有影响力的FOMC成员(包括美联储主席沃什)的公开讲话,从中寻找关于12月加息路径的进一步线索;同时,中东与霍尔木兹海峡相关的任何新进展,都将即时影响避险情绪与美元流向。
这两大因素将共同决定周一美元及英镑兑美元的波动方向。周二英国就业报告则成为英镑的关键检验点。
若数据表现强劲,显示劳动力市场仍具韧性,可能为英国央行加息预期提供支撑,从而为英镑带来阶段性喘息;若数据疲软,则可能加速市场对英国经济放缓的担忧,令1.3200关口面临更大跌破风险。
整体来看,周一属于“政策沟通+地缘驱动”阶段,周二则进入“数据验证”阶段。
交易者需同时跟踪美联储官员措辞与英国就业细节,以判断英镑兑美元是延续弱势,还是出现技术性反弹。
结论
英镑兑美元在约一个月低位附近整理,市场关注其能否持续跌破1.3200关口、从而开启下一段跌势。
美元端,美元指数交投于2025年4月以来最高附近,因市场日益接受美联储12月加息,通胀数据与官员鹰派信号提振押注、推动收益率走高;地缘方面,伊朗周日对巴林美军基地发动无人机袭击、胡塞称沙特战机对平民区实施75次空袭,避险美元获额外支撑。
这些利好美元多头、抵消了英国央行12月连续加息的押注,对英镑几乎无支撑——英镑面临“双向挤压”:国内加息预期在美元强势面前分量不足,外部美元与地缘避险共同压制。
周一英美均无数据,交易者将从FOMC成员(包括沃什)讲话与地缘头条中寻找线索;周二英国就业报告是英镑的下一关键检验——若强劲可能提供喘息,若疲软则1.3200的跌破可能加速。
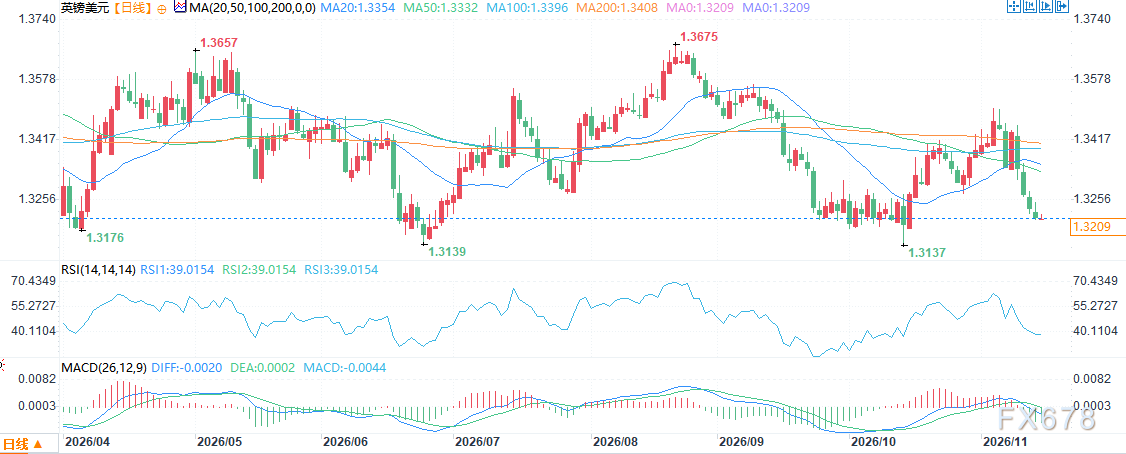
(英镑兑美元日线图,来源:易汇通)
北京时间11:28,英镑兑美元报1.3208/09。




 沪公网安备 31010702001056号