



 GoldMan3
摩根士丹利将做多美元兑日元列为优选交易,模型测算其公允价值高于170,预测 2027年第四季度美元兑日元达到162。
机构核心判断:看多美元兑日元,公允价值上看170上方
摩根士丹利将做多美元兑日元作为首选外汇交易。根据该行估值模型,美元兑日元公允价值高于170,较当前159.5附近的现价存在明显上行空间。
策略师预计,2027年第四季度美元兑日元将走弱至162。报告指出,日元是G10货币当中对全球收益率上行最敏感的币种;日本央行很难给出超出市场预期的鹰派信号,叠加美债收益率受美联储加息预期推动持续走高,将持续利好美元兑日元。
驱动逻辑上,强劲的全球风险偏好、日本贸易条件改善以及套息交易吸引力,其综合影响将盖过美日利差收窄给日元带来的阶段性支撑。
值得注意的是,高盛对日元后市给出反向判断,两大头部机构观点出现明显分歧,也体现日元汇率预判难度加大。
当前市场对美联储政策路径的重新定价仍在进行中,美元资产的相对吸引力有望在中期内继续支撑汇率上行,投资者需密切跟踪收益率曲线与风险偏好的联动变化。
12月日本加息难扭转颓势,美联储政策占据主导
市场普遍预期日本央行12月将把政策利率自1.25%上调。但摩根士丹利判断,这次已经被市场充分定价的加息,不足以逆转日元弱势。
日元想要迎来趋势性反转,需要两种情形至少出现其一:美联储停止加息,或是日本央行实施力度远超预期的加速紧缩。
现阶段行情主要由美联储加息预期重新定价主导,除非日本出手干预,否则美国经济数据、美联储官员讲话对美元兑日元的影响力,远大于日本国内政策表态。
即便日本央行顺利落地加息,若幅度与市场预期基本一致,其对利差的实质收窄效果有限,难以改变资本流向美元资产的整体格局。
历史经验显示,在美联储处于紧缩周期时,日元往往难以依靠单一国内政策动作实现趋势反转,外部利率环境仍是决定汇率方向的核心变量。
最大风险:160关口临近,汇率干预构成不对称风险
当前美元兑日元徘徊于160下方,该位置是日本官方反复警示的干预红线,构成这笔多头交易的核心风险。
汇价呈现非对称特征:利差驱动下可以缓慢上行,但一旦日本实施外汇干预,单日便可能出现剧烈暴跌。
回顾历史,上一轮官方干预行动,曾推动美元兑日元在一周之内自164快速回落至 155。
三菱日联预计干预窗口大概率落在当前价位至年内高点164区间。
机构提示,拥挤的多头头寸,会放大干预落地后的平仓冲击。市场需警惕短期技术性突破与政策应对之间的博弈,若汇价接近或触及160关口,干预预期升温本身就可能引发波动加剧。
投资者在布局多头时,应充分考虑尾部风险,合理控制仓位并设置止损,避免在非对称冲击中承受过大回撤。
总结
摩根士丹利看多美元兑日元,认为即便12月日本加息,在美联储继续收紧背景之下日元依旧承压,目标看向2027年末162,公允价值模型高于170。160附近日本干预是头号风险,行情存在上行慢、干预后急跌的非对称特点。
高盛持相反判断,日元后市分歧显著。
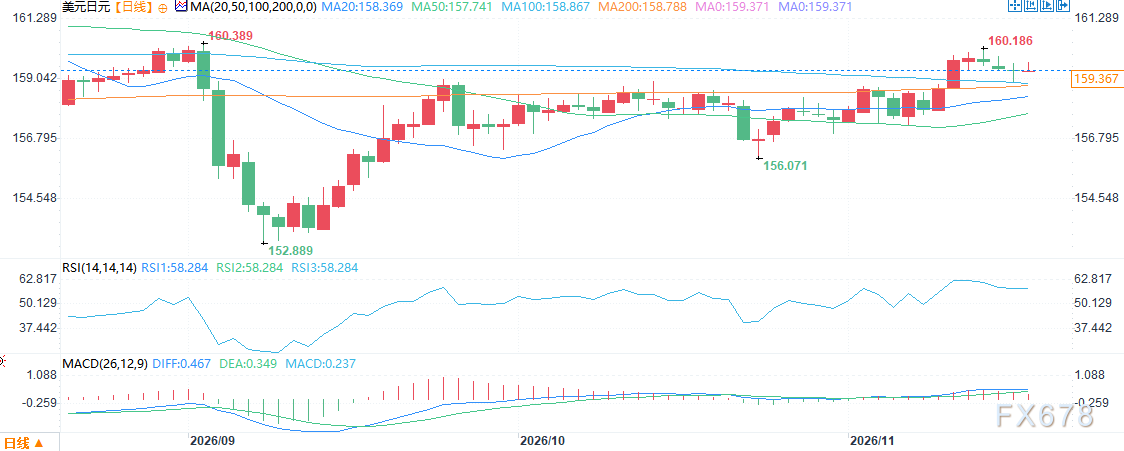
(美元兑日元日线图,来源:易汇通)
北京时间11:26,美元兑日元报159.37/38。





 沪公网安备 31010702001056号