



 GoldMan3
3月小麦收于5.86美元/蒲式耳,单日跌幅3.97%,盘中触及5.85美元/蒲式耳,为今年1月以来最低;12月玉米收4.355美元/蒲式耳,跌幅2.52%,盘中低点4.342美元/蒲式耳是6月30日以来最低;1月大豆相对抗跌,收12.167美元/蒲式耳,跌幅0.71%。堪萨斯12月硬红冬同步下挫23.75美分至6.092美元/蒲式耳。
这轮下跌的驱动不在供需表本身,而在宏观与仓位两条线上:美元走强削弱美粮出口竞争力,原油回落拖累油脂与生柴情绪,而基金在周三的操作被市场人士描述为“加空小麦、加空玉米、继续减持大豆多单”的三线并行。把周二、周三、周四的盘面与现货基差串起来看,这轮下跌的性质是宏观压力下的技术性抛售,而现货端给出的信号并不支持单边看空。
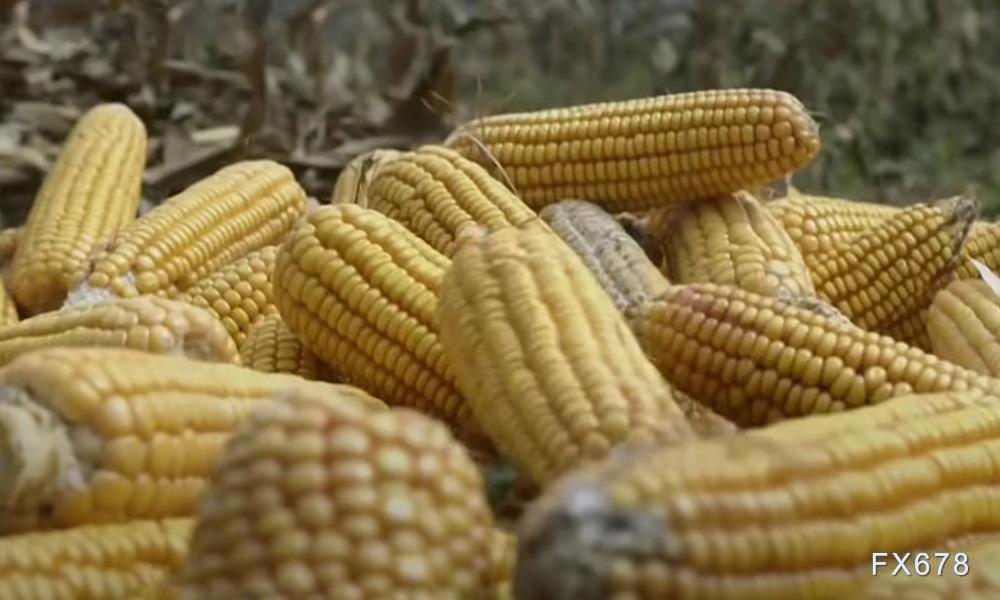
今日(11月19日)亚市早盘09:01,相关品种涨跌一览
根据汇通财经观察,海外交易商估算的结果显示:周三(11月18日),芝加哥期货交易所(CBOT)的大宗商品基金,对玉米期货、大豆期货、小麦期货、豆粕期货、豆油期货的投机盘,即CBOT商品基金持仓净头寸、净头寸均值,见下方汇通财经特制图表:
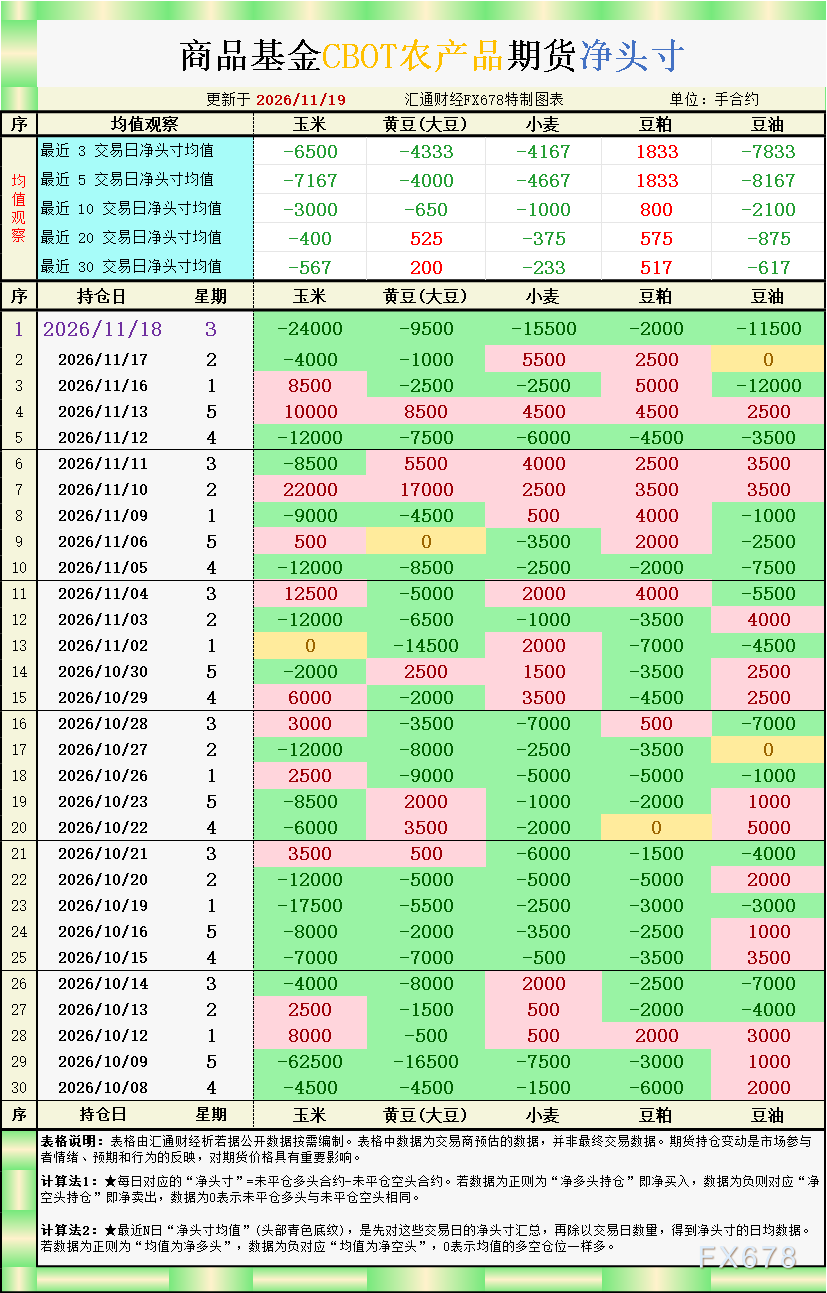
对以上持仓图表的净头寸及均值解读,如下:
【CBOT玉米投机头寸为净卖出24000手;最近3交易日净头寸均值是净卖出6500手;最近5交易日净头寸均值是净卖出7167手;最近10交易日净头寸均值是净卖出3000手;最近20交易日净头寸均值是净卖出400手;最近30交易日净头寸均值是净卖出567手。】
【CBOT大豆投机头寸为净卖出9500手;最近3交易日净头寸均值是净卖出4333手;最近5交易日净头寸均值是净卖出4000手;最近10交易日净头寸均值是净卖出650手;最近20交易日净头寸均值是净买入525手;最近30交易日净头寸均值是净买入200手。】
【CBOT小麦投机头寸为净卖出15500手;最近3交易日净头寸均值是净卖出4167手;最近5交易日净头寸均值是净卖出4667手;最近10交易日净头寸均值是净卖出1000手;最近20交易日净头寸均值是净卖出375手;最近30交易日净头寸均值是净卖出233手。】
【CBOT豆粕投机头寸为净卖出2000手;最近3交易日净头寸均值是净买入1833手;最近5交易日净头寸均值是净买入1833手;最近10交易日净头寸均值是净买入800手;最近20交易日净头寸均值是净买入575手;最近30交易日净头寸均值是净买入517手。】
【CBOT豆油投机头寸为净卖出11500手;最近3交易日净头寸均值是净卖出7833手;最近5交易日净头寸均值是净卖出8167手;最近10交易日净头寸均值是净卖出2100手;最近20交易日净头寸均值是净卖出875手;最近30交易日净头寸均值是净卖出617手。】
CBOT谷物持仓、基差、国际供需等揭露市场新动向,各品种具体分析,详见下方:
小麦:单日加空15500手,克里米亚桥只换来一天反弹
小麦本周的走势把"事件驱动"与"趋势压制"的区别展示得很清楚。周二乌克兰方面对克里米亚桥中央路段发动袭击,亚速海航运受扰,盘面应声反弹;但周三美元冲上19个月高位,3月合约直接回吐前一日全部涨幅并创1月以来新低,单日跌幅近4%。基金当日净卖出15500手,是三个品种中加空力度相对最集中的一档,且最近3日、5日均值分别落在净卖出4167手和4667手,说明加空不是单日行为,而是连续几日的方向性押注。交易者的解释是:亚速海—黑海航运流量此前数月已因无人机袭击大幅萎缩,市场对这类供给扰动早已钝化,而南半球即将到来的收成又会补充全球供给,事件的边际冲击被大幅折价。
但现货端并没有跟着期货一起崩。美国平原地区硬红冬基差周三持稳,现货交易清淡;堪萨斯城铁路小麦对11.80%至12.00%蛋白品级的蛋白升水下调4美分/蒲式耳,其余品级不变,属于品质价差的常规调整。国际交易层面,土耳其国有粮食机构在出口招标中初步售出约10万吨硬粒小麦,孟加拉国5万吨制粉小麦招标等待11月22日截止。买方招标仍在运转,说明全球需求并未消失,只是美元走强让美粮在价格竞争力上处于劣势窗口。小麦盘面因此处在"基金加空有美元配合、基差持稳有招标托底"的夹层,5.85美元/蒲式耳前低被跌破后,继续向下需要美元进一步走强或出口数据实质性恶化来验证。
玉米:净卖出24000手全场最大,韩国买家却点名只要南美货
玉米周三盘中4.342美元/蒲式耳是6月30日以来最低,收4.355美元/蒲式耳、跌11.25美分。基金净卖出24000手,是五个品种中单日净卖出规模最大的一档,最近5日均值净卖出7167手也高于3日均值,显示加空节奏在近一周内是加速的。但把基差与出口两条线并置,现货端给出的信号并不支持单边看空。
基差方面,周二爱荷华锡达拉皮兹一家玉米加工厂把周日之前到货的现金基差下调3美分至12月期货贴水1美分,但对之后至月底到货的报价反而提高到升水3美分——"近期压价、远期提价"的结构说明加工端对即时粮源的议价能力增强,但对后续供给的争夺并未放松。周三中西部基差稳中偏弱,伊利诺伊莫里斯河码头下调2美分、内布拉斯加布莱尔走强,分化本身说明现货没有形成一致看空共识。出口方面,韩国进口商Cargill Agri Purina在周二招标中采购最多6.7万吨饲用玉米,明确要求产地仅限南美或南非——这是美元走强背景下亚洲买家系统性绕开美国粮源的直接证据。墨西哥湾12月装船玉米CIF驳船周三为12月期货升水95美分、下调2美分,报价97美分下调3美分,且有97至98美分成交,驳船升水跟随盘面温和调整但通道未堵。周四出口销售报告前,分析师对玉米周度销售的预期落在120万至200万吨区间,若实际数据落在上半段,基金在六月底低点附近继续加空的意愿会受到抑制。
大豆:净卖出9500手但性质是减多,这是与小麦玉米的根本区别
大豆周三跌幅仅0.71%,在三个品种中最抗跌,但这个"抗跌"要放在持仓背景里读。汇通财经观察估算的周三盘后数据显示基金净卖出9500手,最近3日、5日均值分别为净卖出4333手和4000手,而最近20日、30日均值仍为净买入525手和200手——这组均值的错位清楚地表明:大豆的卖出是近几日才出现的存量多头撤退,而非基金转向趋势性做空。市场人士对周三操作的描述也是"仍在减持大豆多单",与小麦、玉米的"加空"在性质上完全不同。
现货端的分化进一步支持这一判断。周三中西部河码头和大豆加工厂的基差持稳至走高,原因是部分压榨厂在农户集中抢收玉米的时候反而难以收到即期大豆货源。这条线索的起点在周二:新作大豆继续涌入供应链,即期铁路豆粕市场整周没有成交,压榨节奏偏快、供给充裕;但到周三,天气预报显示下周有降雨,农户要在雨前收完最后一批玉米,注意力转向玉米抢收,大豆送货节奏随之放慢,压榨厂即期采购难度上升,基差因此比季节性正常水平更坚挺。墨西哥湾一月装船大豆CIF驳船周三在1月期货升水114美分成交,报价未变。周四出口销售报告前,分析师对大豆周度销售的预期是100万至200万吨,亚洲大国采购仍是盘面下方的一条隐性支撑线。
豆粕:全场唯一近5日均值仍为净买入的品种,基差比盘面更诚实
豆粕是这组持仓数据里最特殊的一个。周三基金净卖出2000手,但最近3日、5日均值均为净买入1833手,最近10日、20日、30日均值也全部落在净买入区间,这意味着豆粕是五个品种中唯一在中期均值上仍被基金净多持有的环节,周三的单日净卖出更像是获利了结而非方向反转。盘面同步给出了正向反馈:12月豆粕周一收涨4.80美元至334.60美元/短吨,周二再涨2.80美元至337.40美元/短吨,周三续涨1.20美元至336.40美元/短吨,1月合约周三收334.60美元/短吨、涨1.40美元。在美元走强、原油下跌、大豆收低的环境里,豆粕连续三个交易日收涨。
支撑这轮逆势上涨的不是需求端的新利多,而是压榨链条的结构性紧张。全美油籽加工商协会数据显示,10月美国国内大豆压榨量达2.34191亿蒲式耳,环比九月增长19.3%、同比增长2.9%,创任何单月历史最高纪录,也高于九位分析师平均预期的2.25428亿蒲式耳。压榨创纪录本应压制粕的基差,但实际走势是:周一基差持稳、交易清淡,周二持稳至涨跌互现、即期铁路豆粕整周无成交,周三基差持稳且经销商明确指出中西部部分压榨厂收购即期大豆遇到困难,基差水平比季节性正常水平更坚挺。豆粕当前需要警惕的是方向不对称:基差比季节性坚挺说明现货端不认可深跌,但盘面已连涨至336至337美元/短吨一线,若后续压榨数据确认供给继续放量,基差向盘面传导的压力会重新显现。这条逻辑的到期时点,就是农户玉米收完之后重新转向大豆销售的窗口。
豆油:净卖出11500手、5日均值净卖出8167手,压榨放量与原油拖累双重压制
豆油周三基金净卖出11500手,最近3日、5日均值分别为净卖出7833手和8167手,5日均值高于3日均值,说明卖压在近一周内是持续且加重的,这与豆粕的净买入均值形成鲜明对照。豆油的定价线索通过两条路径清晰可见。第一条是原油:周三原油下跌被明确列为谷物油籽板块看空情绪的来源之一,豆油作为生物燃料原料对原油的敏感度高于豆粕。第二条是压榨:10月压榨量创单月纪录的同时,豆油库存从此前触及的近12年低位出现反弹。两条线索合起来指向一个判断——豆油的供给端在收获季压榨放量后得到补充,库存低位的紧张已经缓解,而原油回落又在削弱生柴需求的边际利润支撑。
对只交易期货的读者而言,豆系内部的结构信号因此比单边方向更值得跟踪。大豆是基金减多、基差持稳至走高;豆粕是基差比季节性坚挺、盘面三连涨、均值仍为净买入;豆油是净卖出加重、库存低位反弹、原油拖累。三者叠加,油粕比的驱动正在向粕相对偏强的方向摆动,但这个摆动的前提是即期大豆采购紧张持续。一旦农户玉米收完、大豆送货恢复,粕的基差支撑会松动,而油的库存补充与原油压力仍在,油粕比的方向可能再度反复。豆油在这个组合里的角色是压舱石而非领涨者。
总结
把五个品种的持仓均值放在一张表里对照,方向的分野一目了然:小麦最近5日均值净卖出4667手、玉米净卖出7167手,属于基金在美元配合下主动加空的品种;大豆最近5日均值净卖出4000手、但20日与30日均值仍为净买入,属于存量多头撤退而非趋势翻空;豆粕是唯一3日、5日、10日、20日、30日全部落在净买入区间的品种;豆油5日均值净卖出8167手,卖压持续加重。这组分化说明周三这轮下跌的性质是宏观压力下的仓位再平衡,而非现货供需的实质性恶化——小麦平原基差持稳、招标在运转,玉米基差分化但有出口成交,大豆基差持稳至走高、压榨厂即期采购偏紧,豆粕基差比季节性坚挺。往前看三个验证点:周四周度出口销售数据(大豆100万至200万吨、玉米120万至200万吨的预期区间能否兑现)、美元在19个月高位是否继续走强、以及玉米抢收结束后大豆送货能否恢复。在基金仓位性质分化的背景下,豆系的相对抗跌与小麦玉米的被动承压大概率还会延续,直到出口数据或美元走向给出新的方向性证据。




 沪公网安备 31010702001056号